想更深入地了解前 100 款消费者 AI 应用?在这里观看配套播客,并在这里查看完整名单。

追踪消费者 AI 三年之后,这份排行榜正变得熟悉起来。这是我们的第七版前 100 款 AI 消费者应用榜单,我们按月度流量对顶级网页和移动 AI 产品进行排名。(你可以阅读我们之前的榜单——I、II、III、IV、V、VI——看看这些产品如何随时间演变。)本版中仅有 11 款产品首次亮相——这是我们七份榜单中首次登场数量最少的一次。
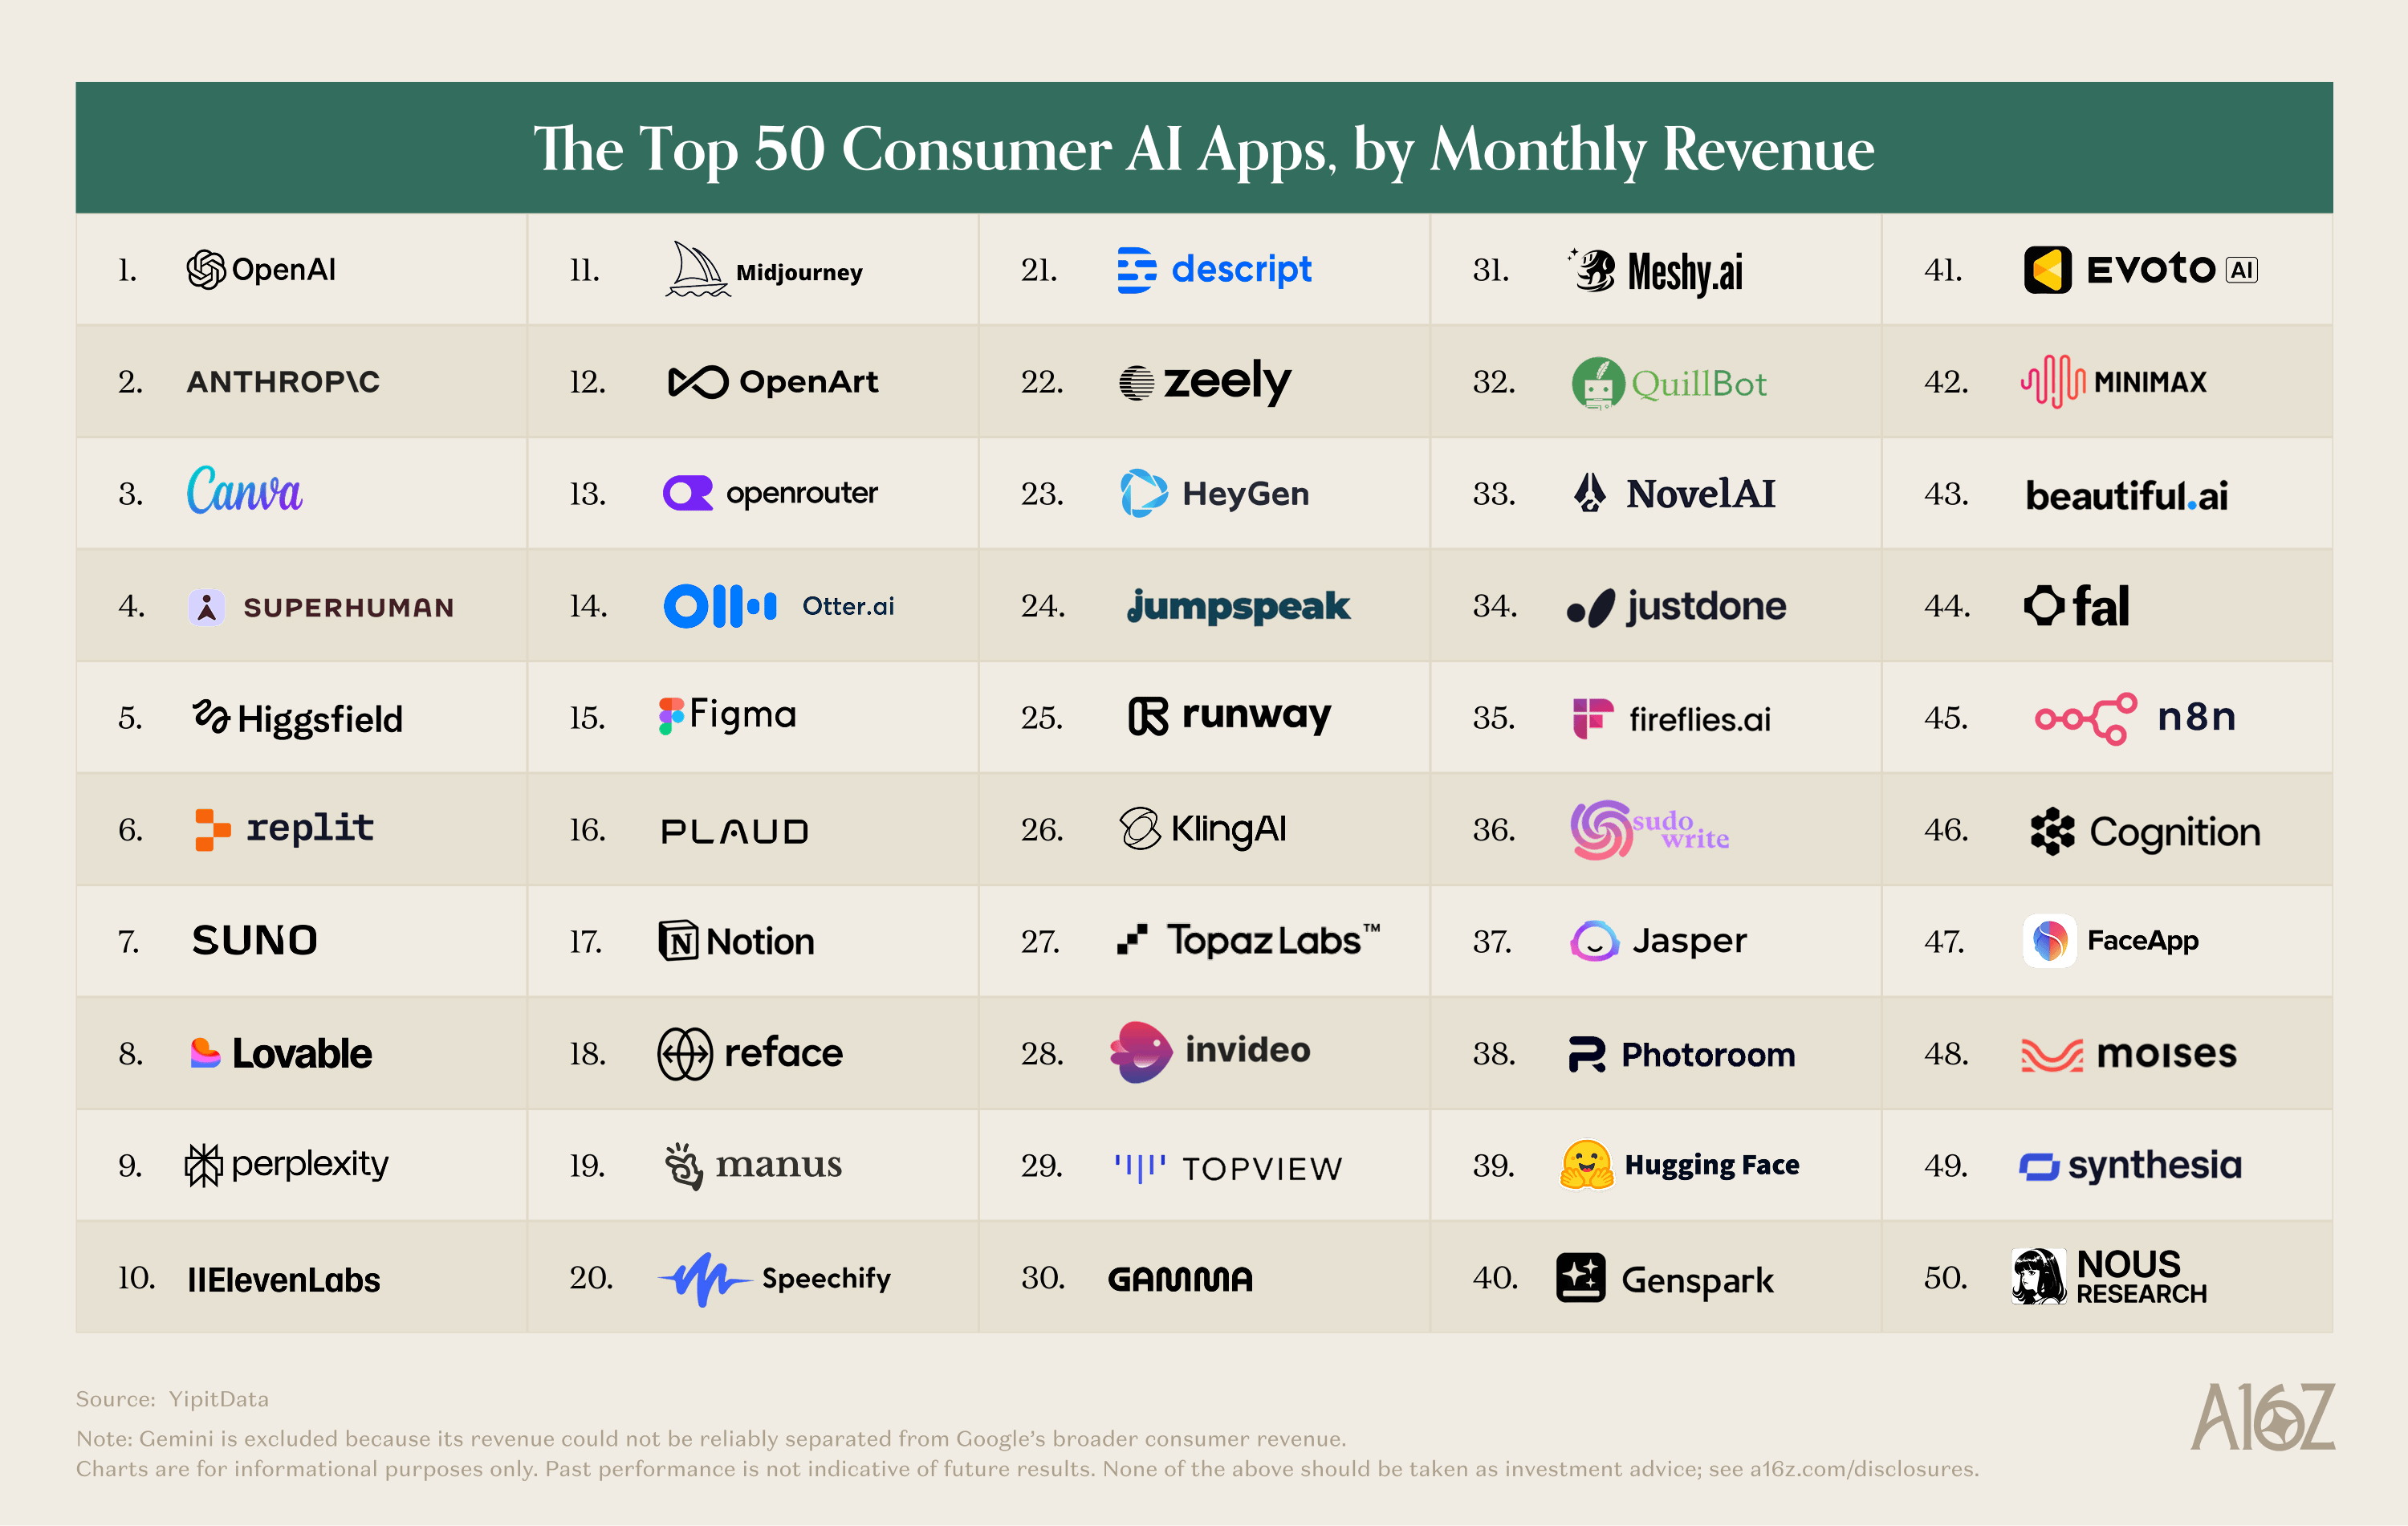
但仅凭流量数据,正日益掩盖消费者 AI 的真实趋势。得益于 YipitData,我们首次增加了按美国消费者卡上观测支出进行的排名。这为我们提供了另一种观察市场的方式,包括数十个未出现在我们网页和移动榜单上的供应商——例如桌面应用,以及现有消息平台内的智能体。
这份新数据带来的最大启示?消费者 AI 的使用很广泛,但深度不够……对几乎所有人来说都是如此。虽然近一半美国消费者现在报告使用 AI,但只有 25% 每天使用。截至 8 月,仅有 4.5% 的美国消费者拥有 ChatGPT、Gemini 或 Claude 的活跃付费个人订阅。你可以在我们上周分享的市场状况演示中获取更多关于 AI 广泛采用的数据。
然而,AI 的消费者重度用户极其投入——并且极具变现潜力。支出最高的前 10% 用户约占所有观测支出的一半。这些高支出用户不成比例地购买编程、生产力和创意工具。
在这些用户身上,消费者 AI 找到了它的第一个真正市场:那些为帮助自己构建、创造和完成工作的工具付费——而且往往付很多钱——的人。触达其他所有人很可能需要不同的产品。我们现在正看到一些曙光:个人助手的推出,与它们的祖先 OpenClaw 不同,这些助手可供非开发者使用——而且免费。
除了这些产品能力的提升,消费者 AI 很可能需要一种新的商业模式——或者可能是一种旧的模式。基本上所有 AI 收入都来自直接订阅或使用收费,这与以往时代不同,那时消费者是通过广告或交易收入被间接变现的。这很可能是阻碍消费者更深入采用的一个限制因素。
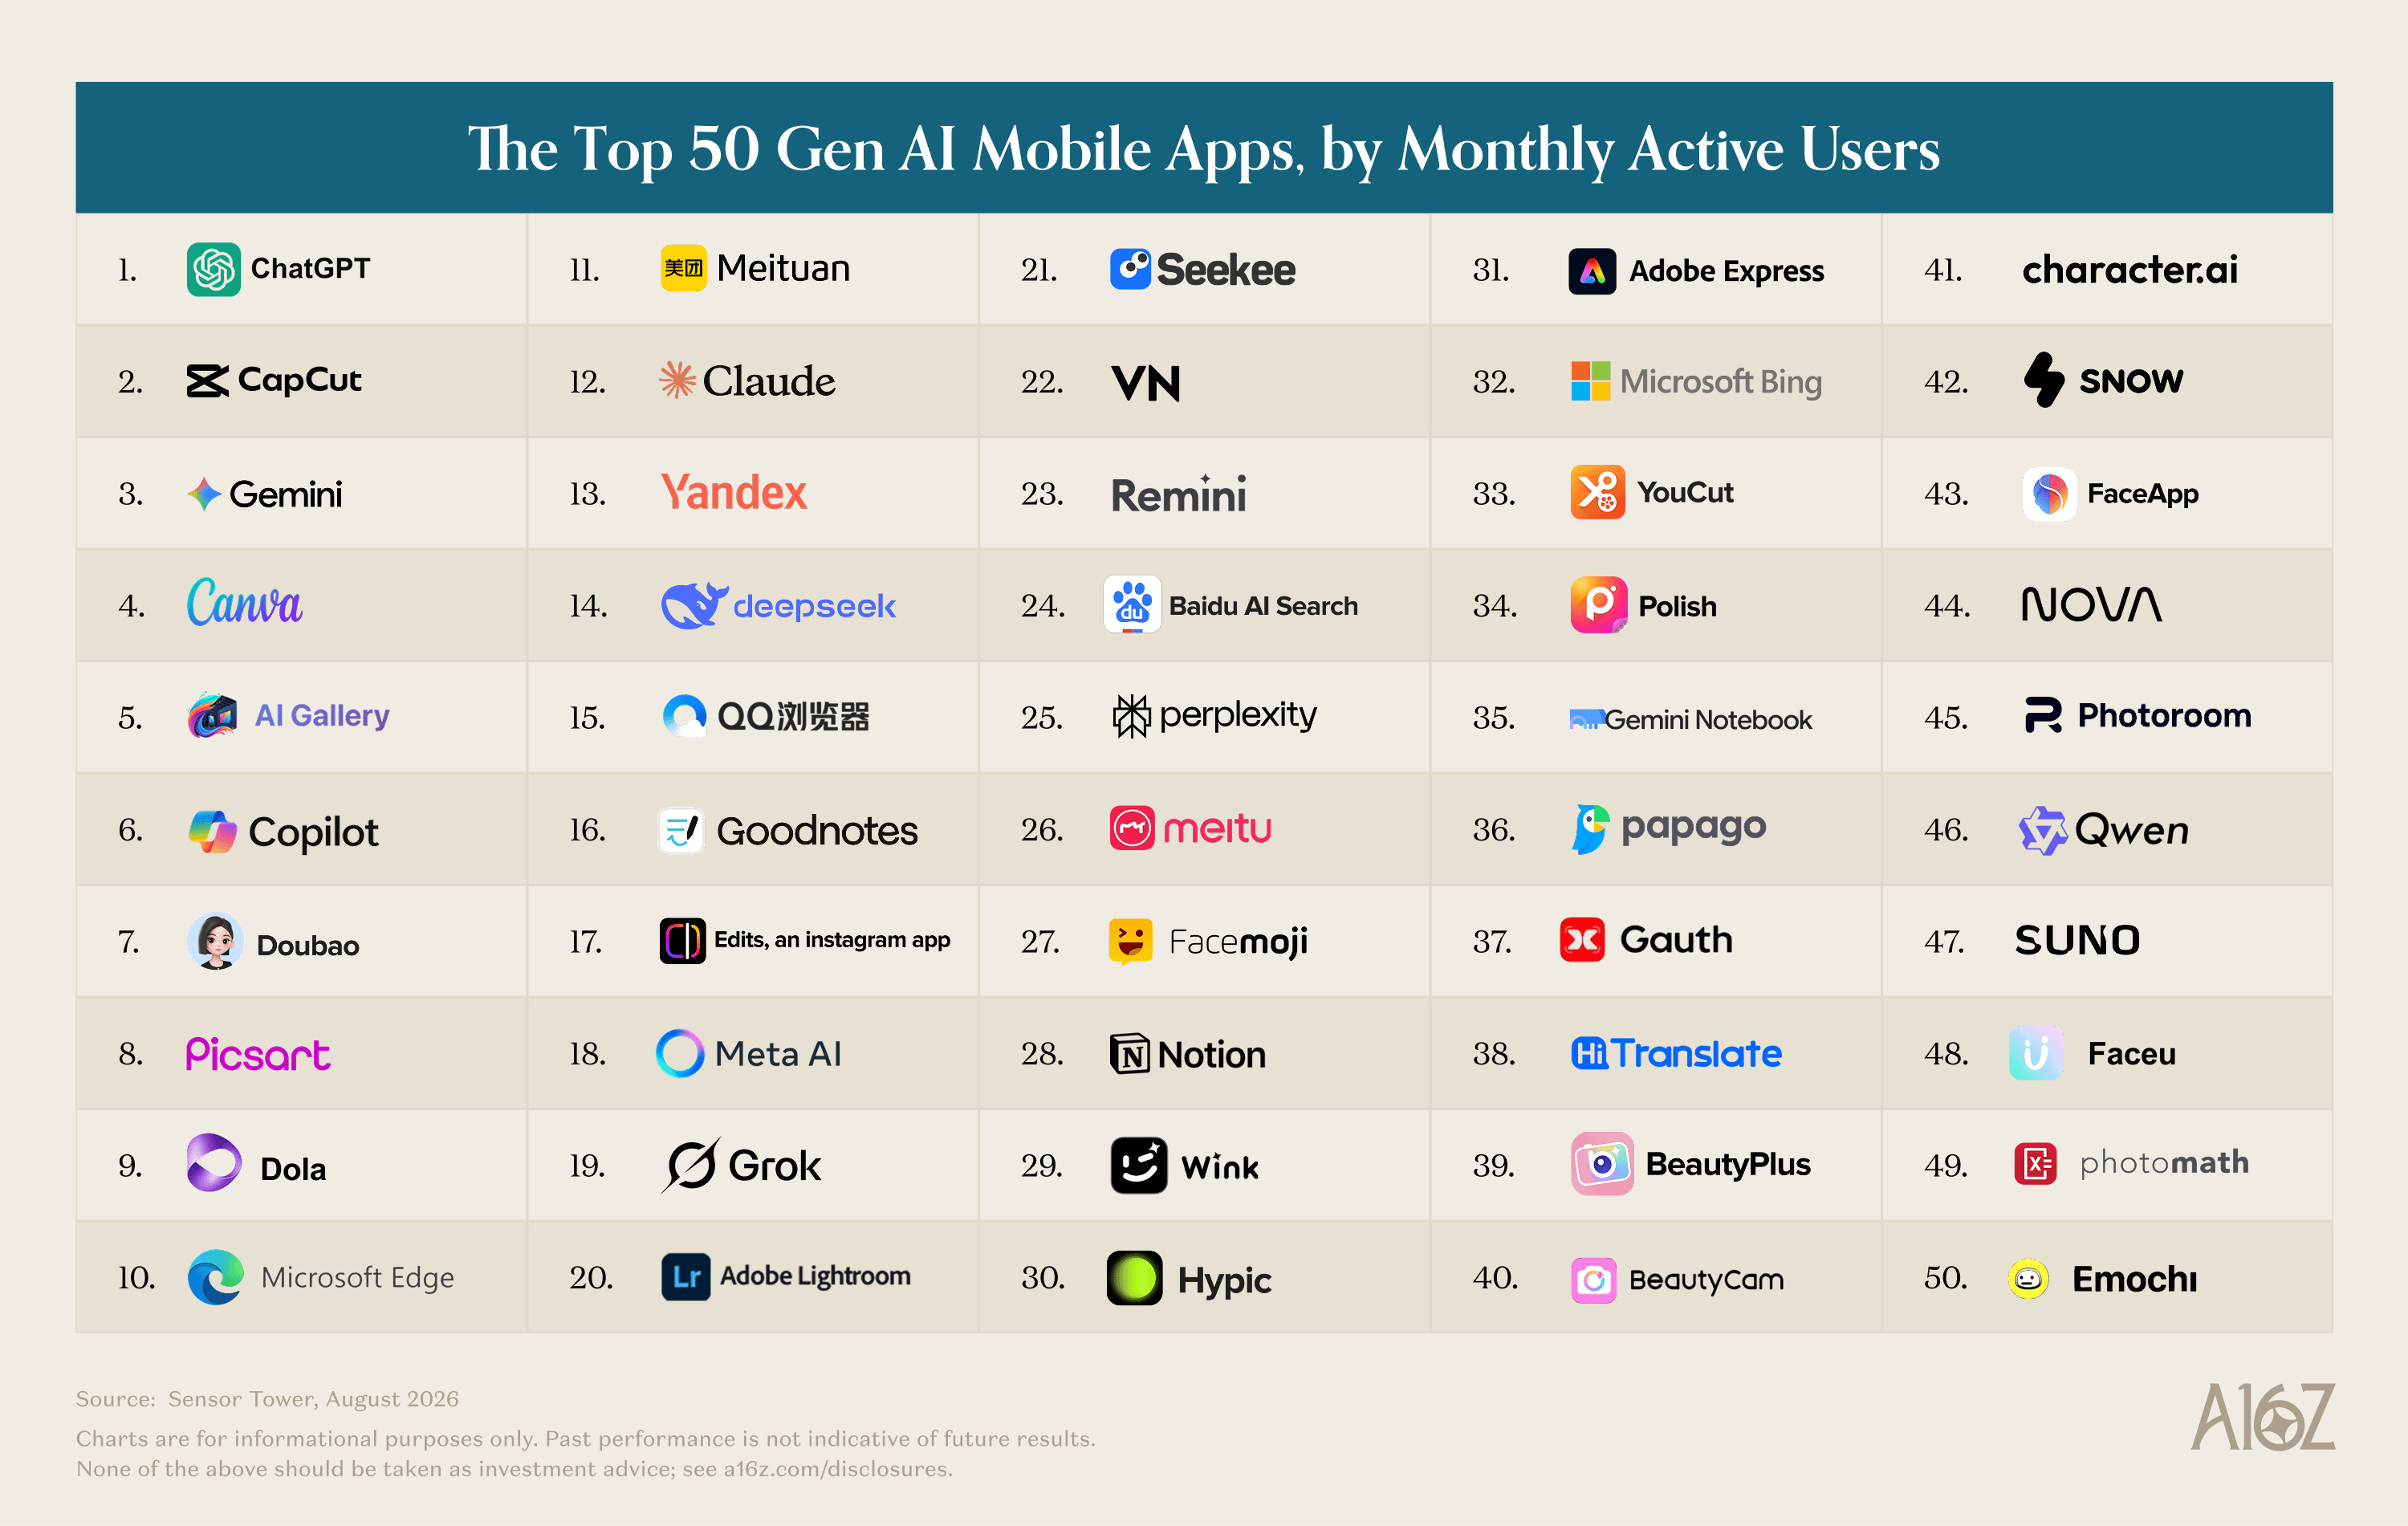
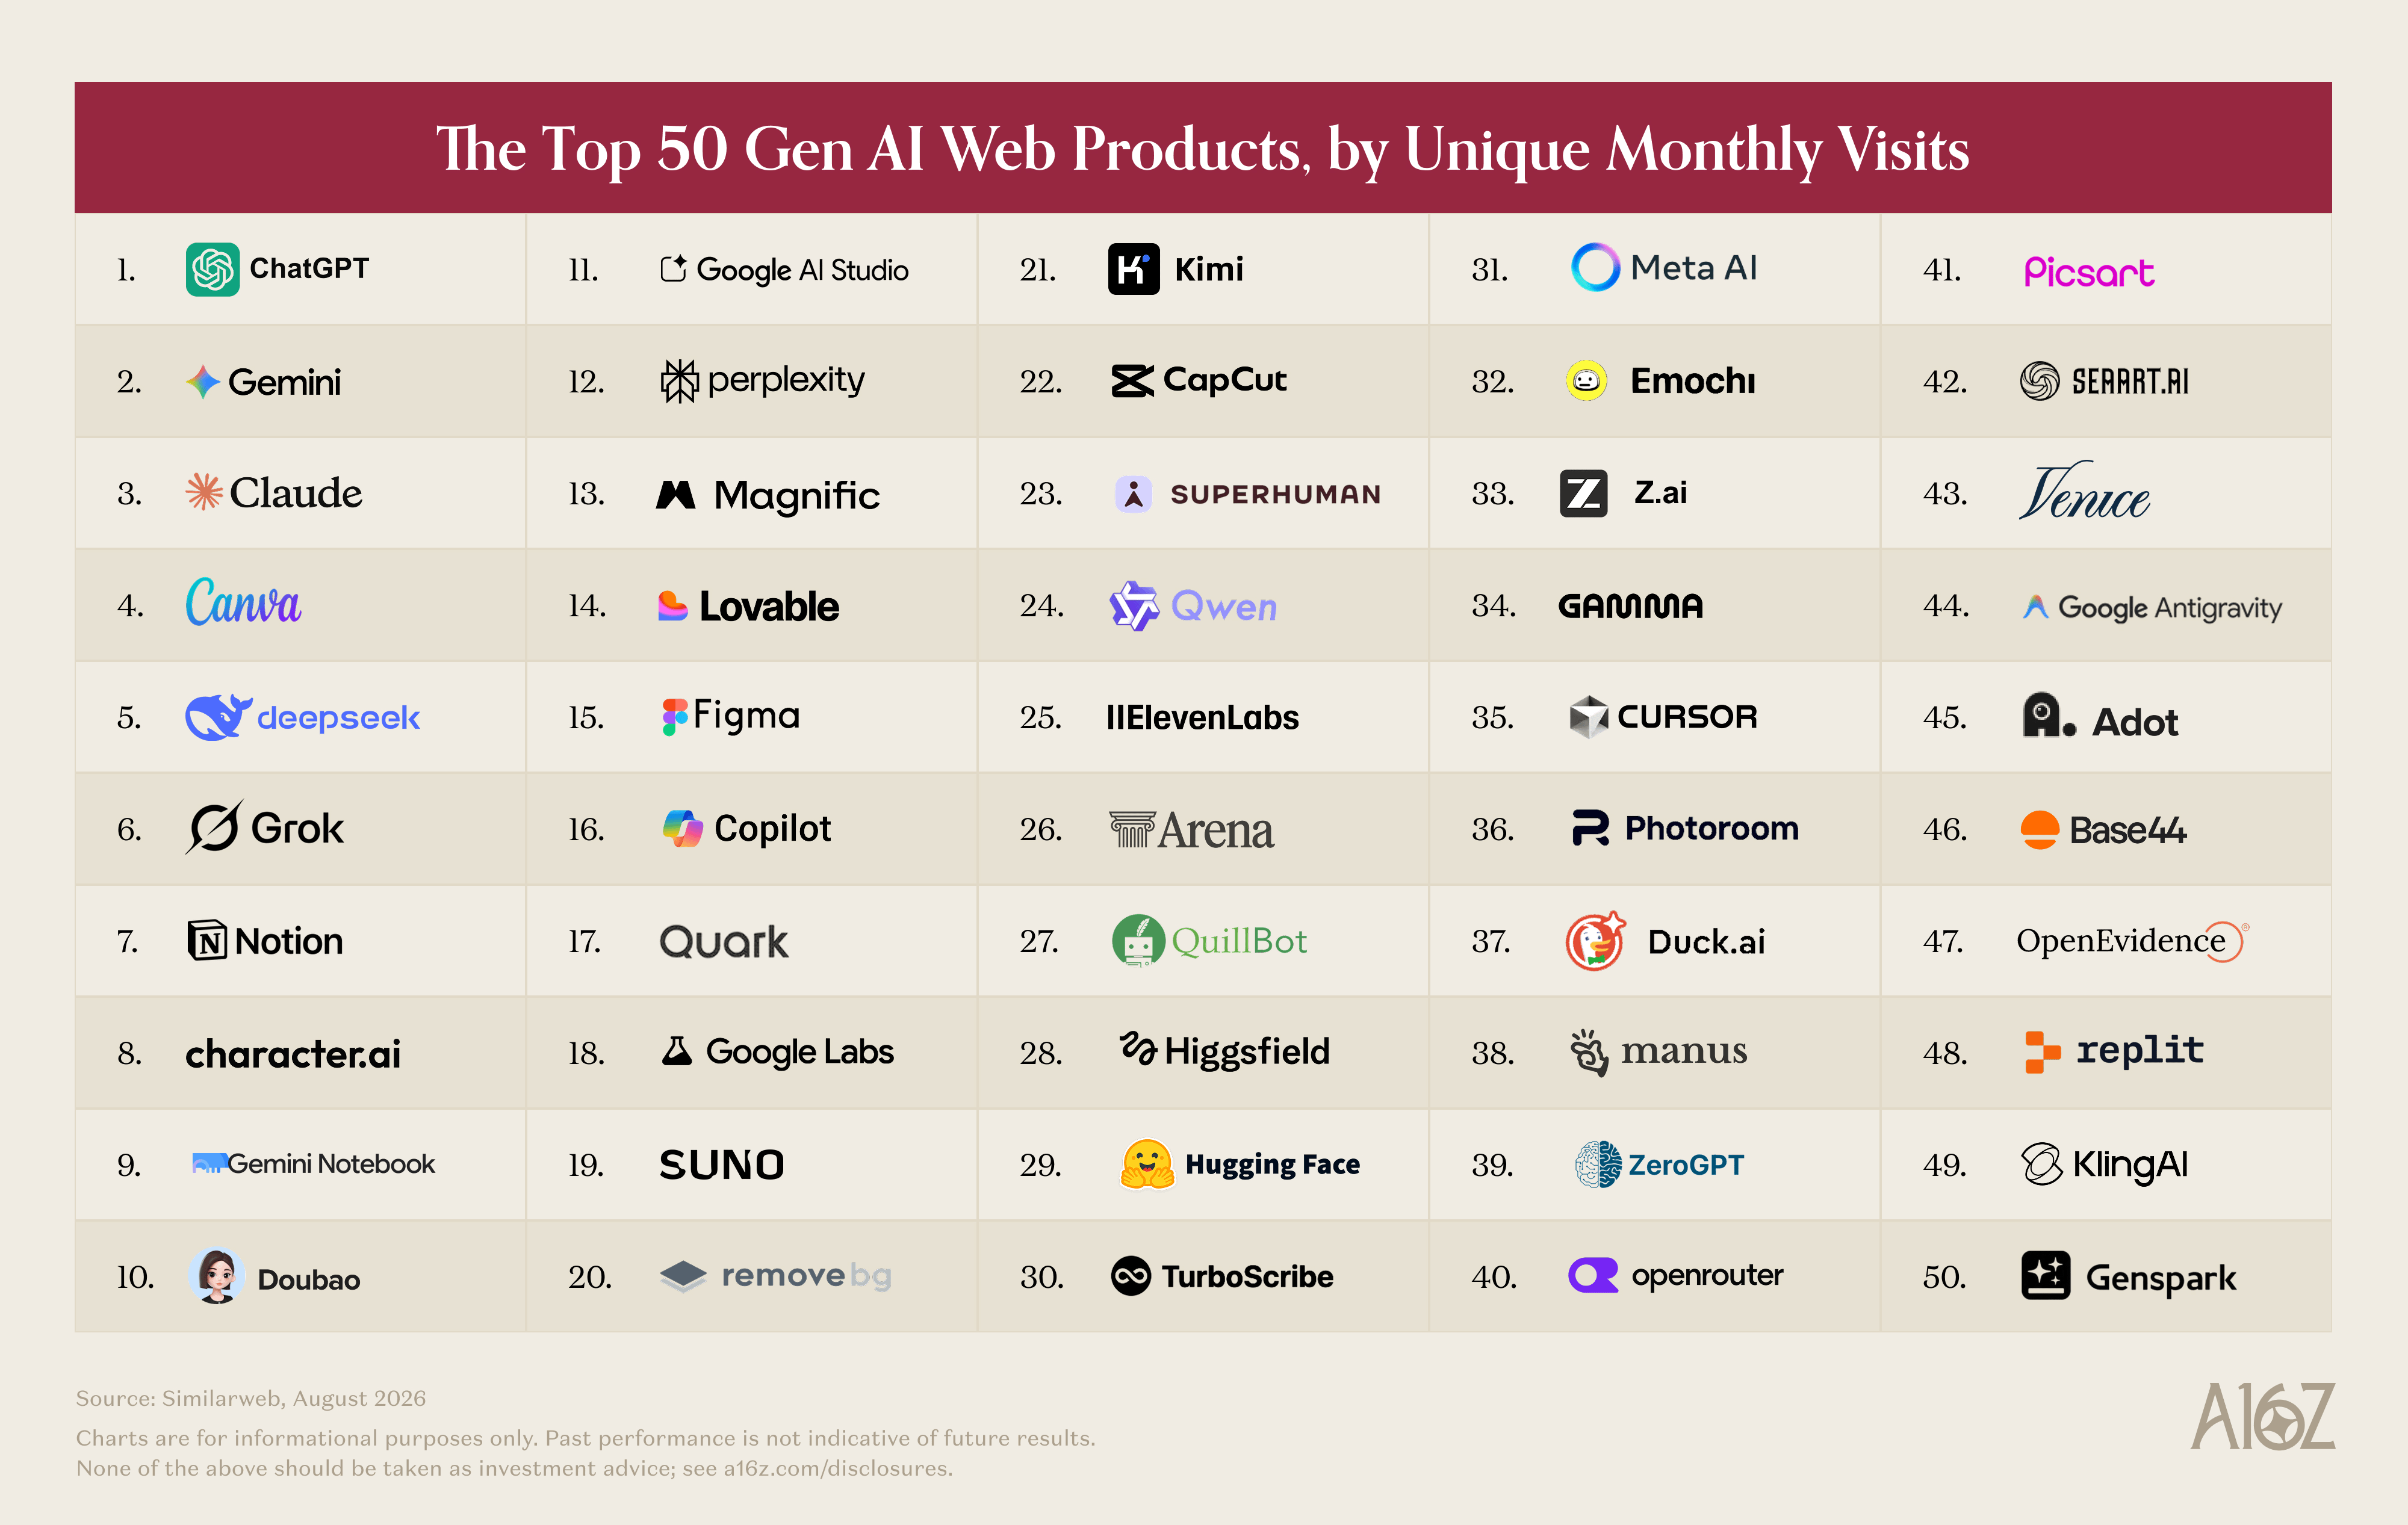
与之前的版本一样,我们使用 Similarweb 按月度访问量对前 50 款网页产品进行排名,并使用 Sensor Tower 按月度活跃用户对前 50 款移动应用进行排名。生成式 AI 必须是产品体验的核心;AI 原生公司和成熟产品都有资格入选。
从这份榜单开始,我们对资格标准做出一项调整:主要设计用于 NSFW 用例的产品将被排除。这不应被解读为对这些产品需求的下降——我们将它们视为一个独立类别,而不是与 SFW 产品一起排名。
1. 三个 LLM,三种不同的游戏
消费者 AI 的头条新闻与我们 2023 年 9 月的第一份报告相同——ChatGPT 是先驱,并且仍然是领导者。在 8 月的网页访问量上,它对 Gemini 保持约 2 倍的领先,对 Claude 的领先幅度更大(6 倍)。这一差距在移动端更为显著,在月度活跃用户上,ChatGPT 对 Gemini 保持 2.5 倍的领先,对 Claude 保持 14 倍的领先。
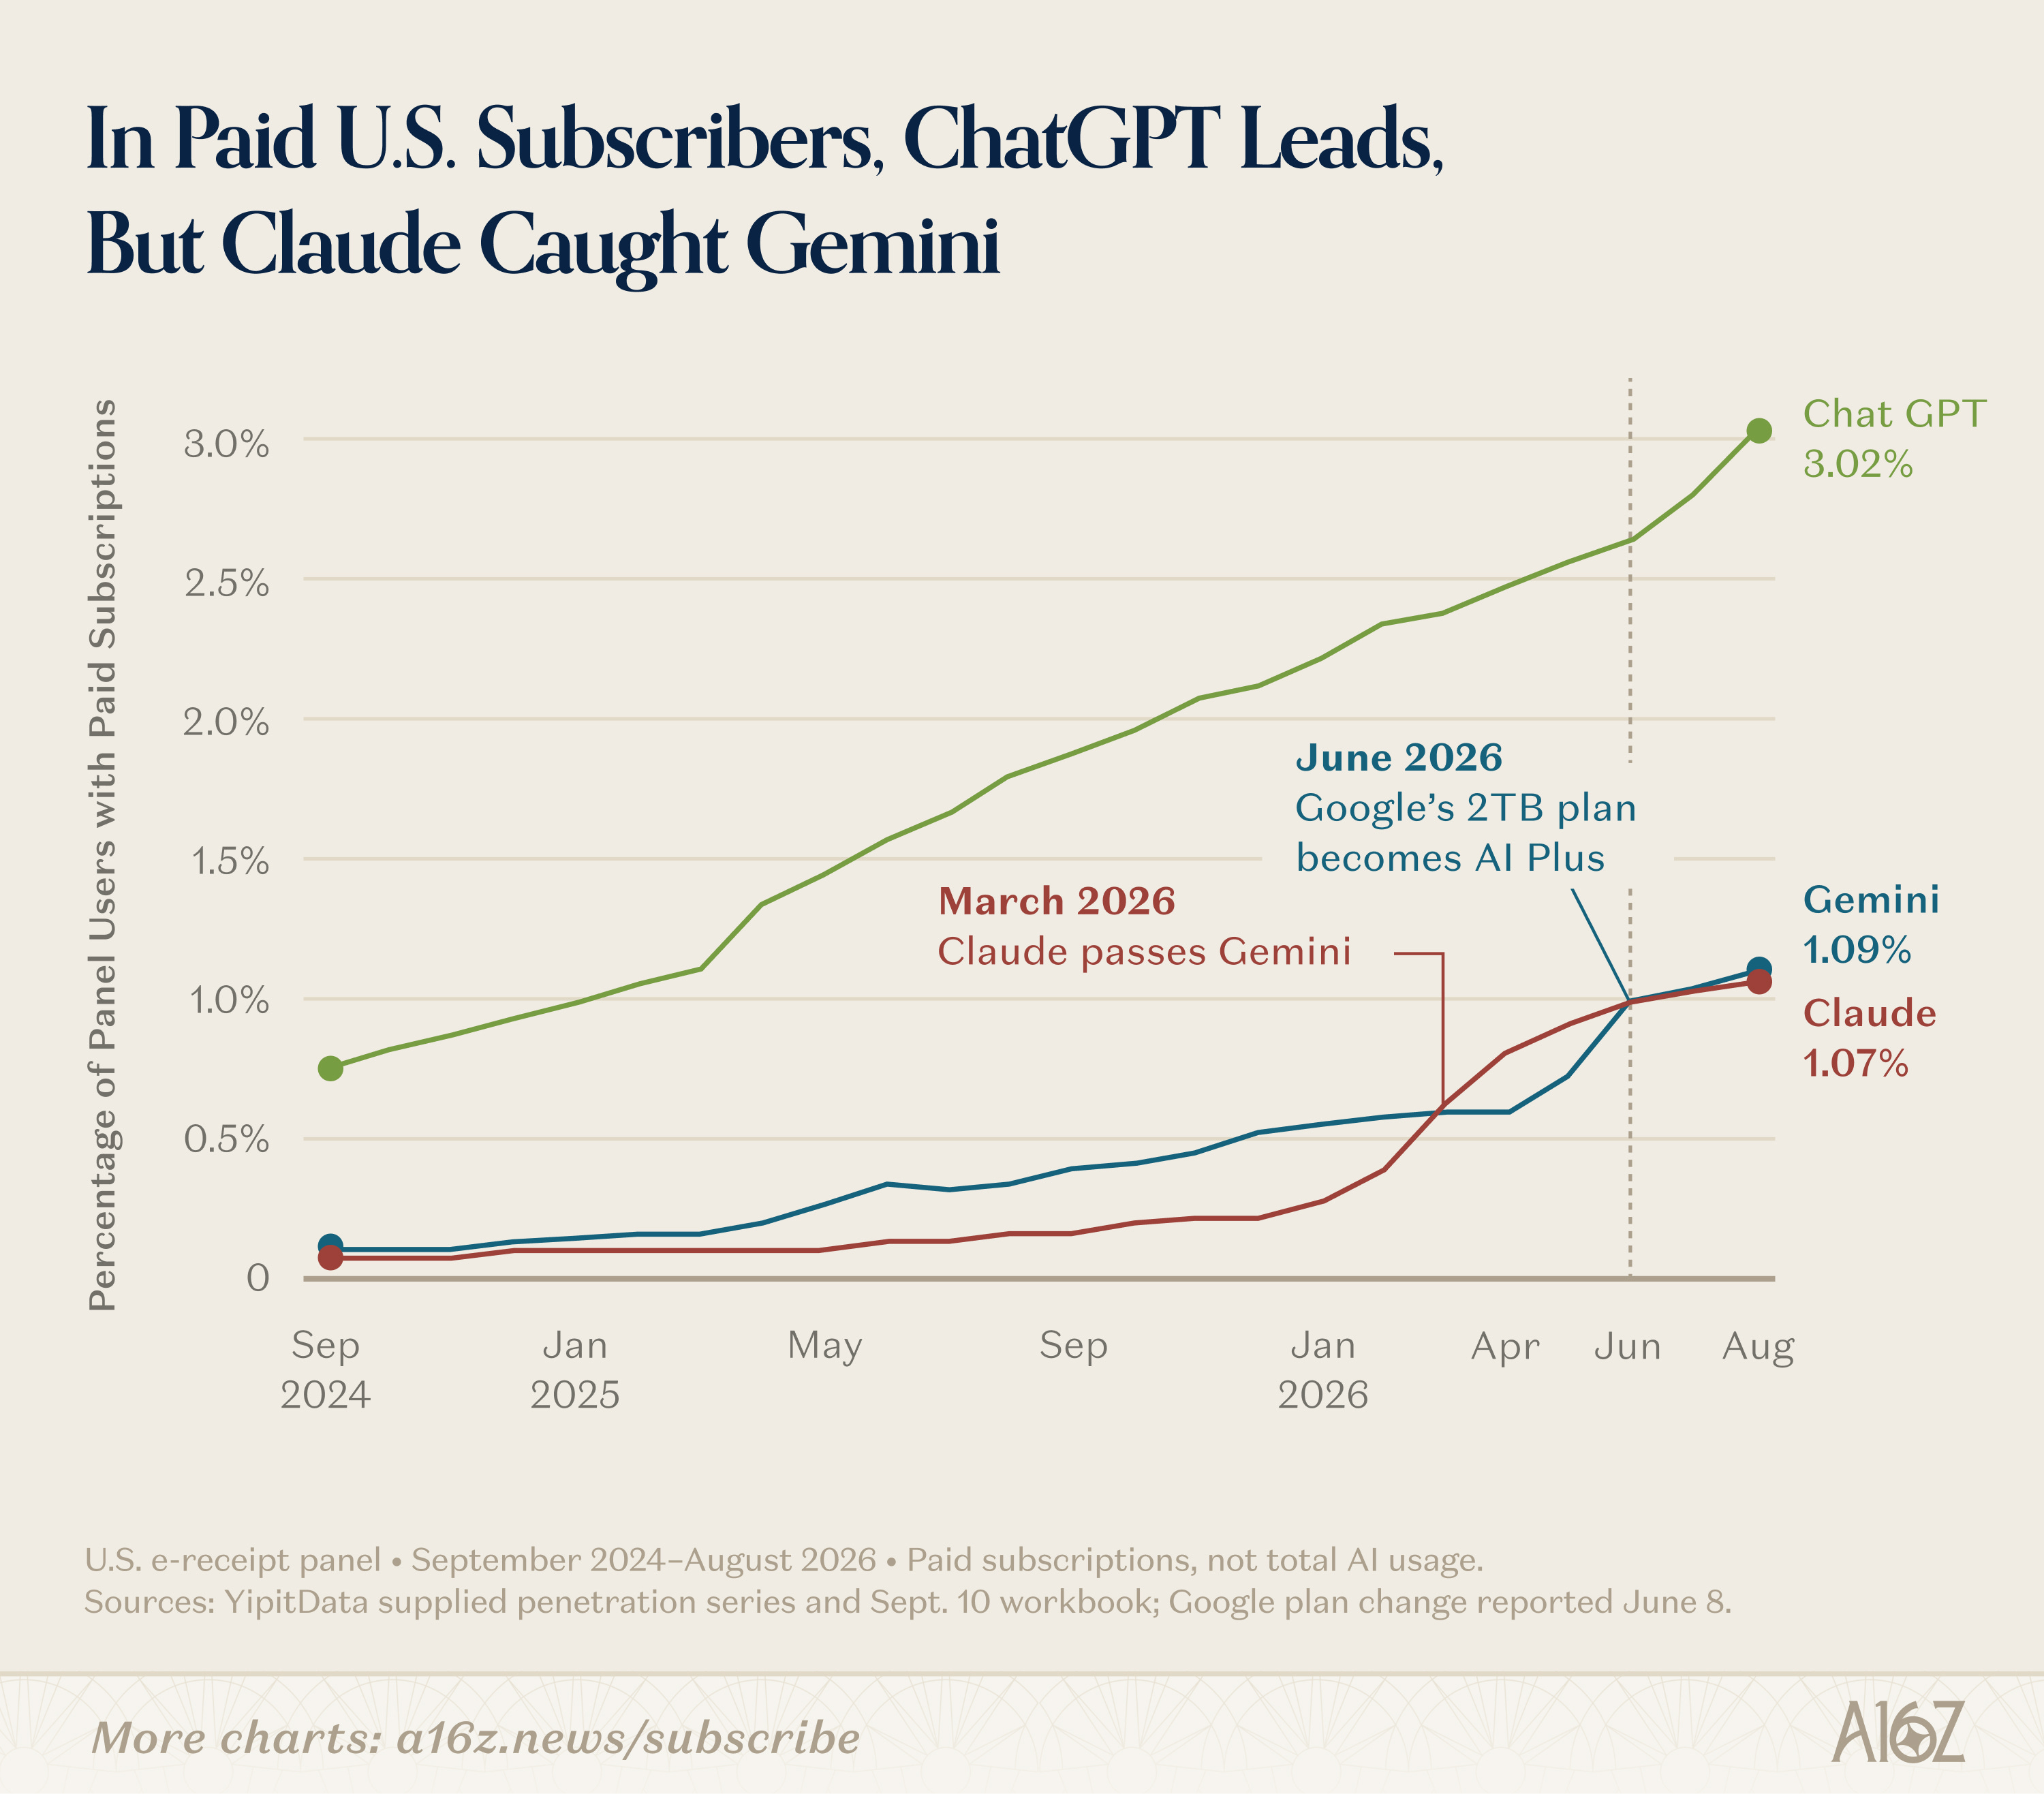
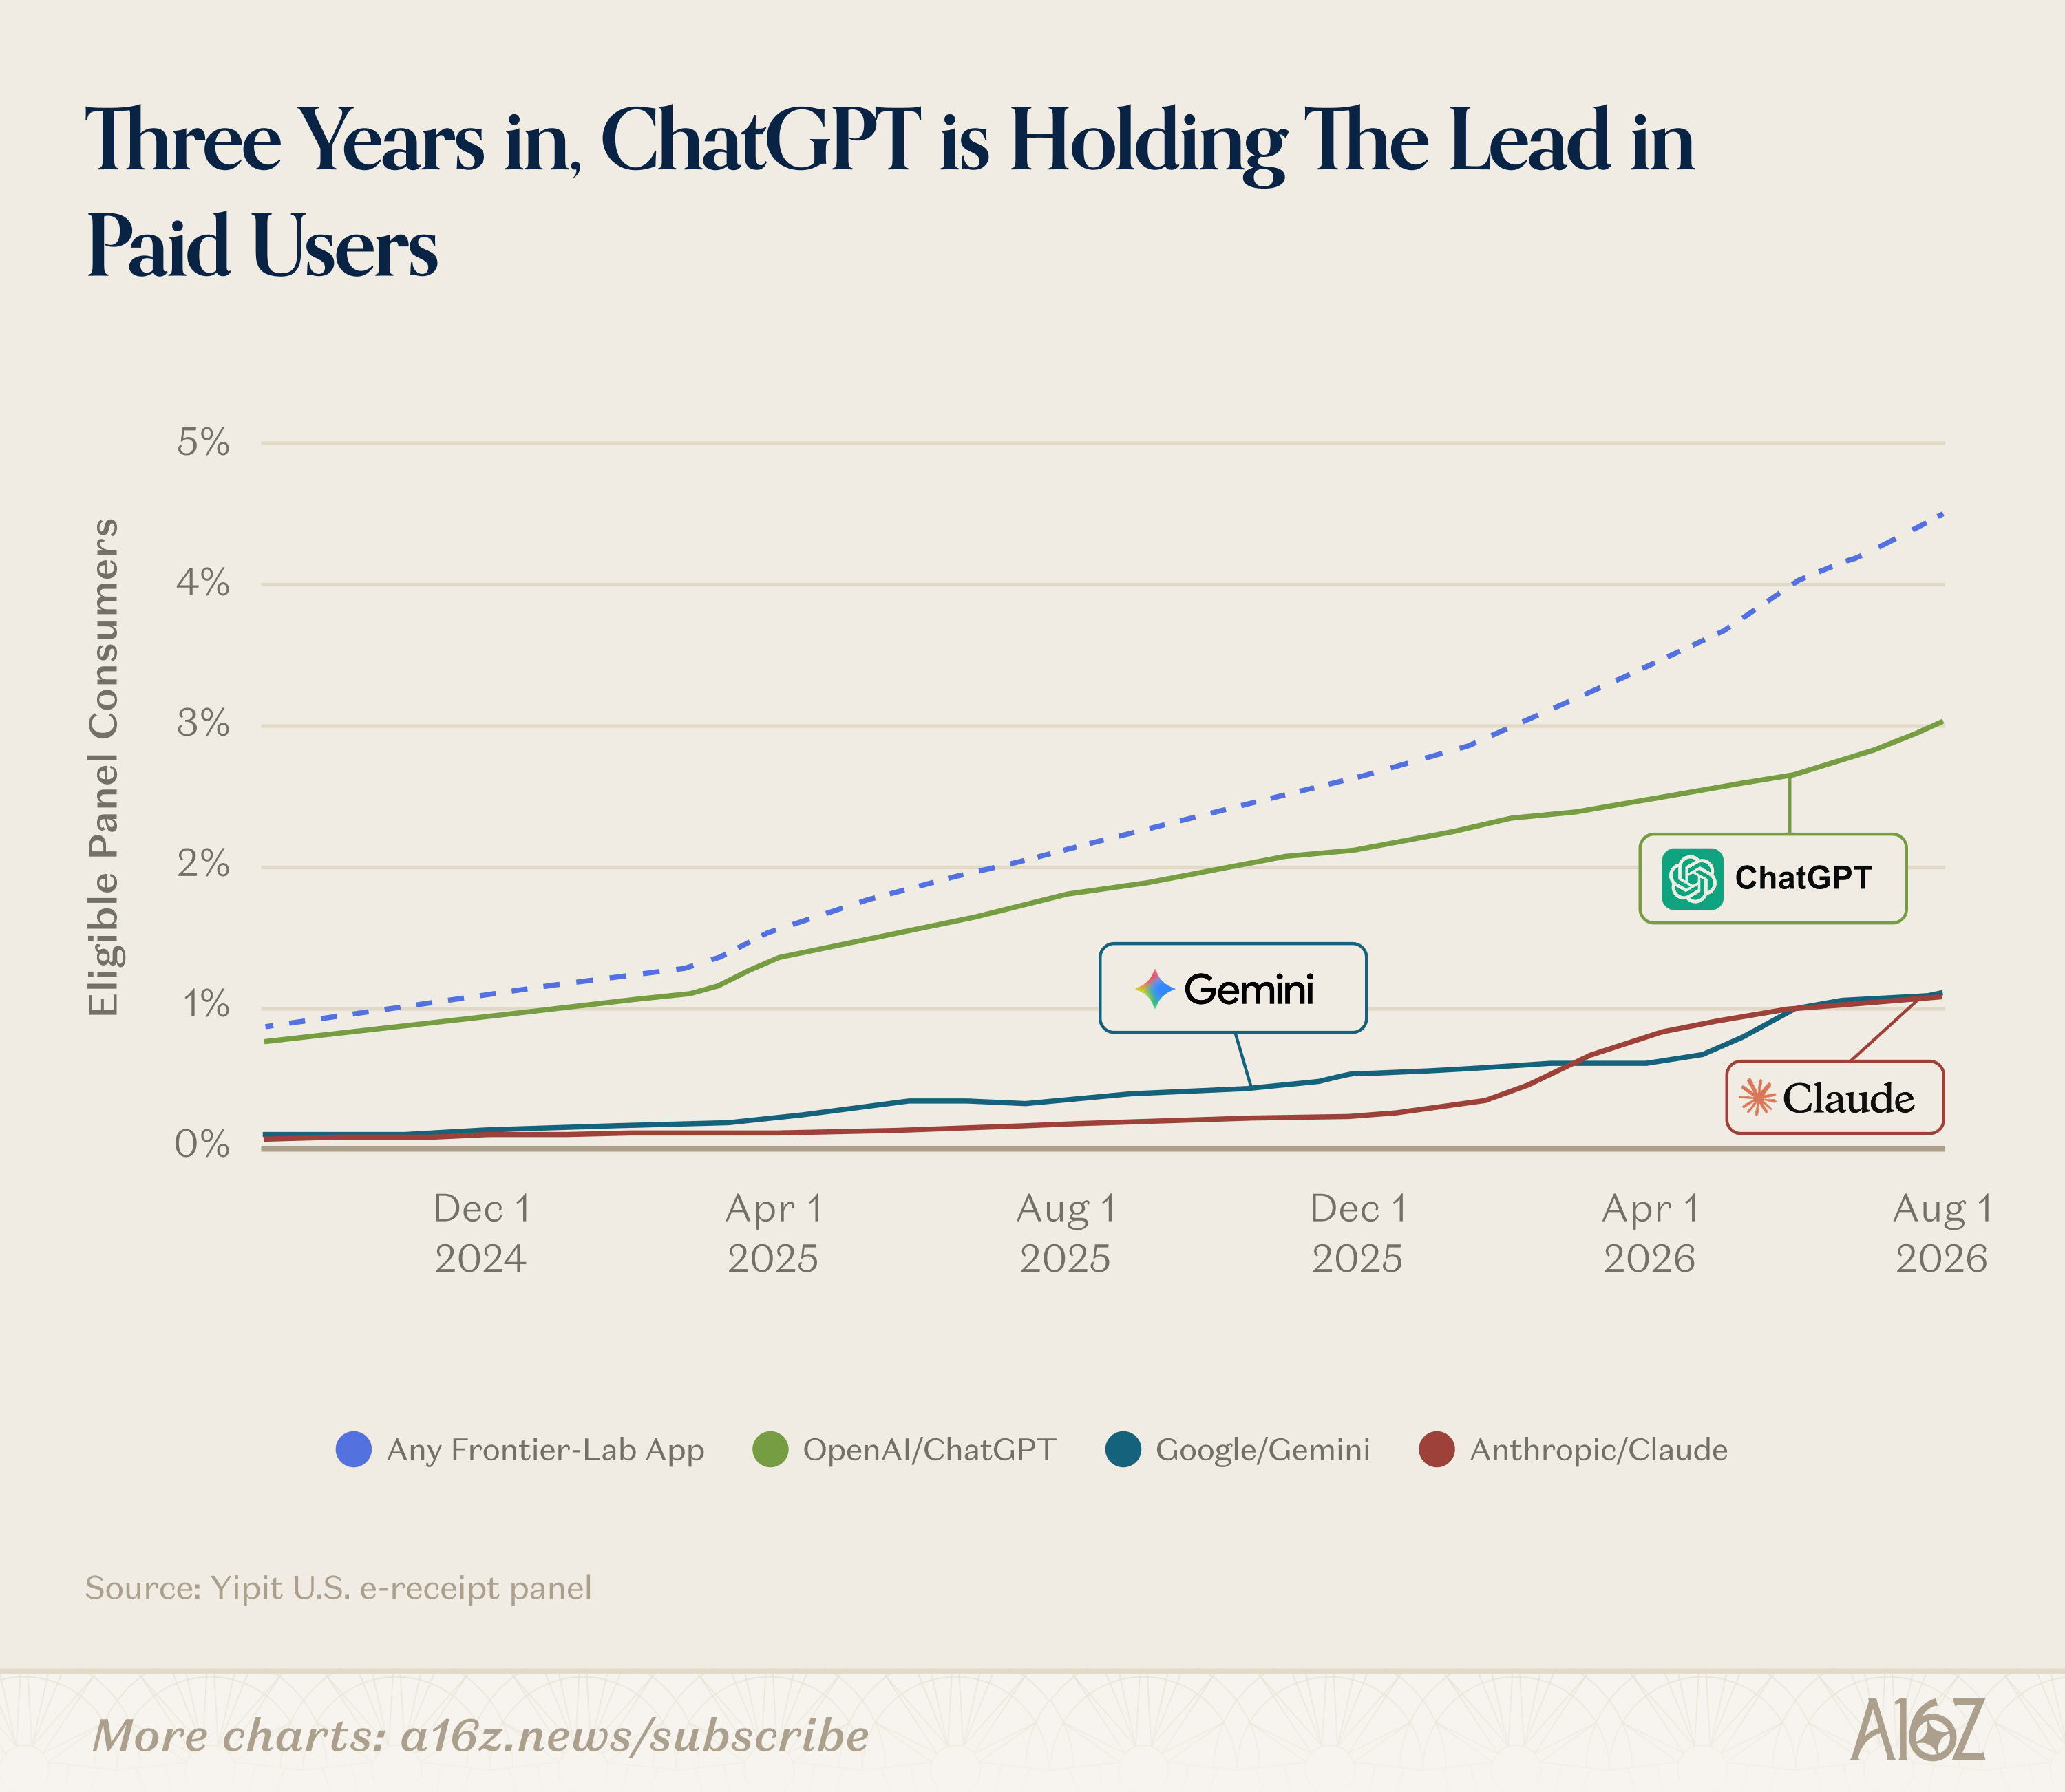
我们的新收入数据讲述了类似的故事。根据 YipitData 的样本,ChatGPT 的美国消费者付费订阅者数量是 Claude 或 Gemini 的 3 倍。
这一格局中最重要的转变是 Claude 崛起为明确的第三名。Claude 甚至没有出现在我们 2023 年 9 月的第一份网页榜单上,但如今在流量上已超过 DeepSeek 和 Perplexity 等竞争对手。更重要的是,Claude 在今年早些时候在美国消费者订阅者数量上超过了 Gemini。即使 Google 将旧有付费用户迁移到 AI 计划(非自然地抬高了订阅者数量),Gemini 和 Claude 仍然不相上下。
Claude 的这一波崛起得益于新产品(1 月的 Cowork、4 月的 Claude Design)、新模型(6 月的 Fable 5),以及一波公众关注。在 Anthropic 于 2 月下旬与五角大楼发生争端期间,Claude 首次在美国免费移动应用中排名第一。
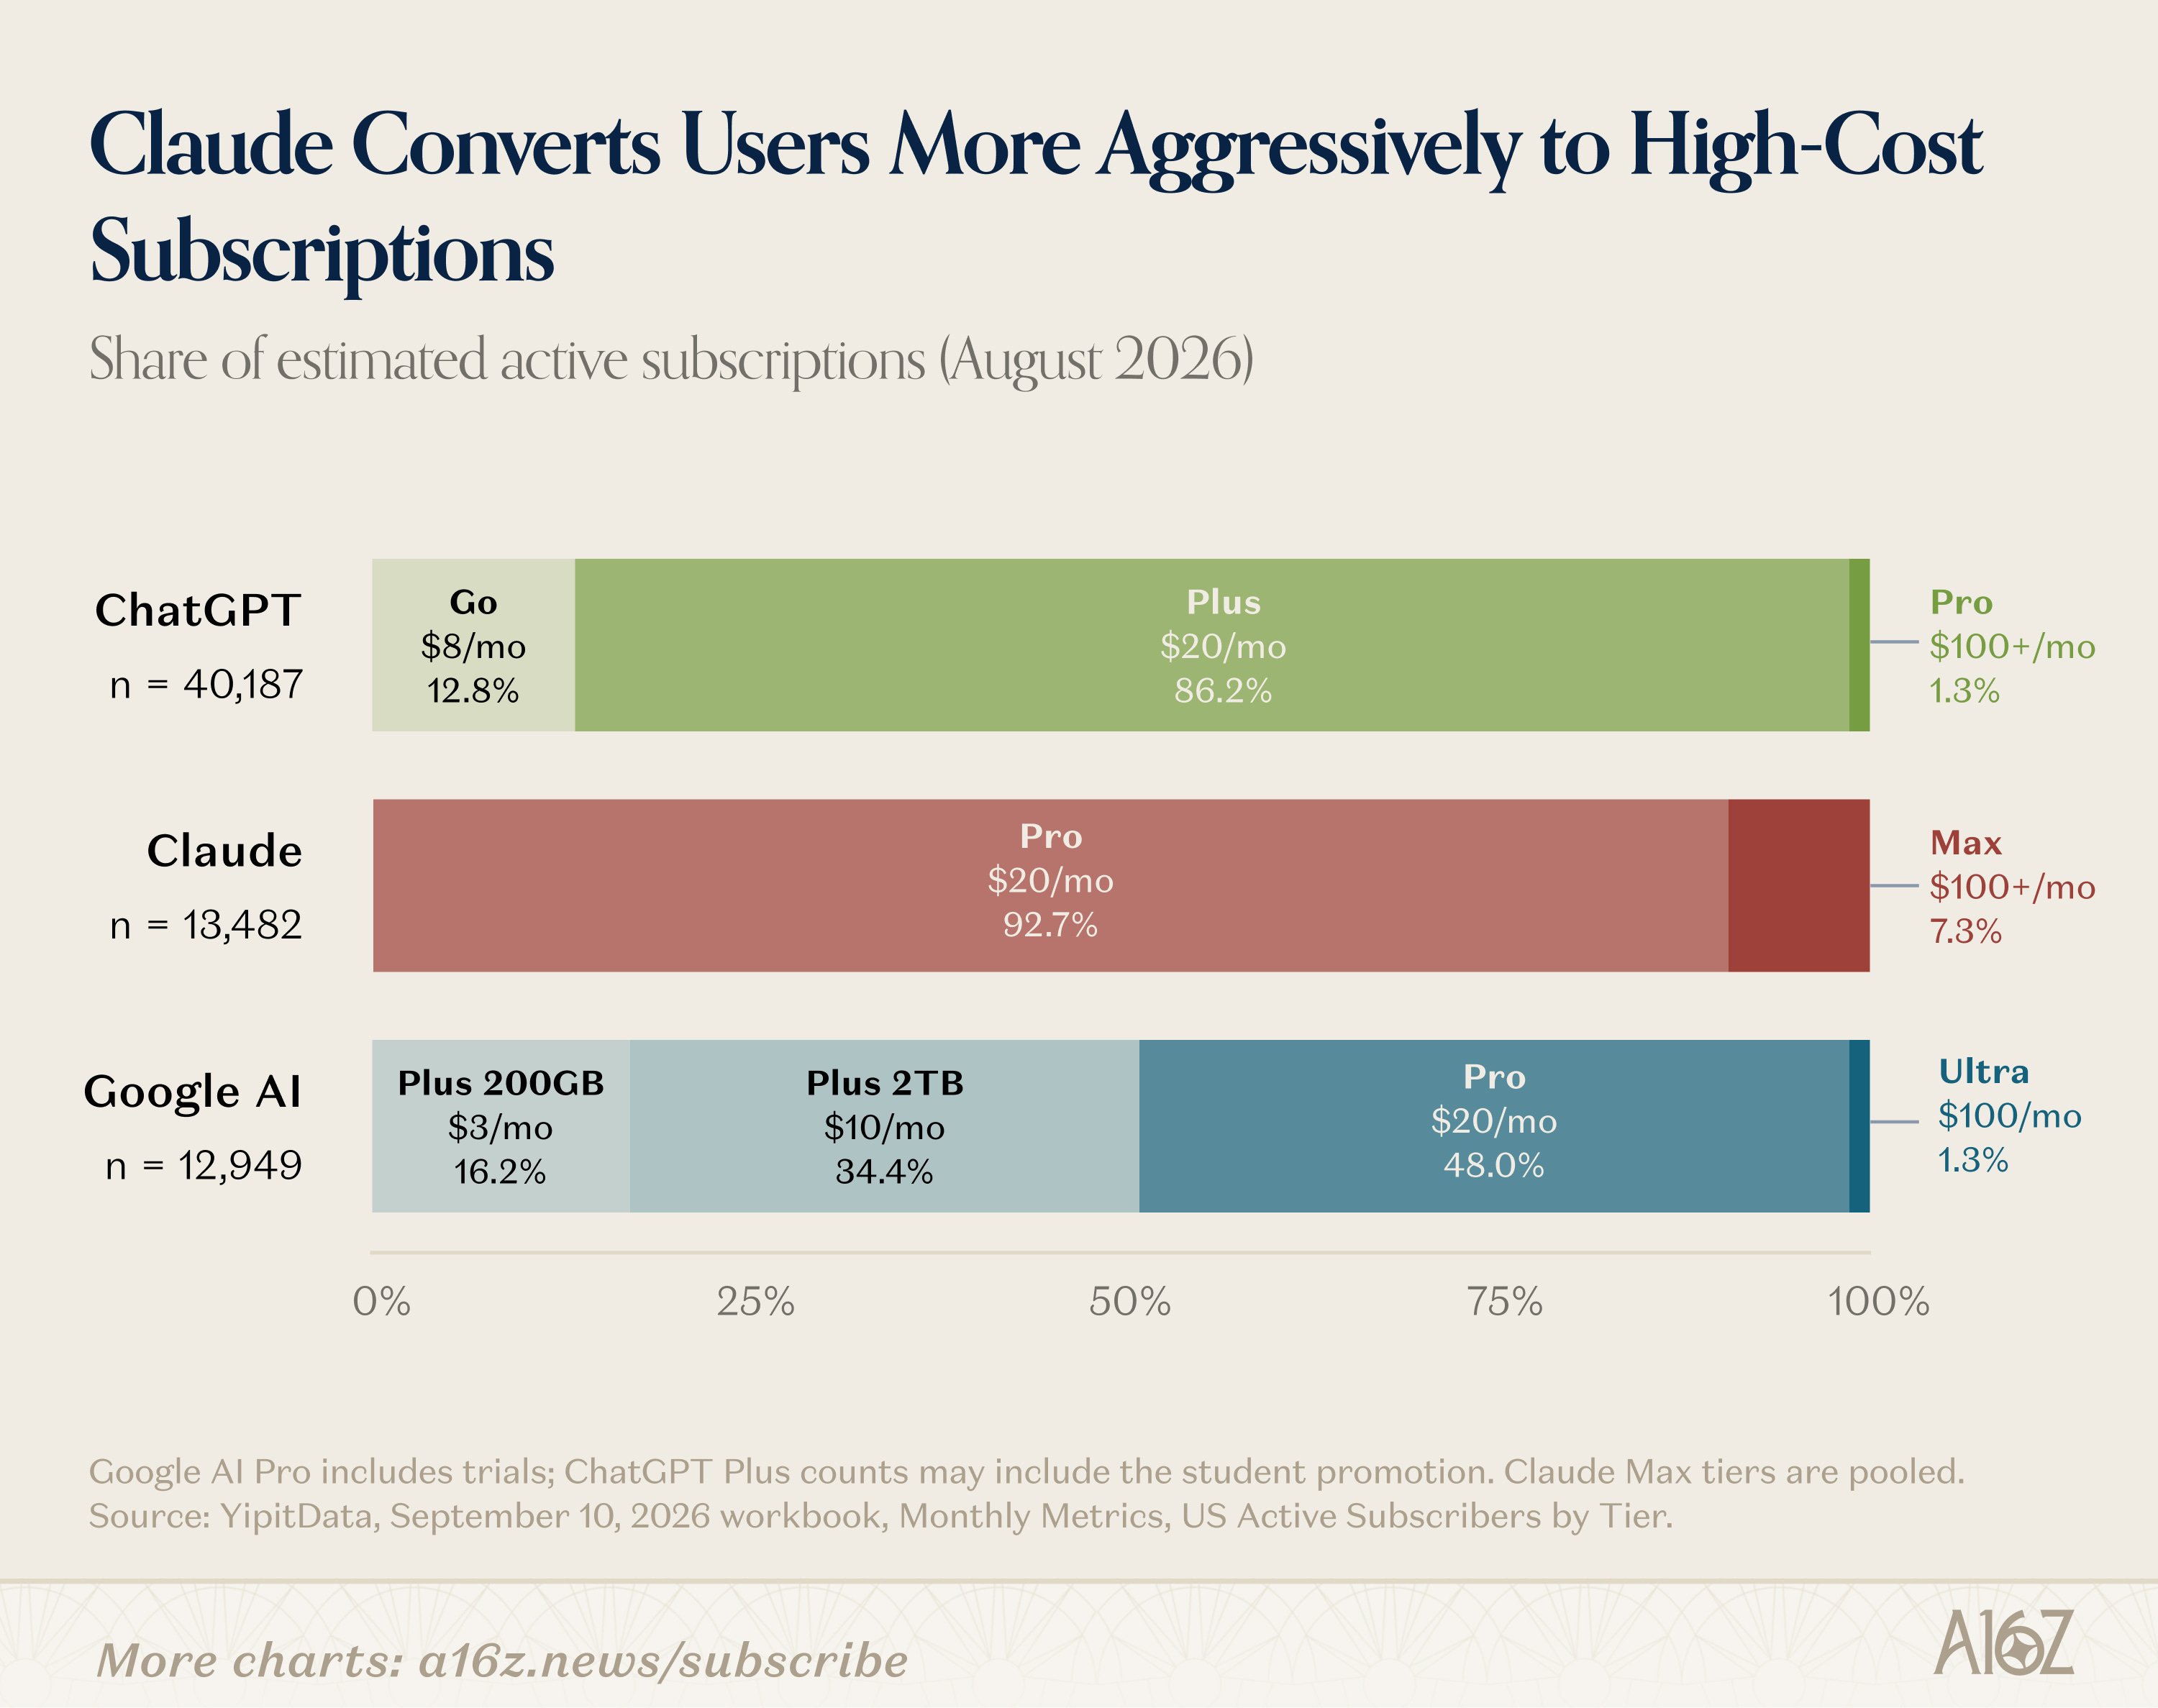
与 OpenAI 和 Google 不同,Anthropic 已明确表示不会在 Claude 中投放广告,而是通过订阅向用户收费。他们一直在积极这样做。Claude 在最昂贵的个人套餐 Max(起价每月 100 美元)上拥有 7.3% 的消费者付费用户——相比之下,Google 和 ChatGPT 在各自每月 100 美元的订阅上分别为 1.3% 和 1.1%。
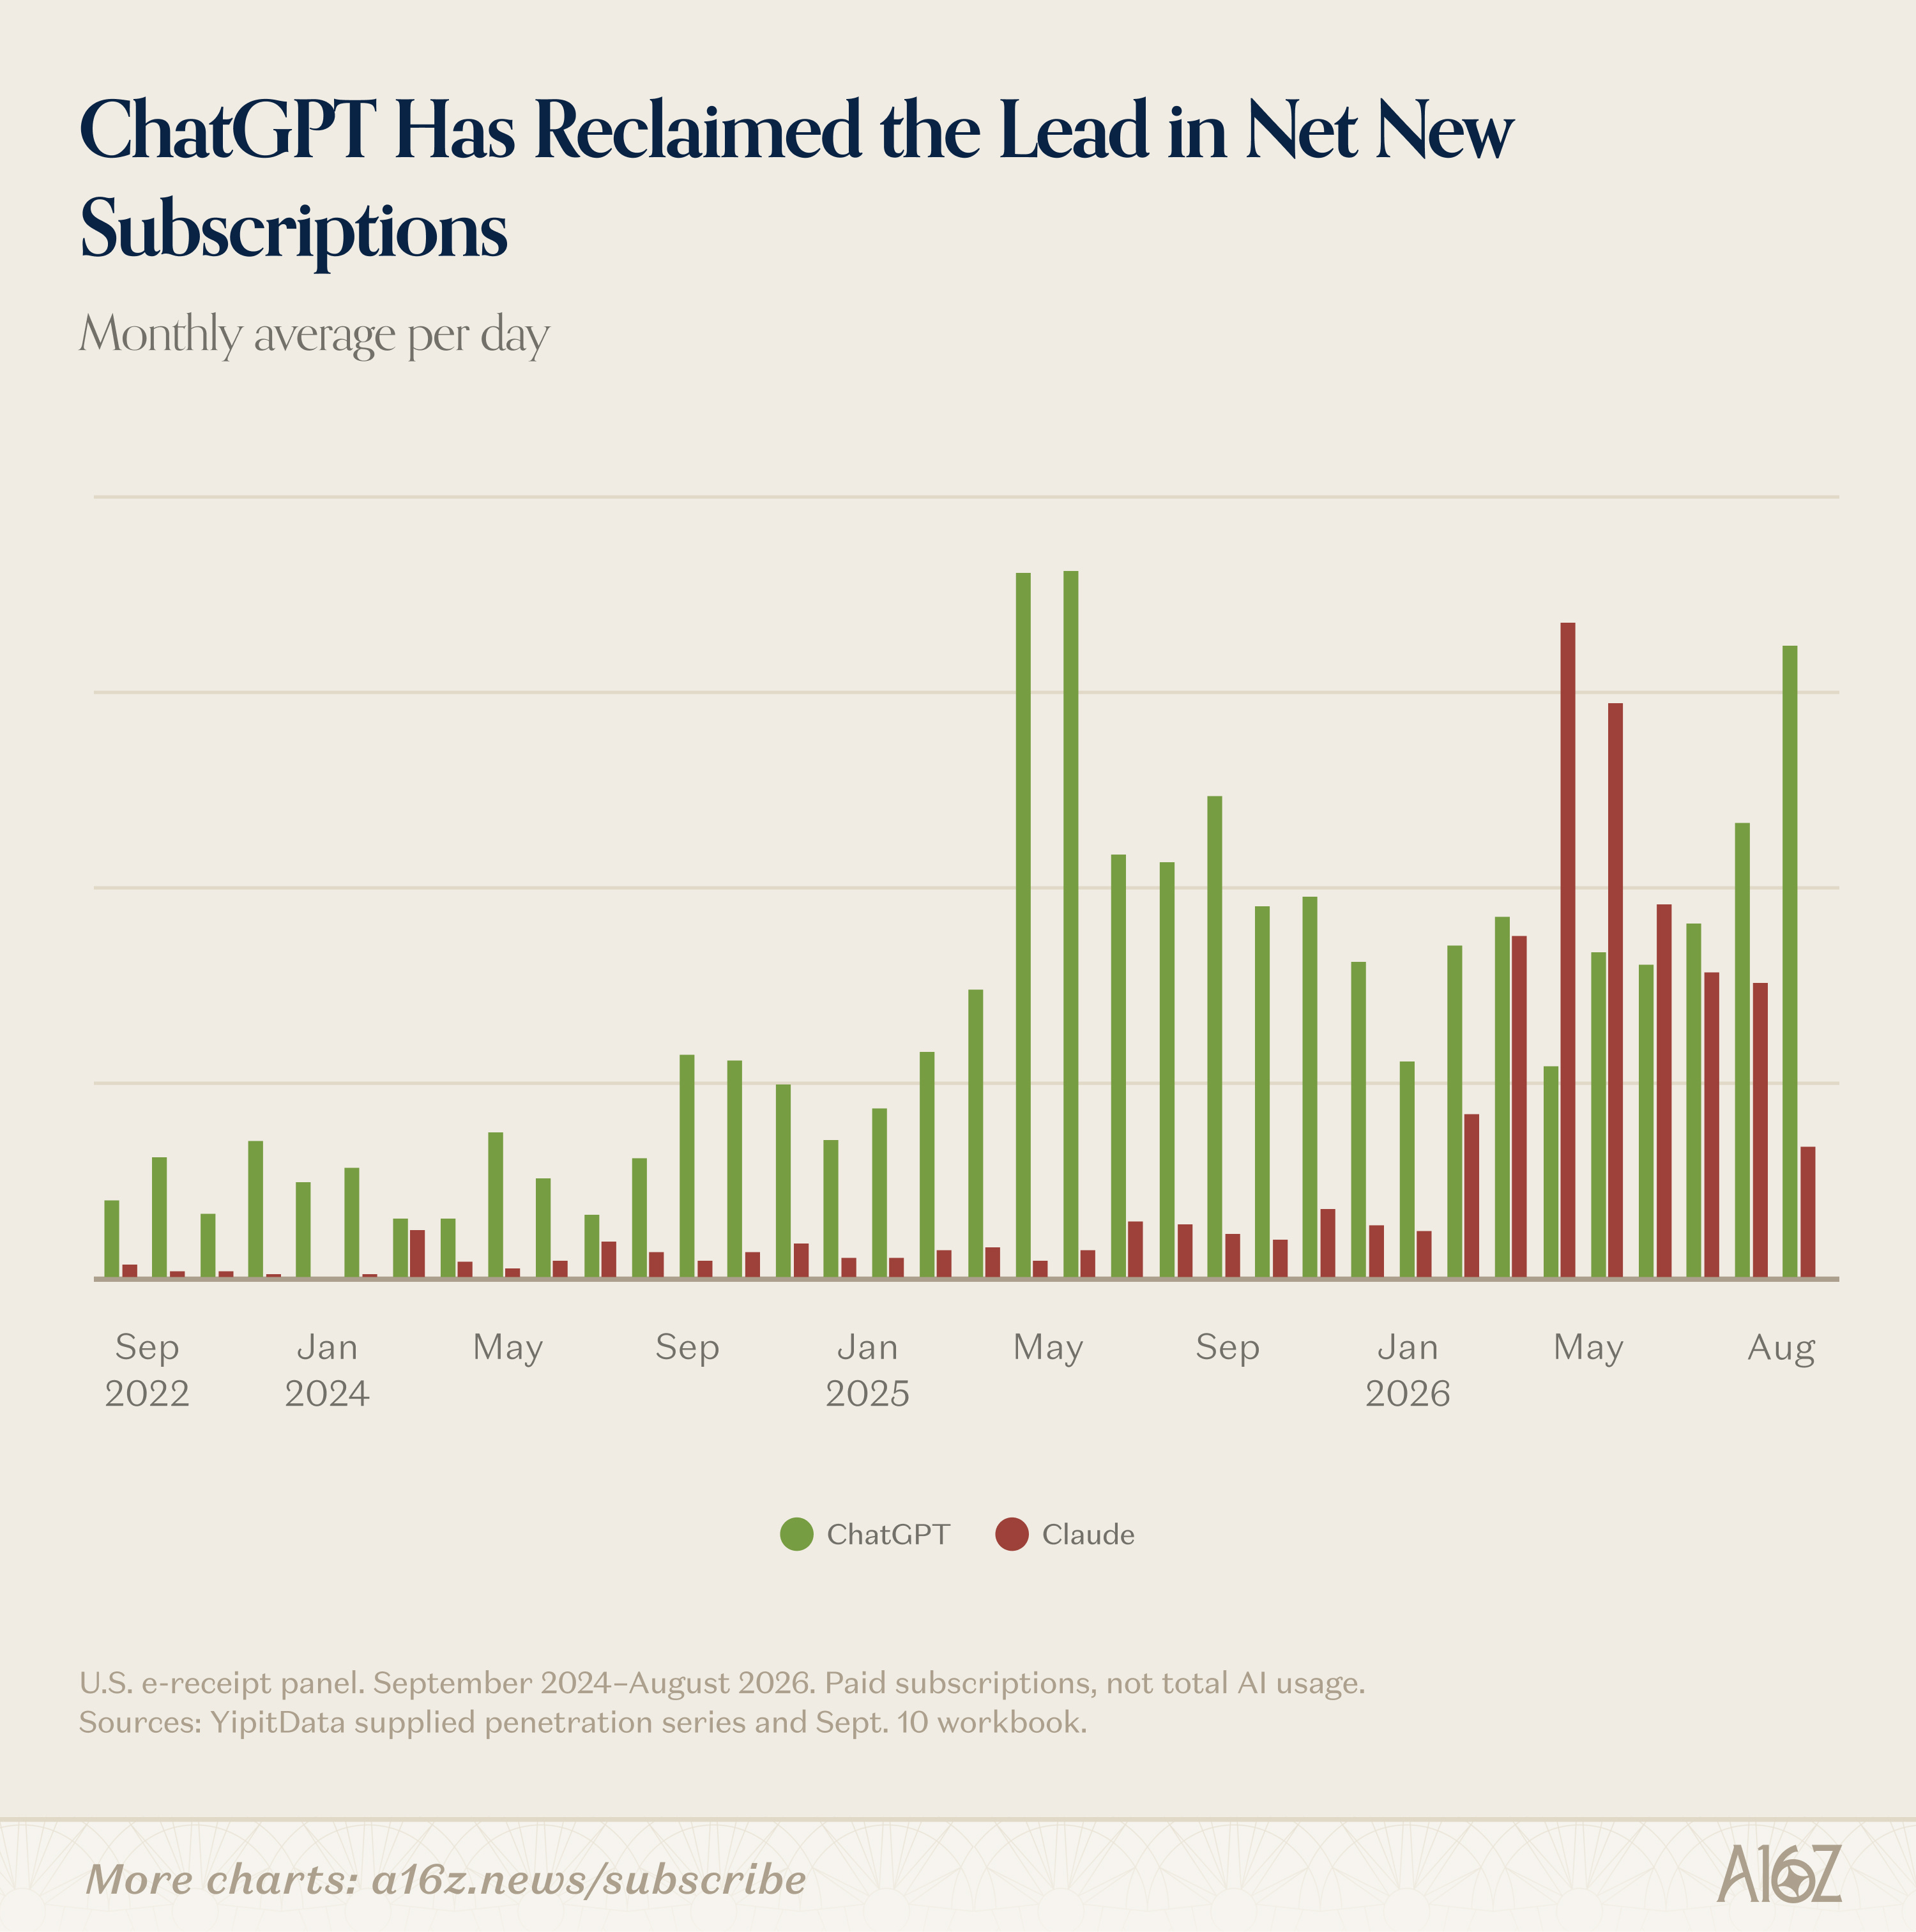
到仲夏时节,风向已经转变。YipitData 的全球桌面面板记录到 Claude 在 7 月和 8 月的平均每日会话数下降,而其美国电子收据面板显示总新增放缓、流失率上升。与此同时,ChatGPT 随着 7 月 GPT-5.6 Sol、Terra 和 Luna 的发布以及 ChatGPT Work 的首次亮相而重新加速。
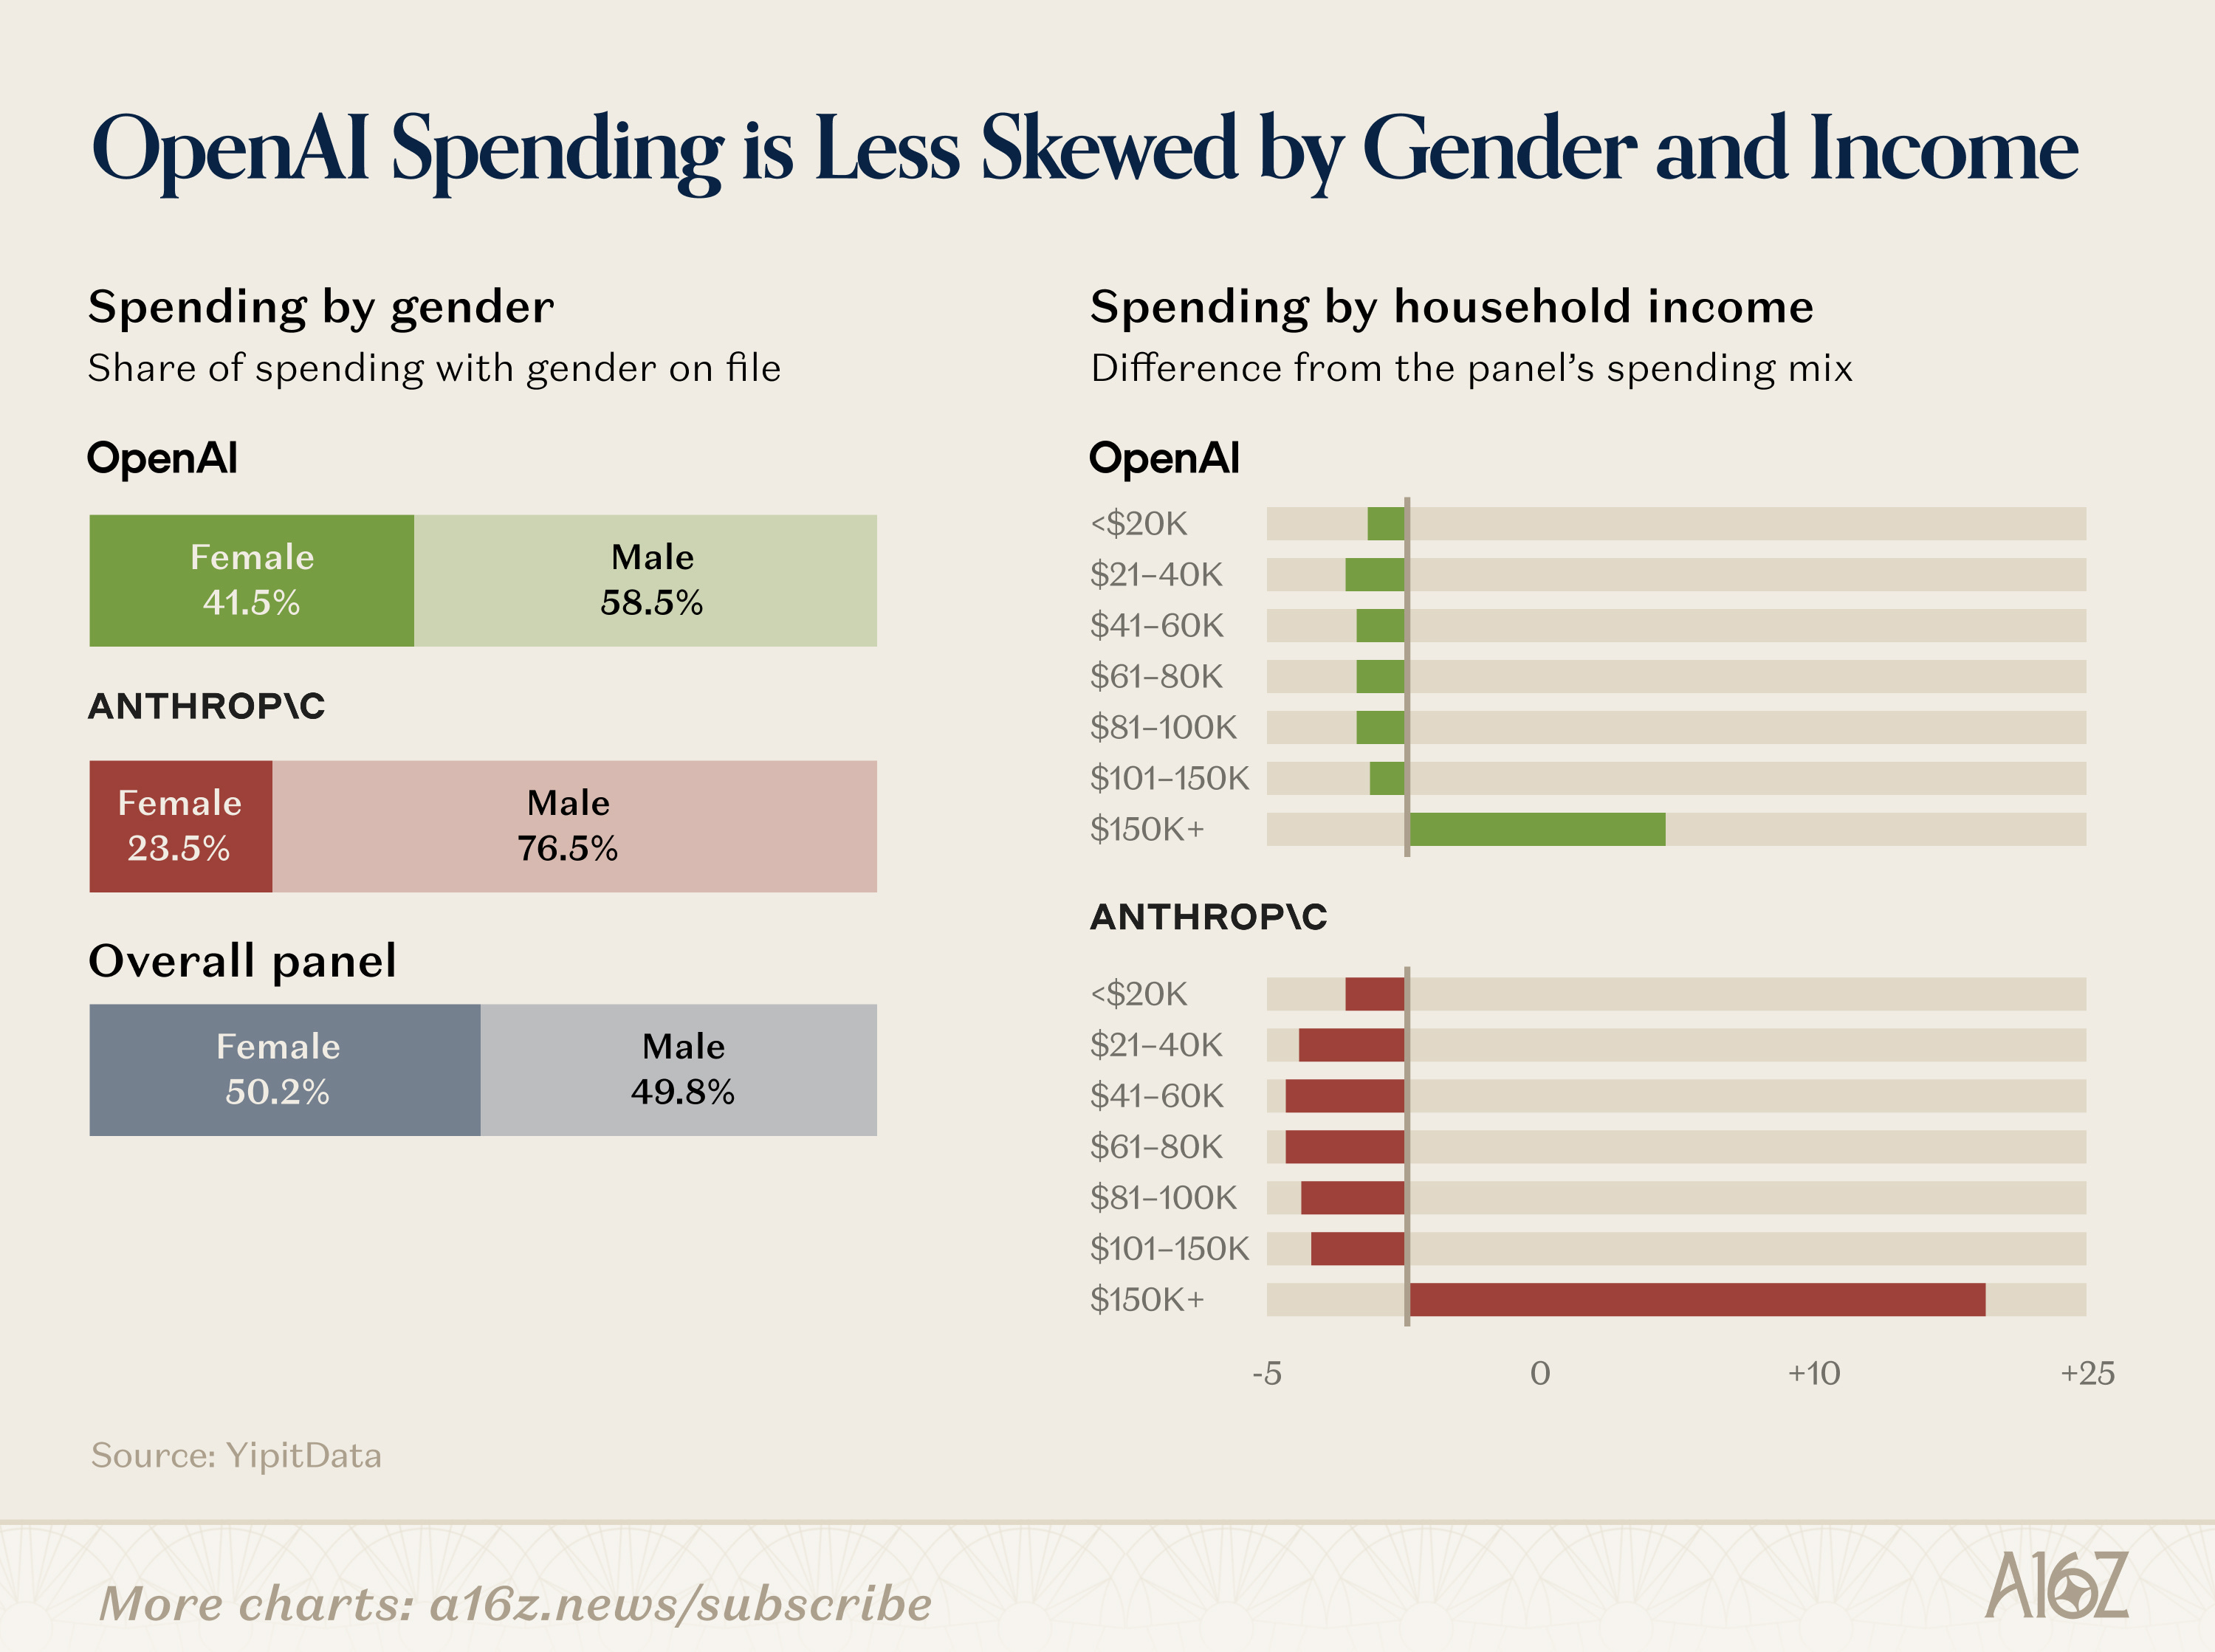
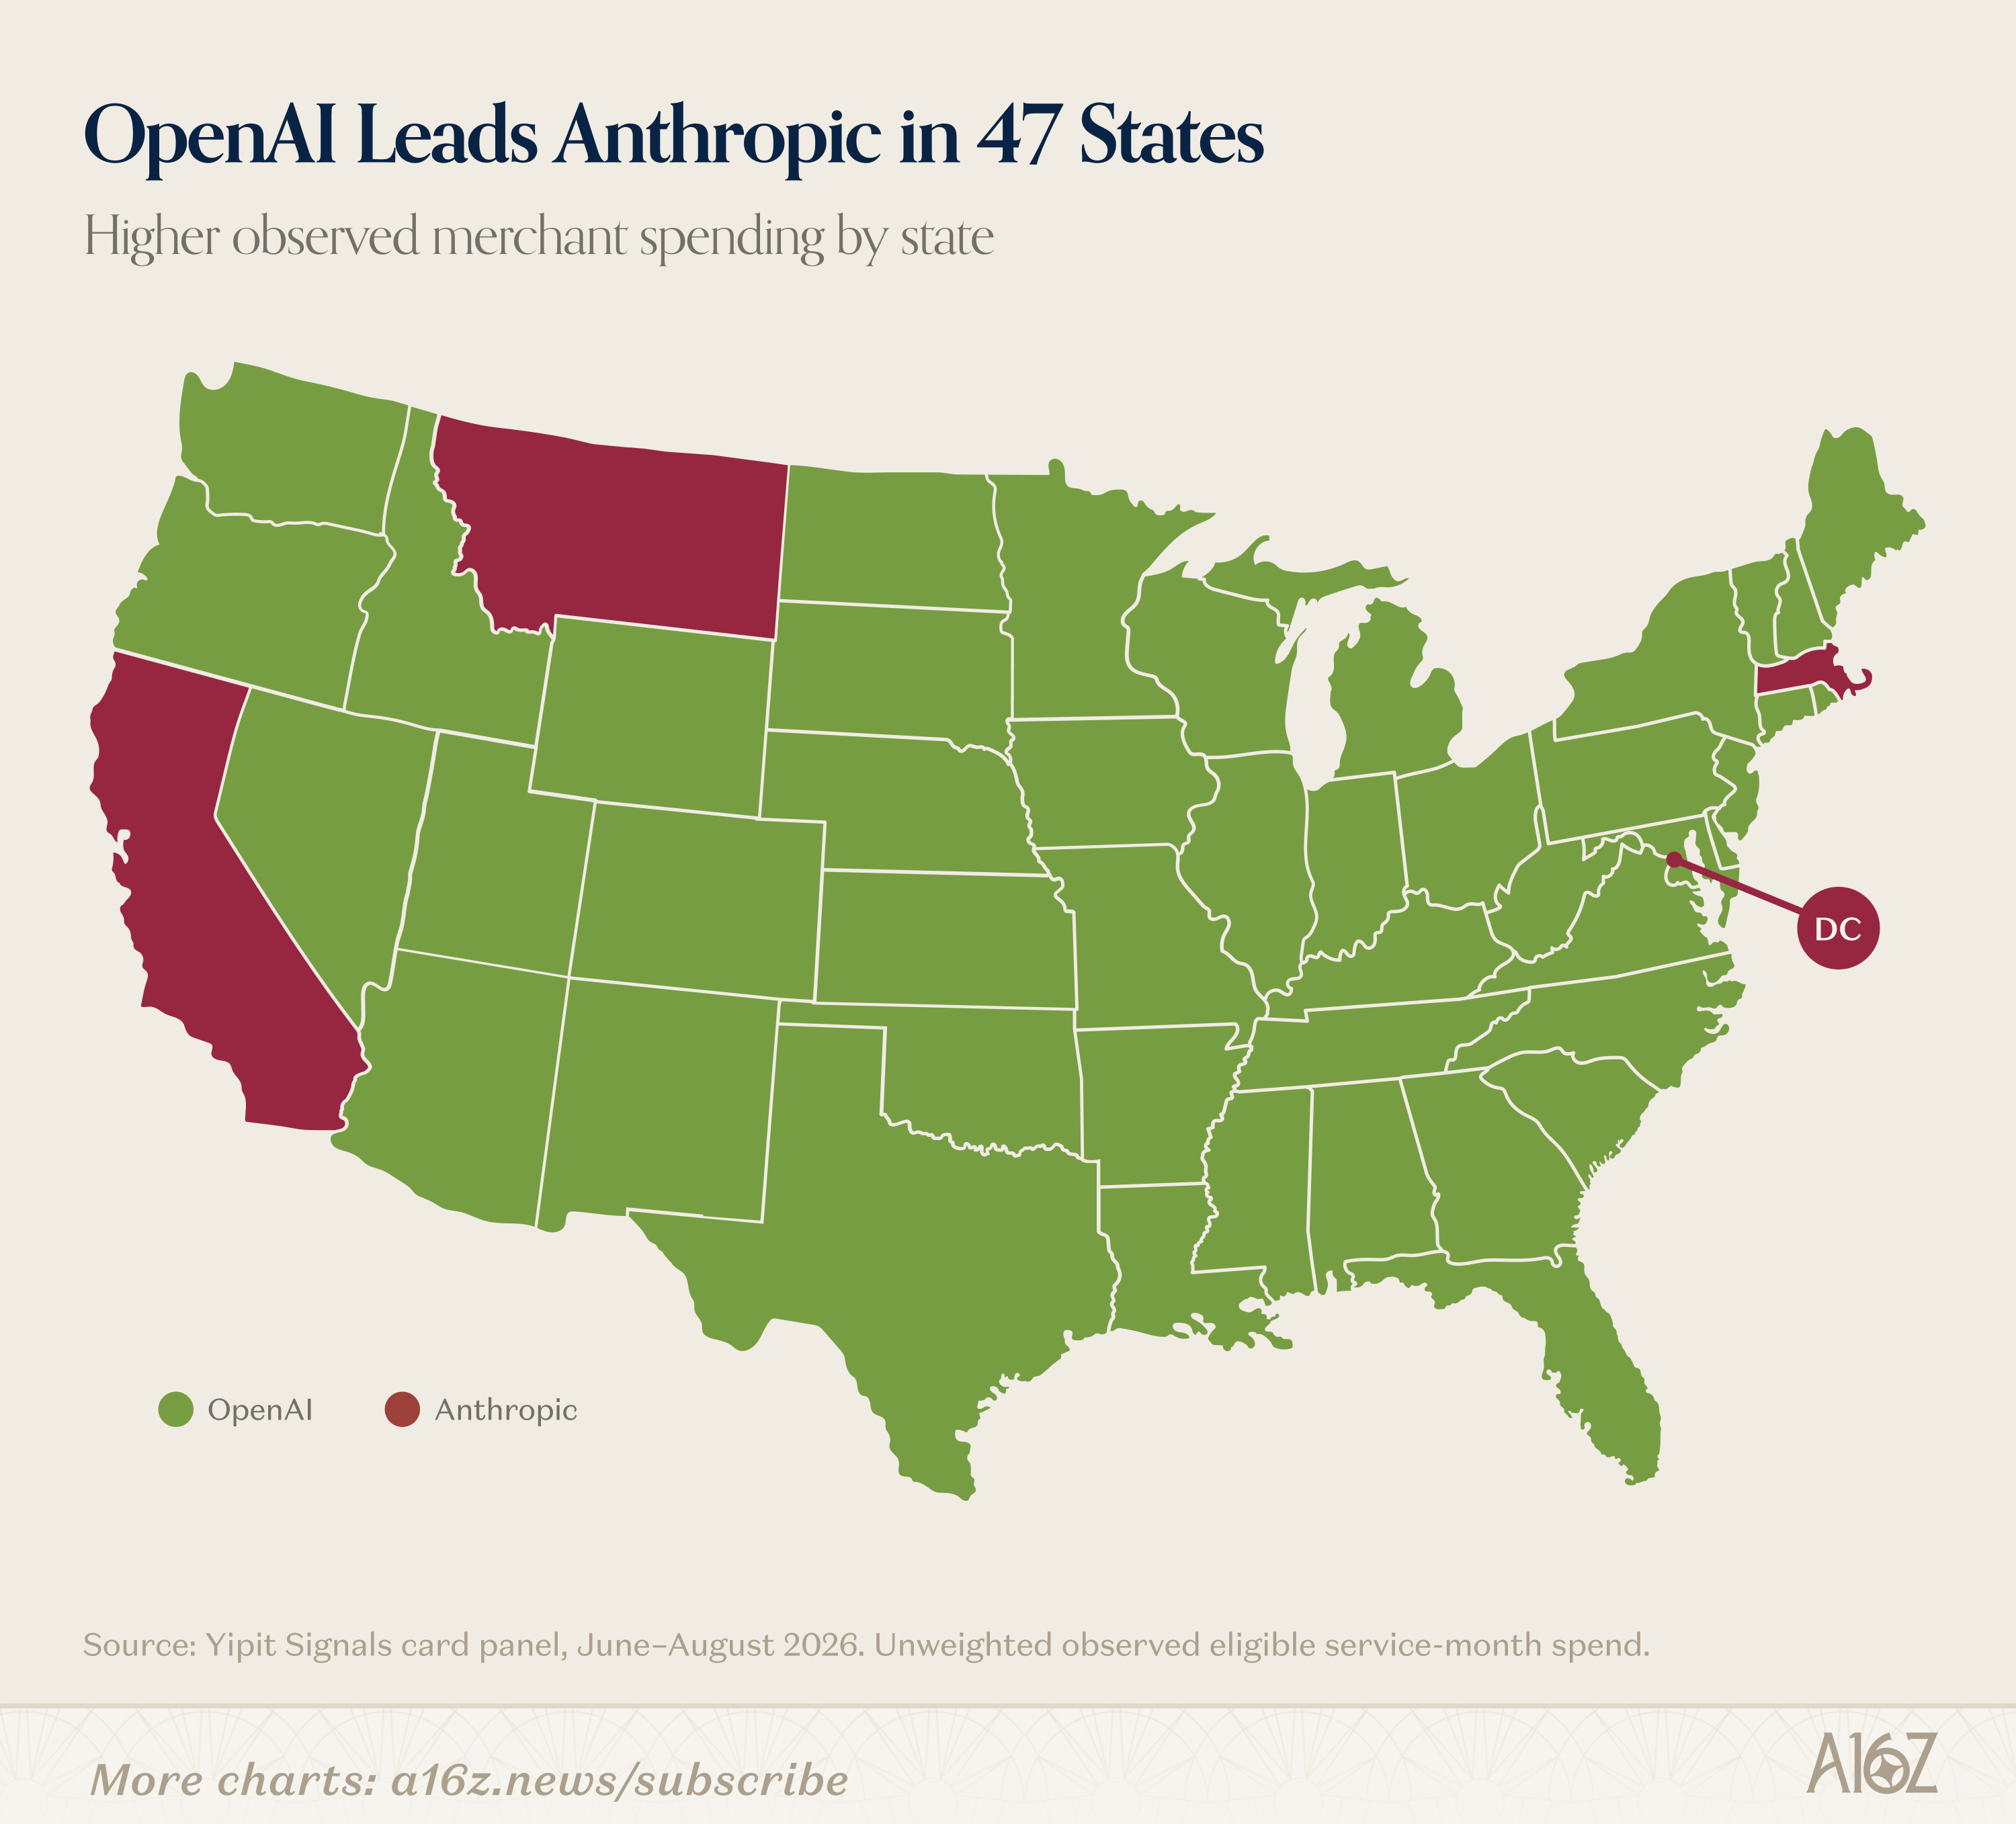
越来越多地,问题可能不再是“谁在赢”——而更多是“每家公司如何在自己的机会上执行”。根据 YipitData 的面板,只有 8% 的美国 ChatGPT 订阅用户同时也订阅了 Claude。ChatGPT 在性别和收入方面的消费者分布更为均衡——并且除加利福尼亚、蒙大拿和马萨诸塞外,在美国所有州都占据主导地位。
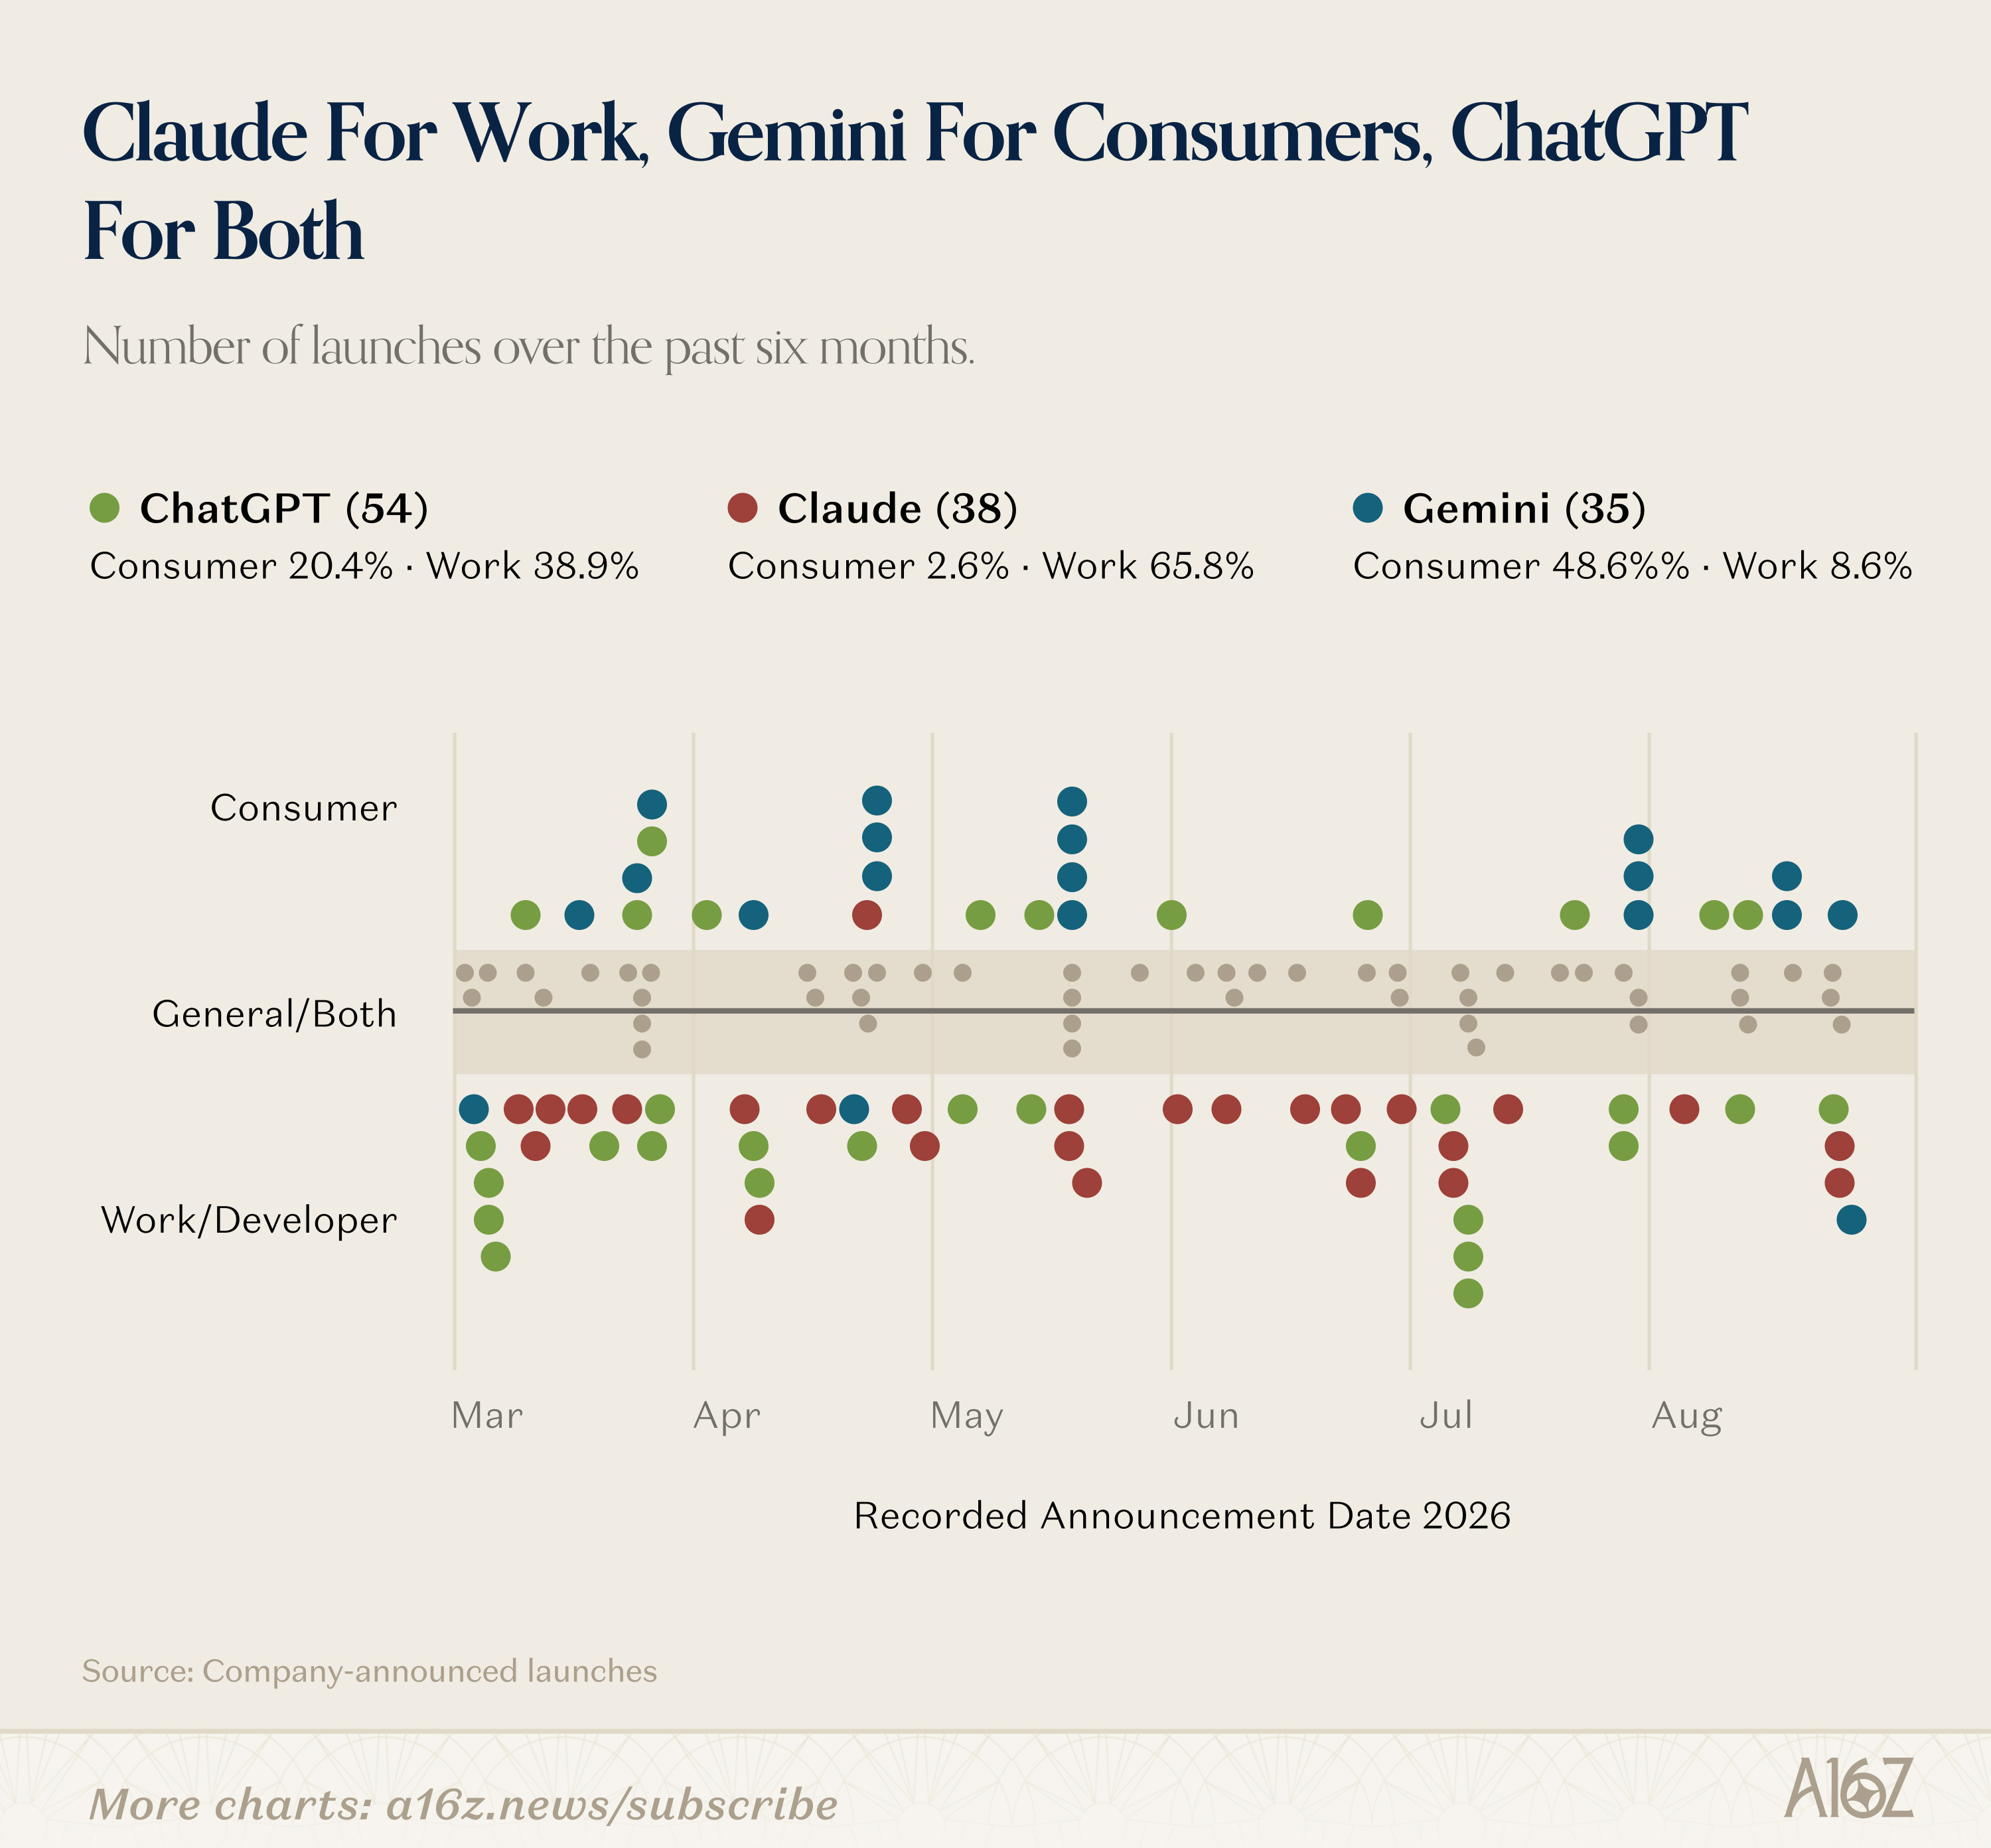
这种用户差异至少部分源于产品指向不同方向。在 Anthropic、Google 和 OpenAI 之间,过去六个月共有 127 次新发布。Anthropic 几乎完全专注于专业消费者(Claude Design、Code Review、Claude Science)。Google 在创意模型上领先(Lyria 3 Pro、Gemini Omni)。OpenAI 则同时攻克消费者和企业——既有面向企业的工具(ChatGPT Work、Sites、Dots),也有面向消费者的工具(Images 2.0、Health、Personal Finance、求职)。
2. AI 支出遵循幂律
我们首次基于 YipitData 的数据,加入了一个基于观察到的消费者支出的排名。该数据仅限美国,且来自面板而非普查;因此不应被解读为公司的总收入。然而——它为我们提供了一个关于消费者如何为 AI 付费的新视角,并得出一个明确的结论:高度集中。
为 AI 付费的消费者基数在增长,但仍然狭窄。8 月,YipitData 美国电子收据面板中 4.5% 的合格消费者至少拥有 ChatGPT、Gemini 或 Claude 中一个的活跃付费个人订阅,高于一年前的 2.1%。
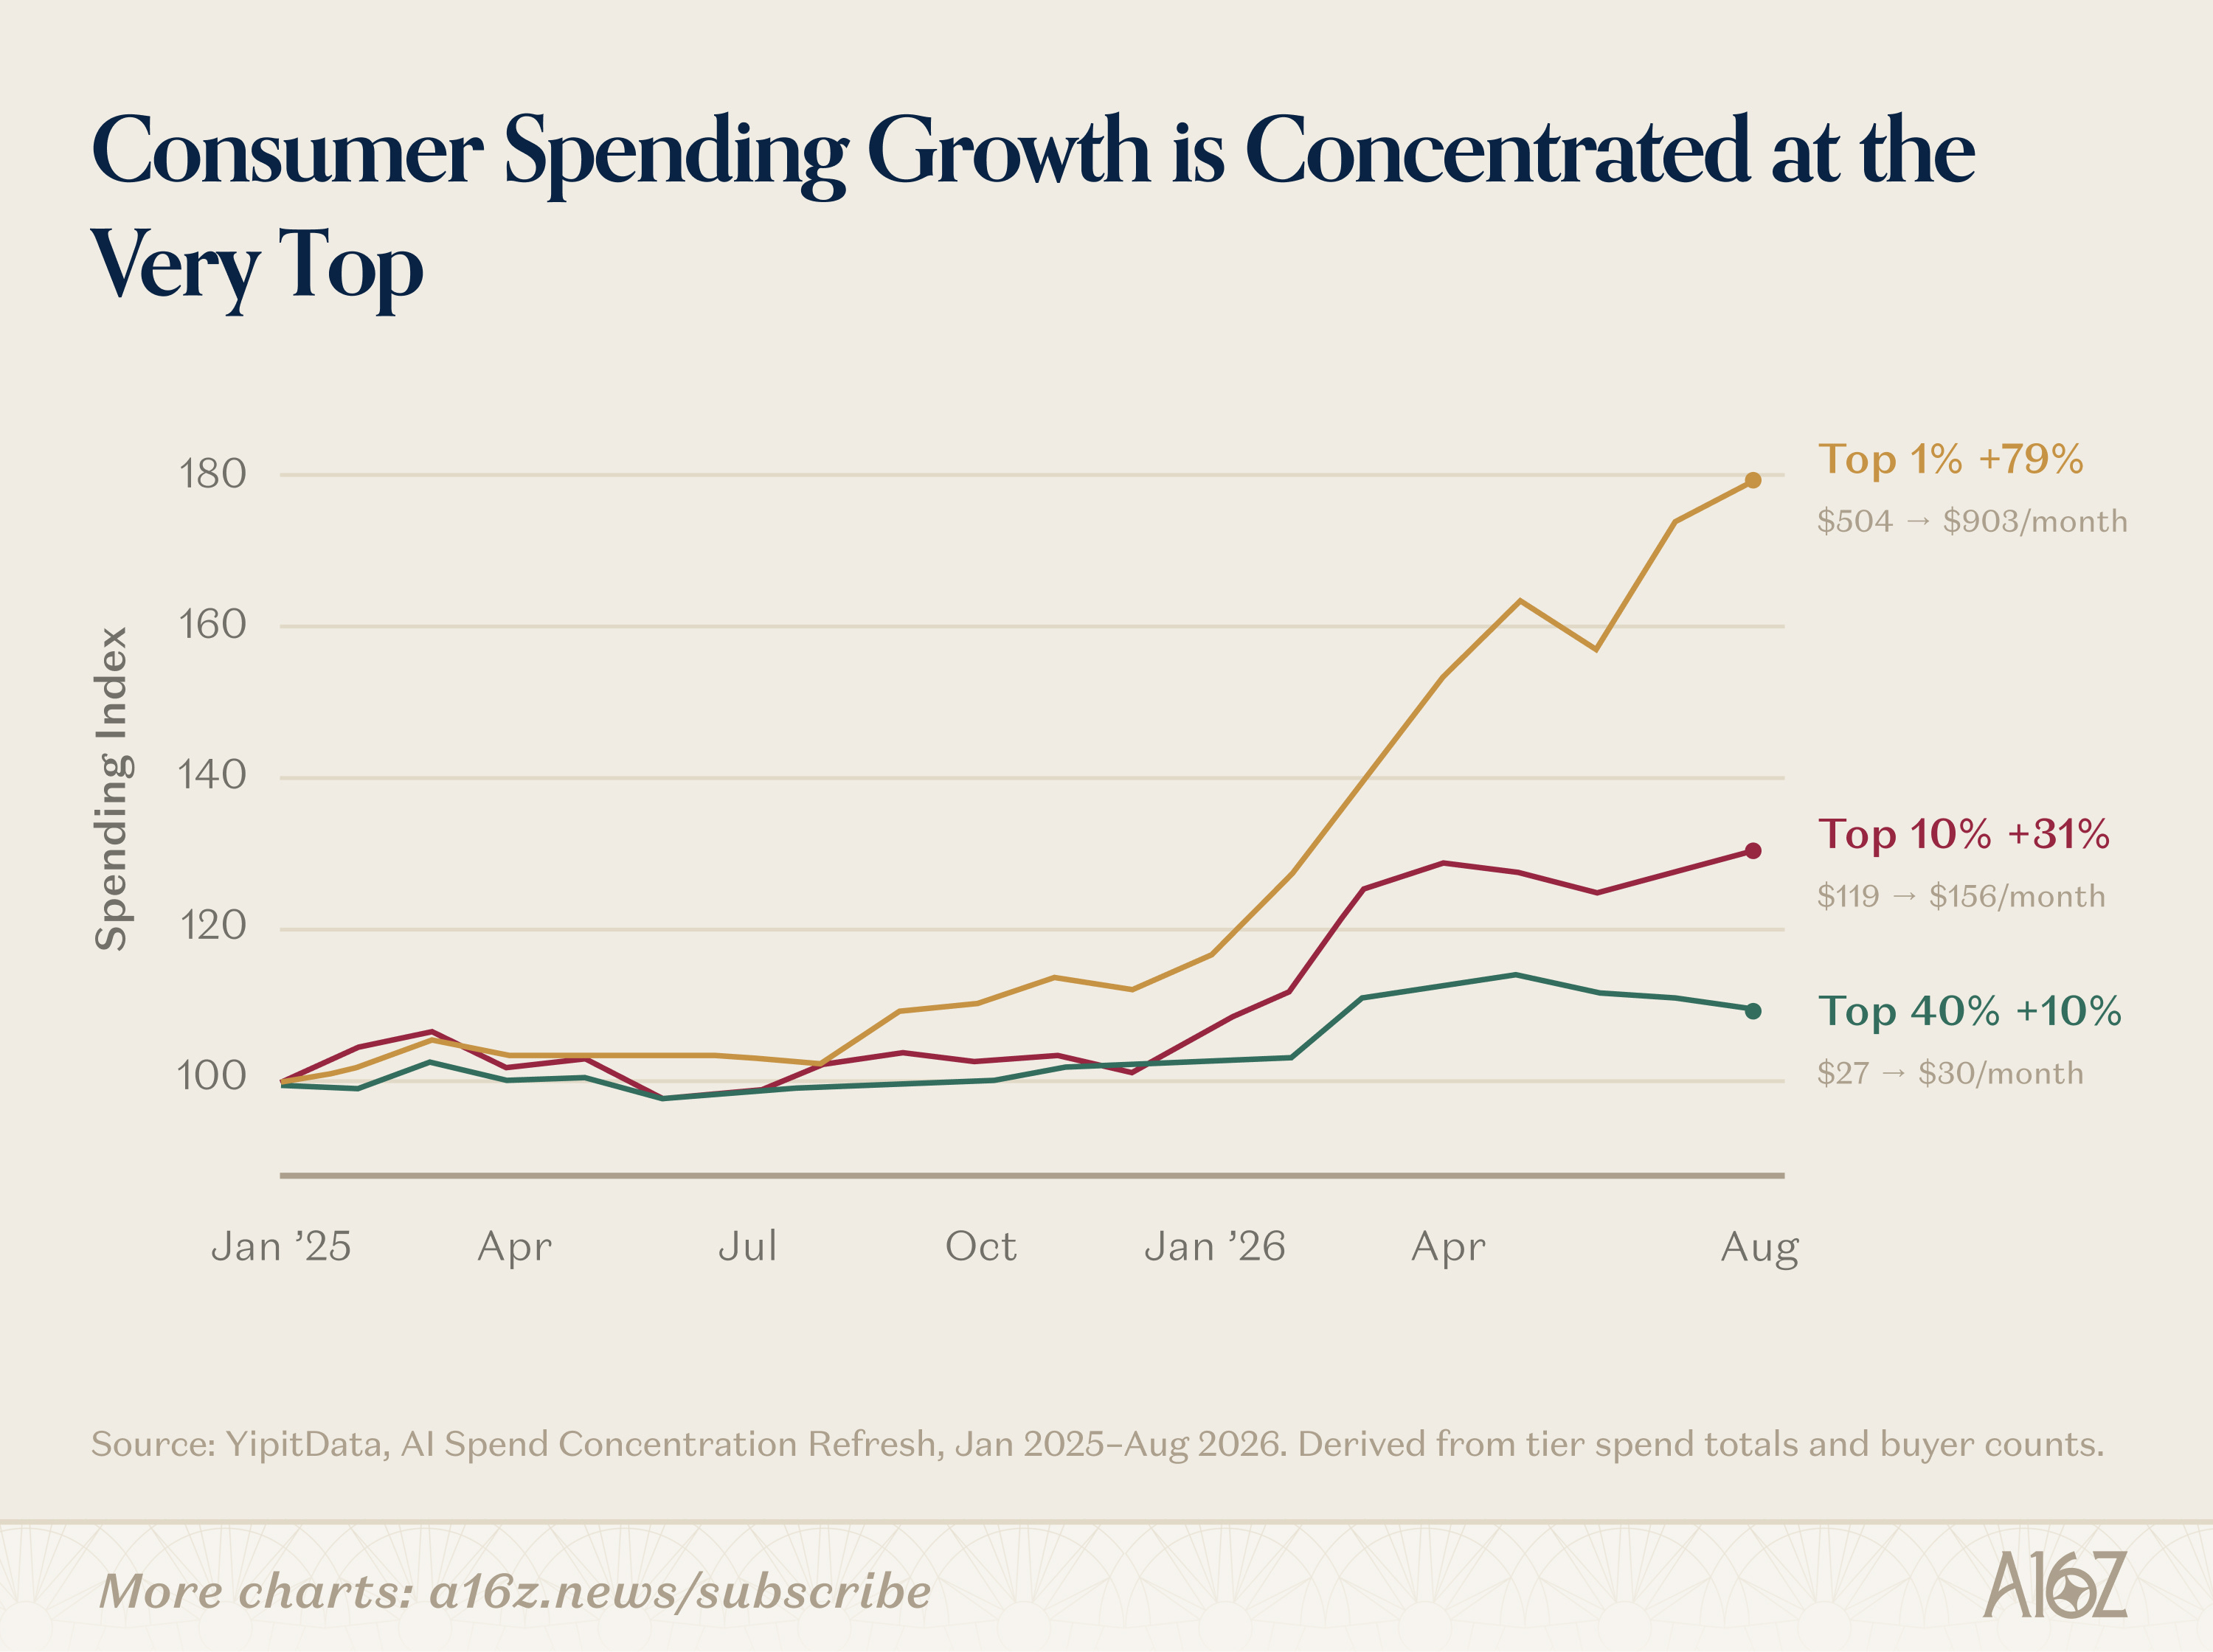
即使在相对狭窄的付费消费者用户群体中,支出也遵循幂律。在为一个人工智能产品付费的用户中,只有 13% 会为哪怕一个其他 AI 工具付费。而且,支出最高的 1% 付费者占所有观察到的消费者 AI 支出的 19.5%。这超过了支出最低的 50% 人群的总和(16.6%)。
截至 2026 年 8 月,这前 1% 的人平均每月在消费者卡上为 AI 支付 903 美元(工作用途可能更高)。而且,他们仍在增加这一支出——在过去 18 个月中增长了 80%。与 AI 付费中位数的差距显而易见:他们每月支出 25 美元,且随着时间推移几乎没有扩大这一支出。
这些高额支出者是谁?他们看起来不太像主流消费者,而更像专业消费者——购买软件来构建、创作和完成工作的个人。
在整个面板中,支出最高的 1% 不成比例地购买用于自动化和产品构建的工具,如 n8n、fal、Manus 和 Nous Research(Hermes Agent)。这些支出更高的人也更倾向于创意工具,如 Higgsfield、Figma 和 HeyGen。
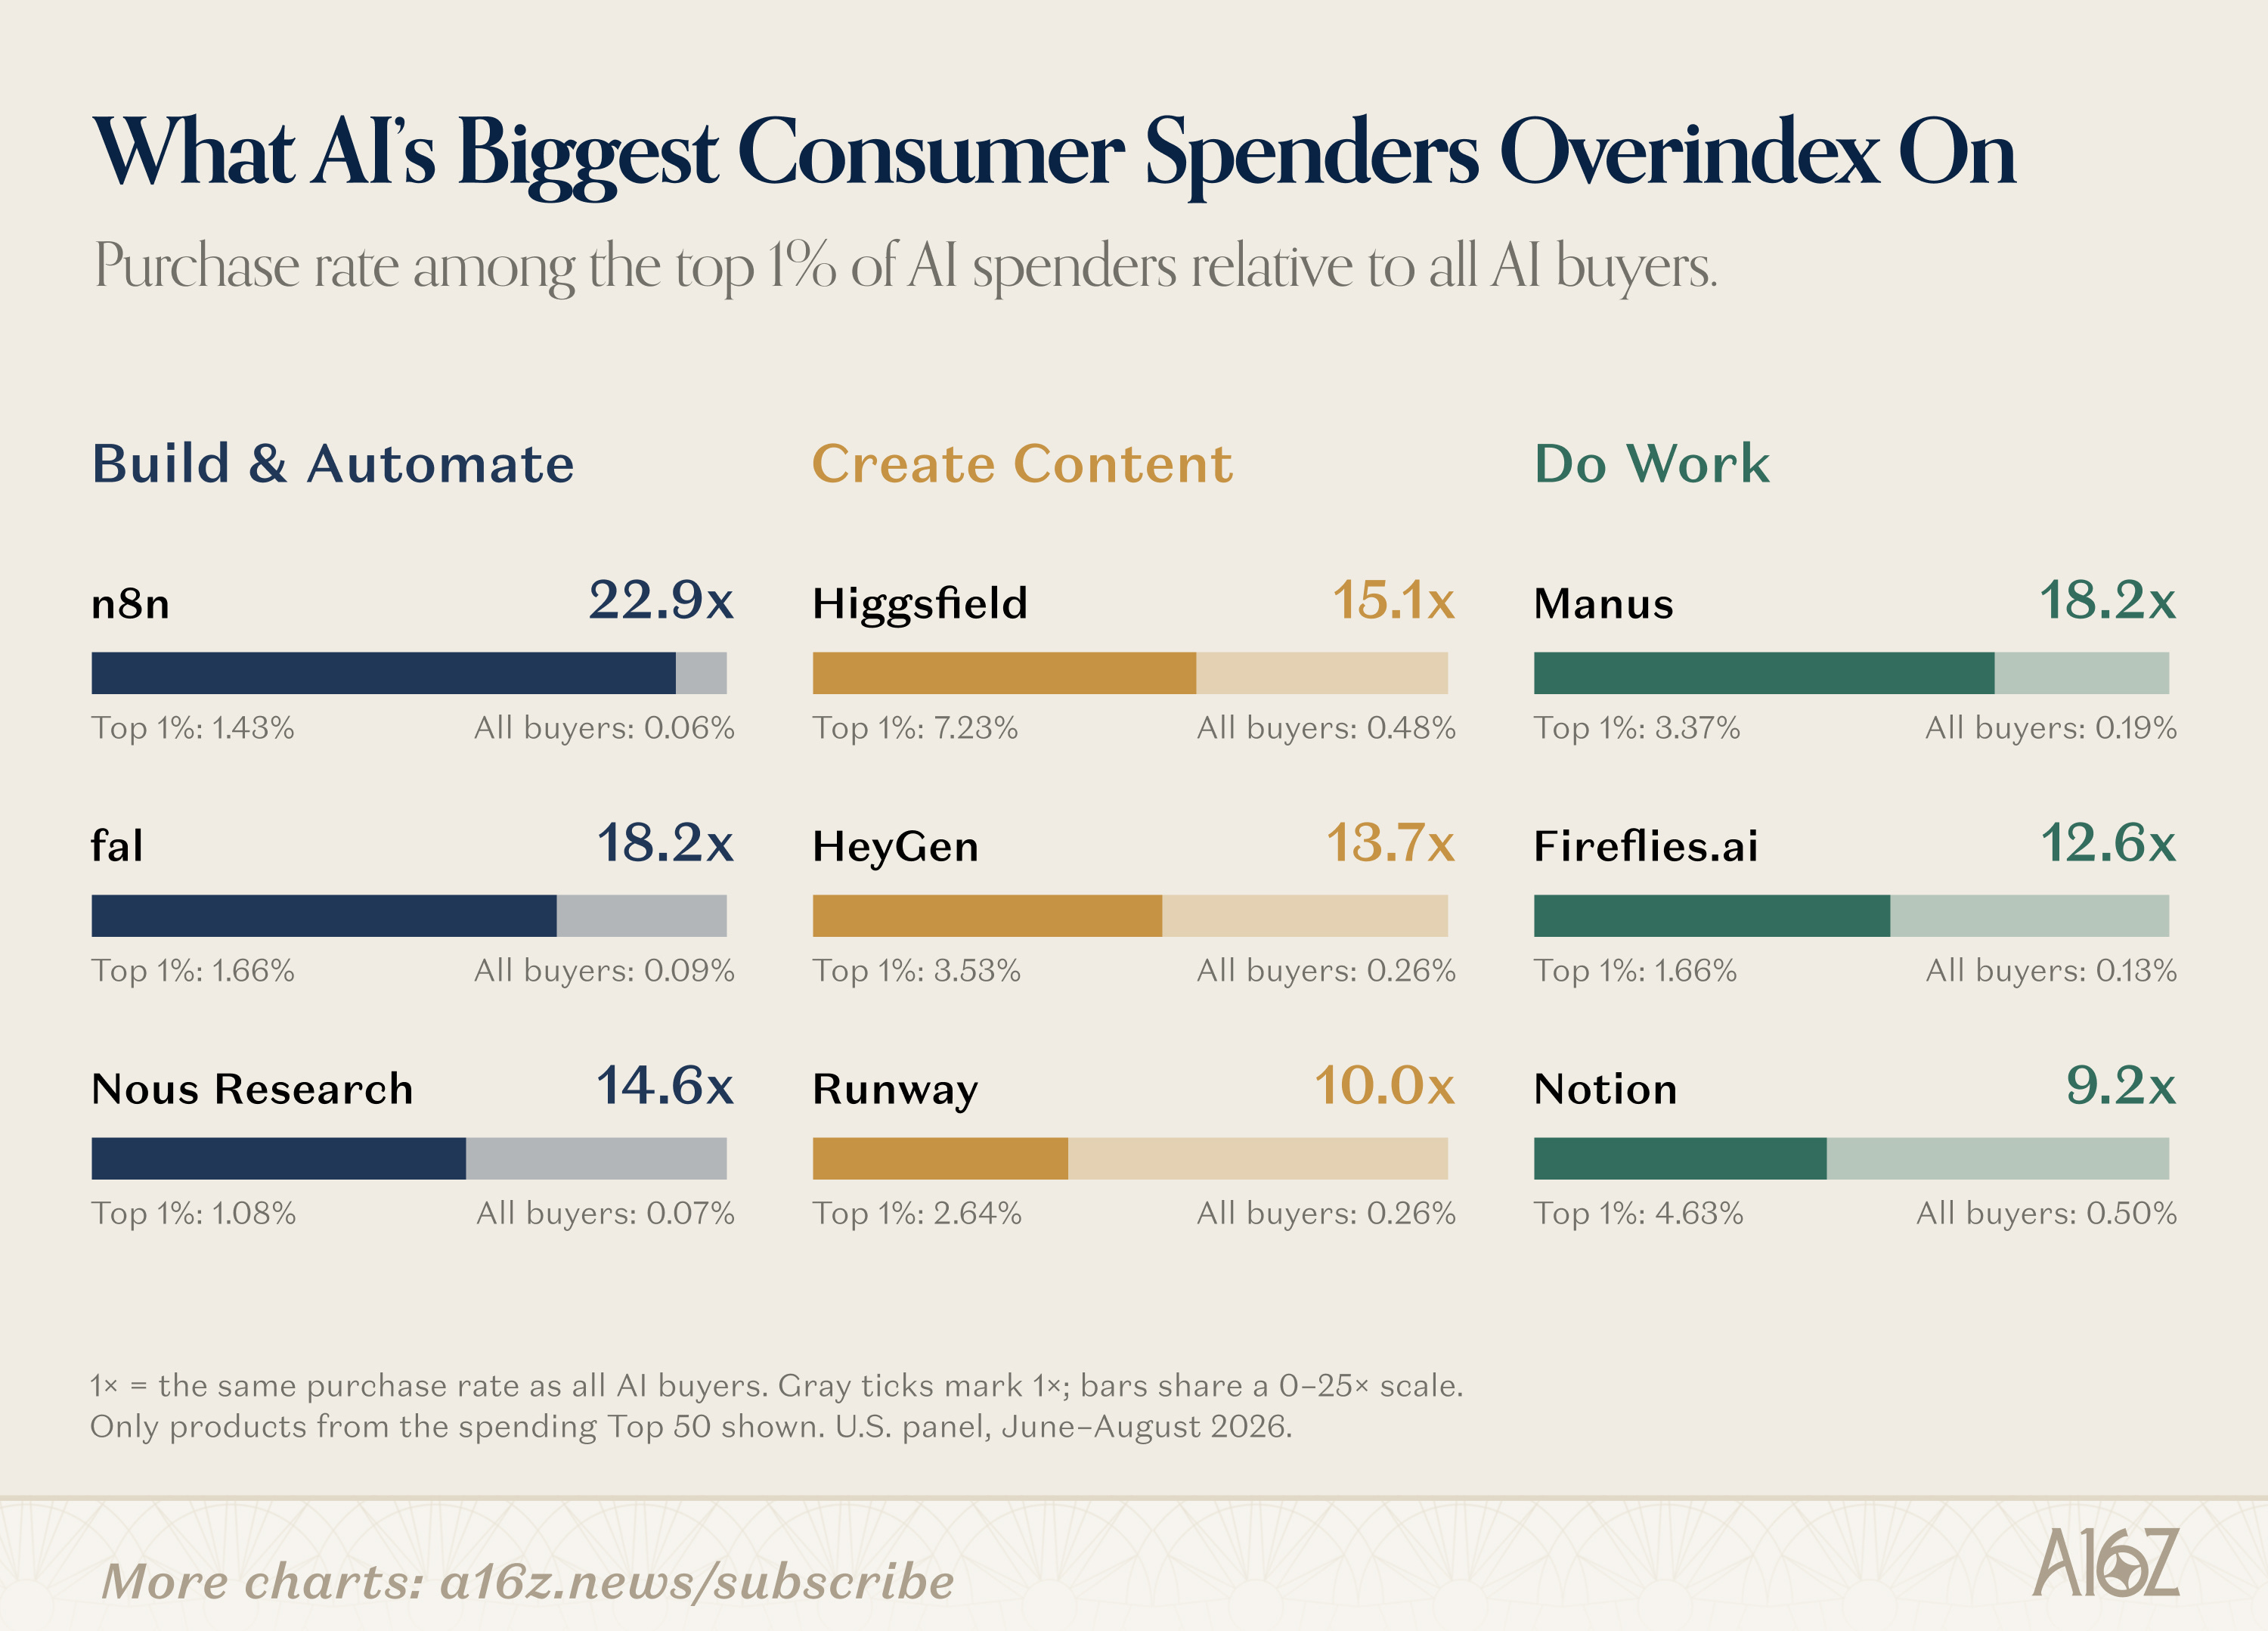
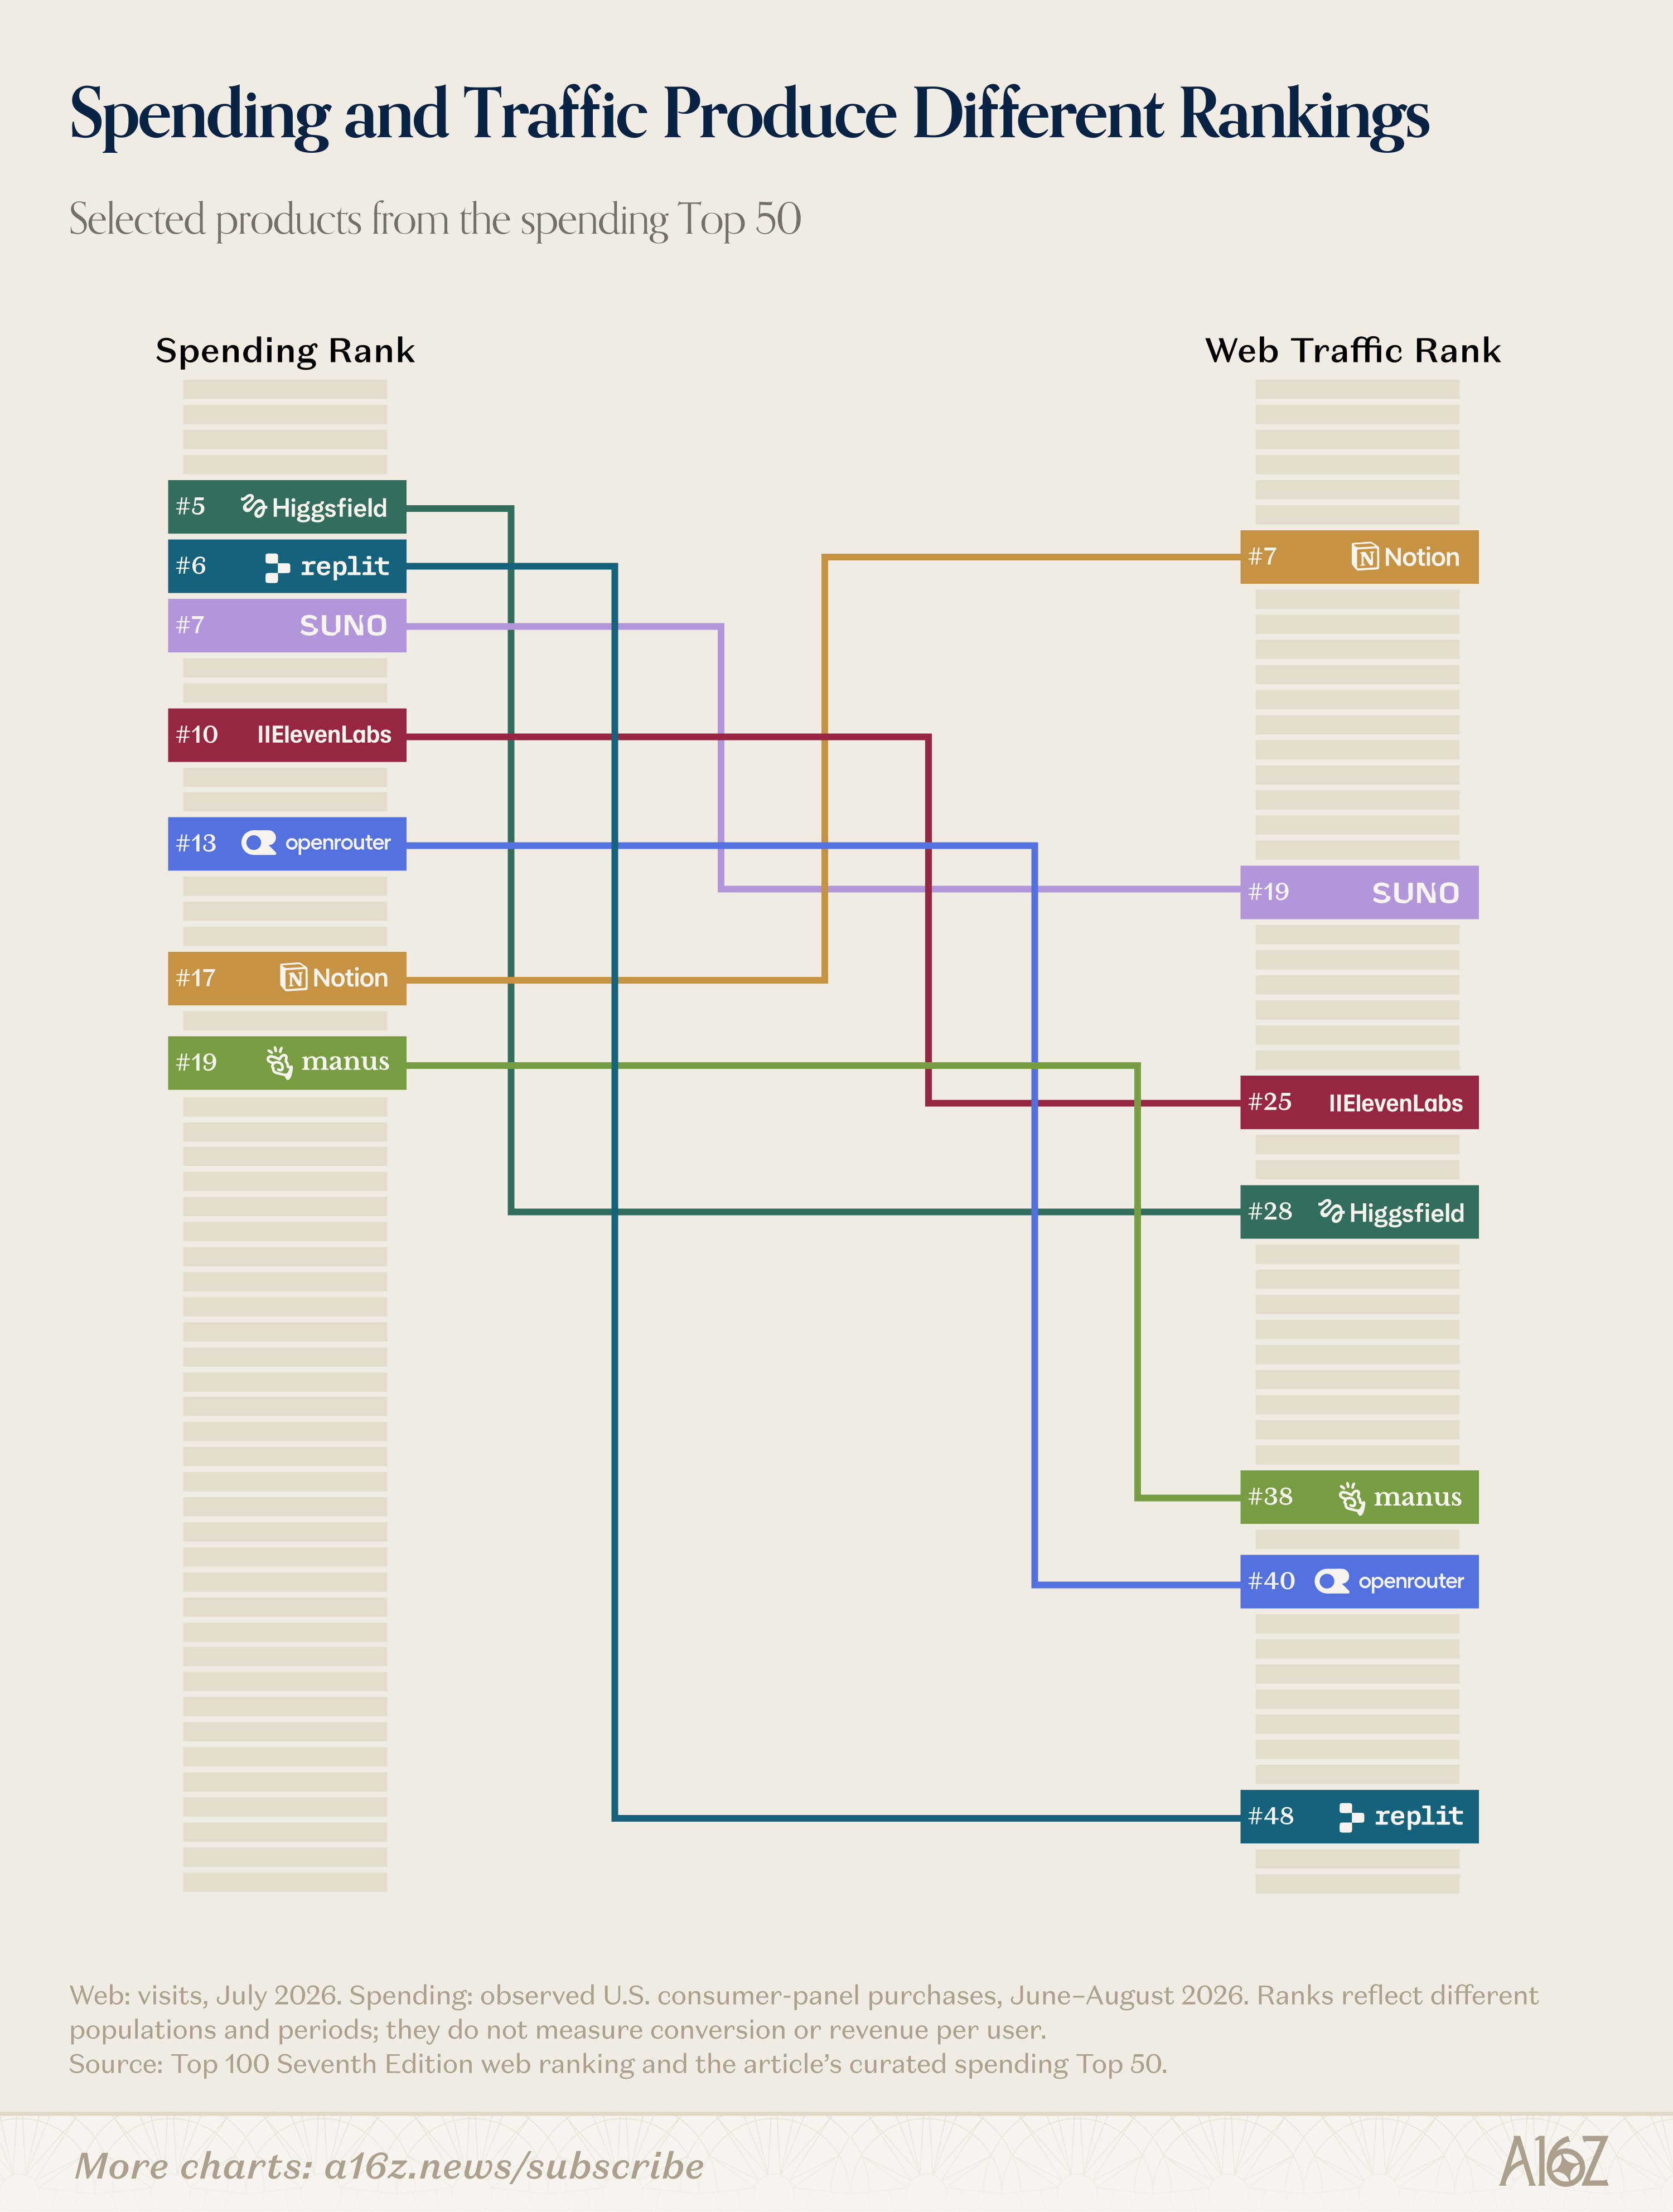
因此,消费者流量与消费者收入之间存在显著差异,这一点在我们的首个支出排名中得到了具体体现。按支出排名前50的供应商中,有29家完全没有出现在我们的网页或移动流量榜单上。对于那些确实出现在榜单上的供应商,其流量排名和支出排名可能会因对高价值用户变现的激进程度不同而出现巨大差异。
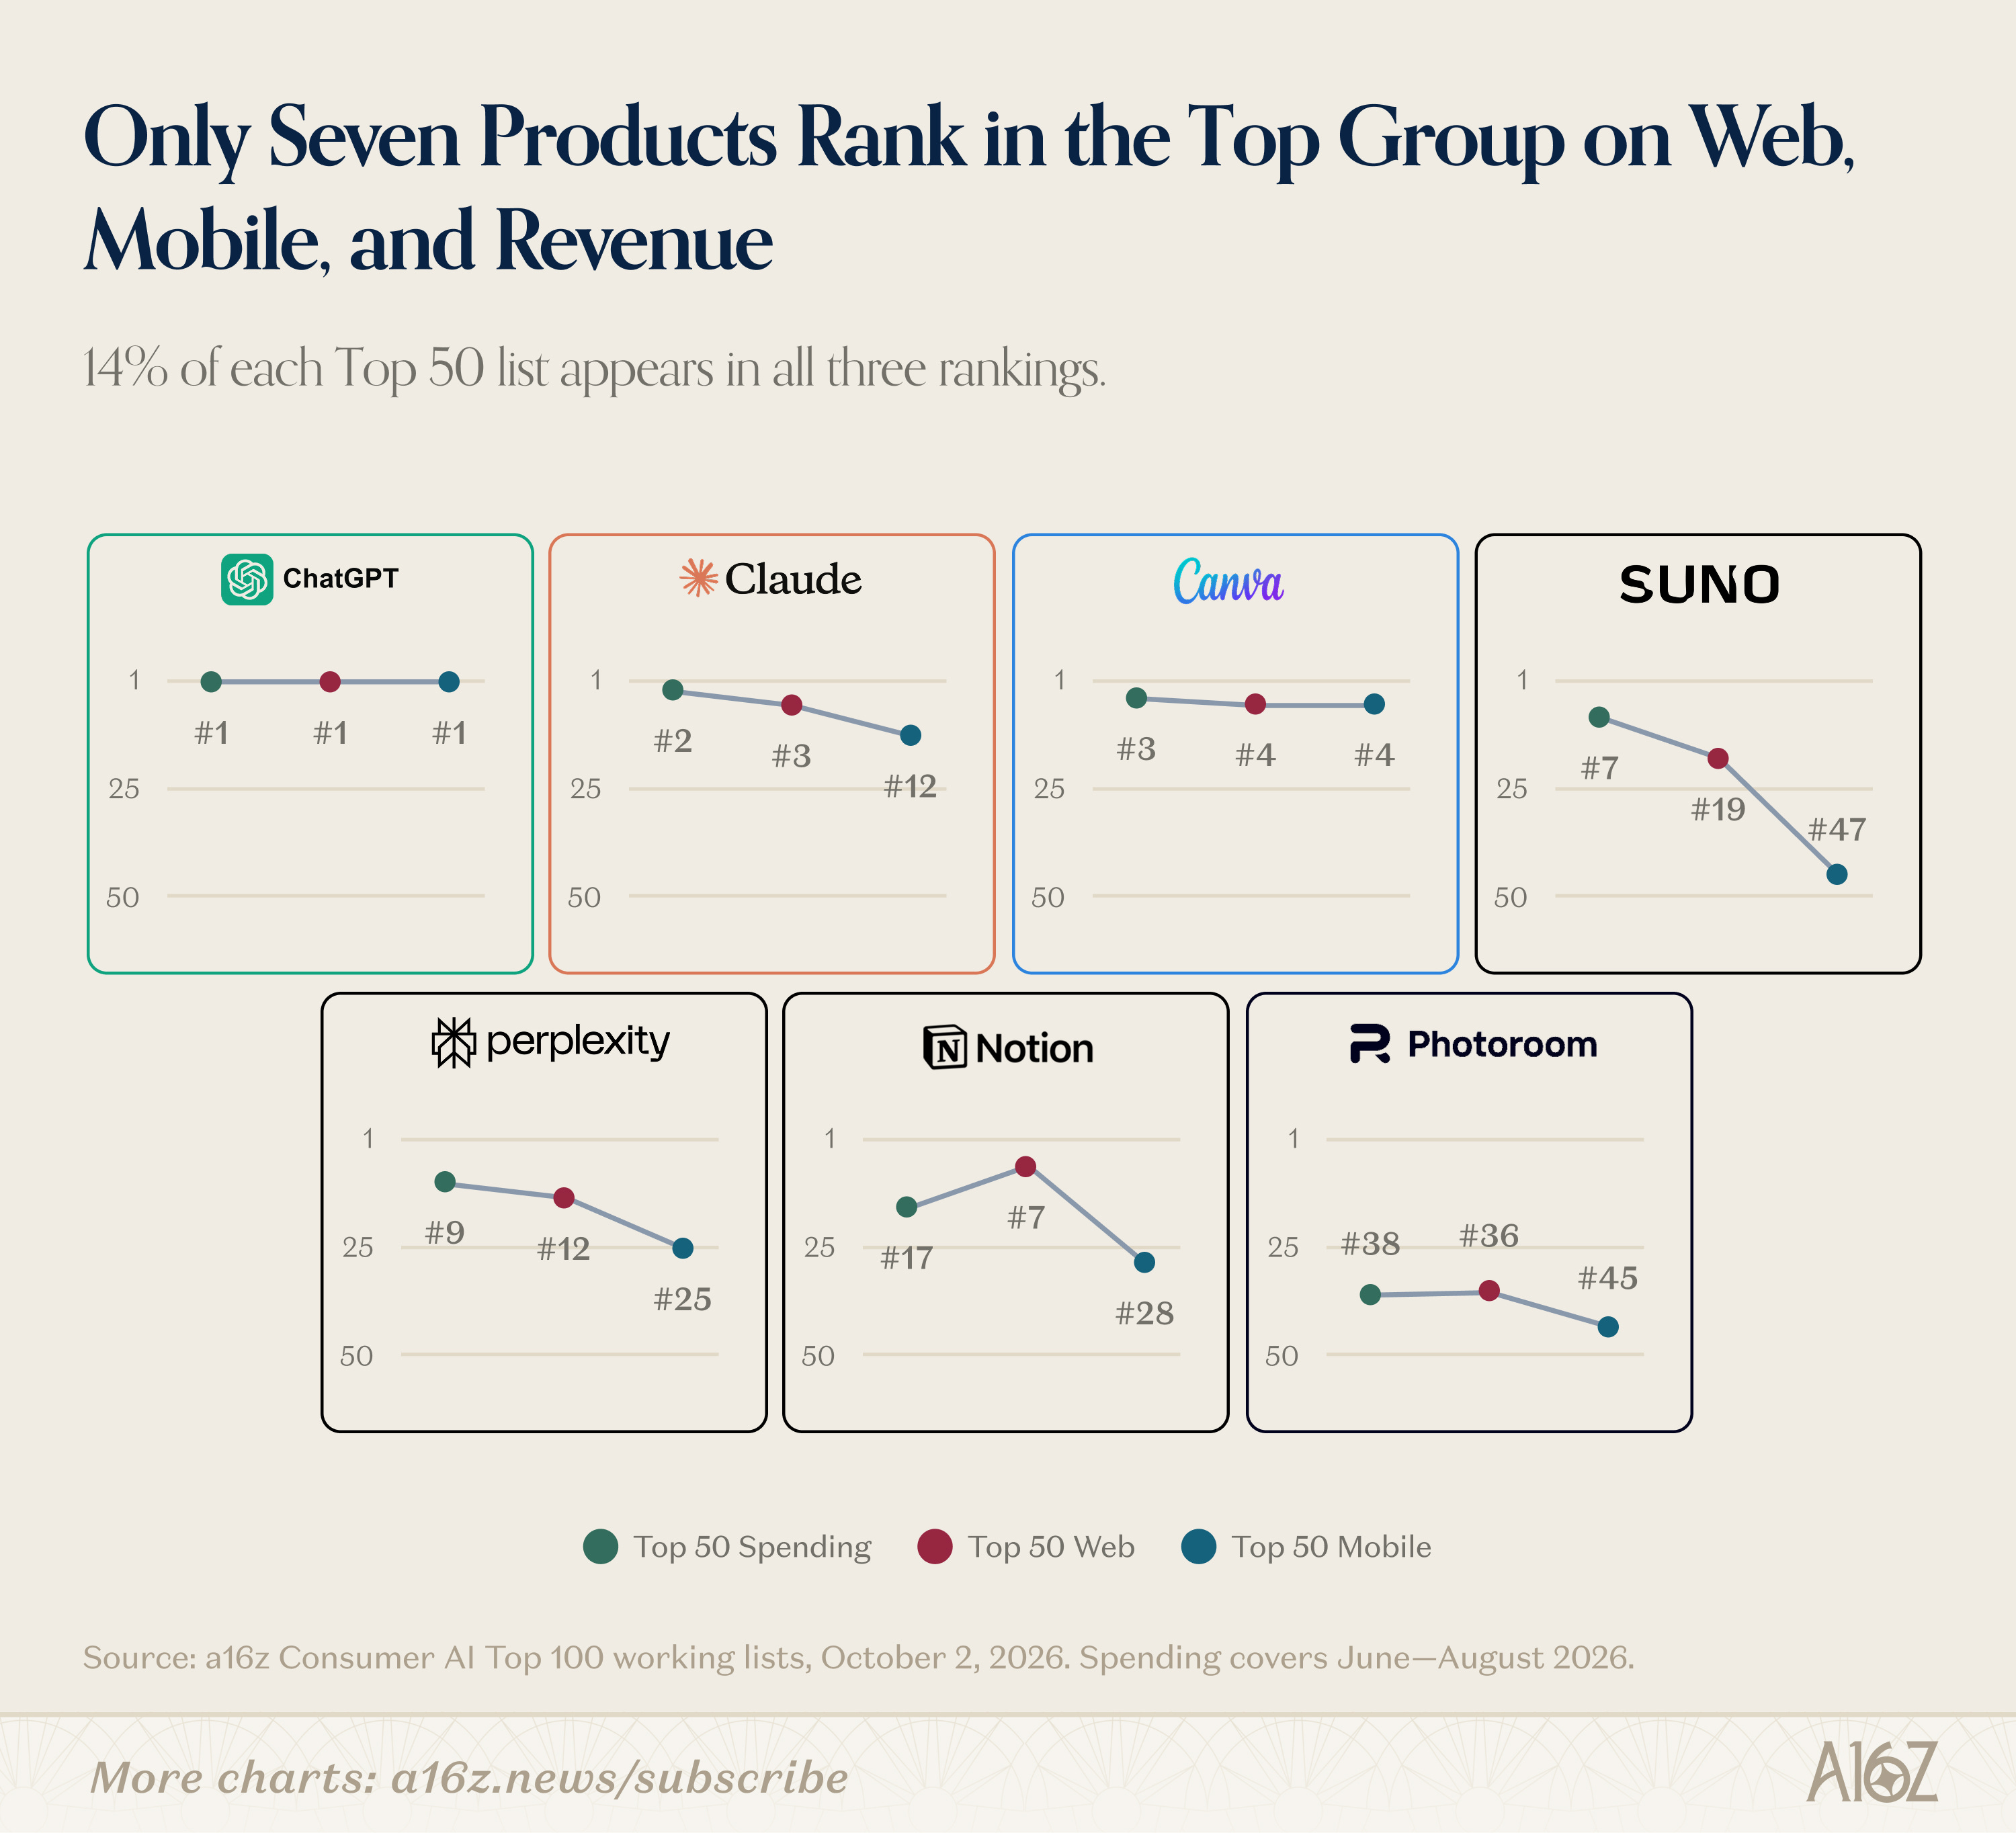
只有七家公司同时进入全部三个榜单——其中一家(ChatGPT)在每个榜单上都排名第一。这包括三家模型公司(ChatGPT、Claude和Suno)、两家AI原生应用(Perplexity、Photoroom),以及两家新增了AI功能的现有企业(Canva、Notion)。
我们预计,随着商业模式不断开放,付费用户群将会扩大。尤其是个人代理,展现出按交易而非按席位变现的潜力,能够提供更接近无限使用而无需订阅的服务。更多内容将在本报告后文中展开。
3. 争夺你的个人助理之战
今年3月,我们曾写道,像OpenClaw这样的代理尚未被大多数消费者使用——但终将如此。六个月后,多个初创公司的消费者或专业消费者代理产品如今报告拥有数十万用户,包括Instinct、Tomo、Poke、Lindy和Town。而且,现有企业已经用自己的代理进行了反击——Meta的Muse、OpenAI的Dots和xAI的Grok Bot。
这些代理中的大多数都力求无处不在——就像人类助理一样,你可以发短信、发邮件或打电话。当下流行的渠道是iMessage,病毒式传播的代理Instinct于2026年8月在该渠道上线。此后,像DoorDash这样的公司也推出了自己的iMessage代理,用于短信下单。更偏向专业消费者的代理,或专注于特定用例的消费者代理,通常也拥有自己的移动或网页应用,以提供更深入的体验。
谁在使用这些代理,用于什么目的?与我们的支出数据一样,这仍然很大程度上是早期高价值用户的游戏——而这些高价值用户看起来与那些在AI上花钱的人相似。据运营AssistantBenchmark的David Pawlan称,在七个早期用户群聊(n = 1,502)中,代理最常被讨论的任务领域是编程和技术自动化。
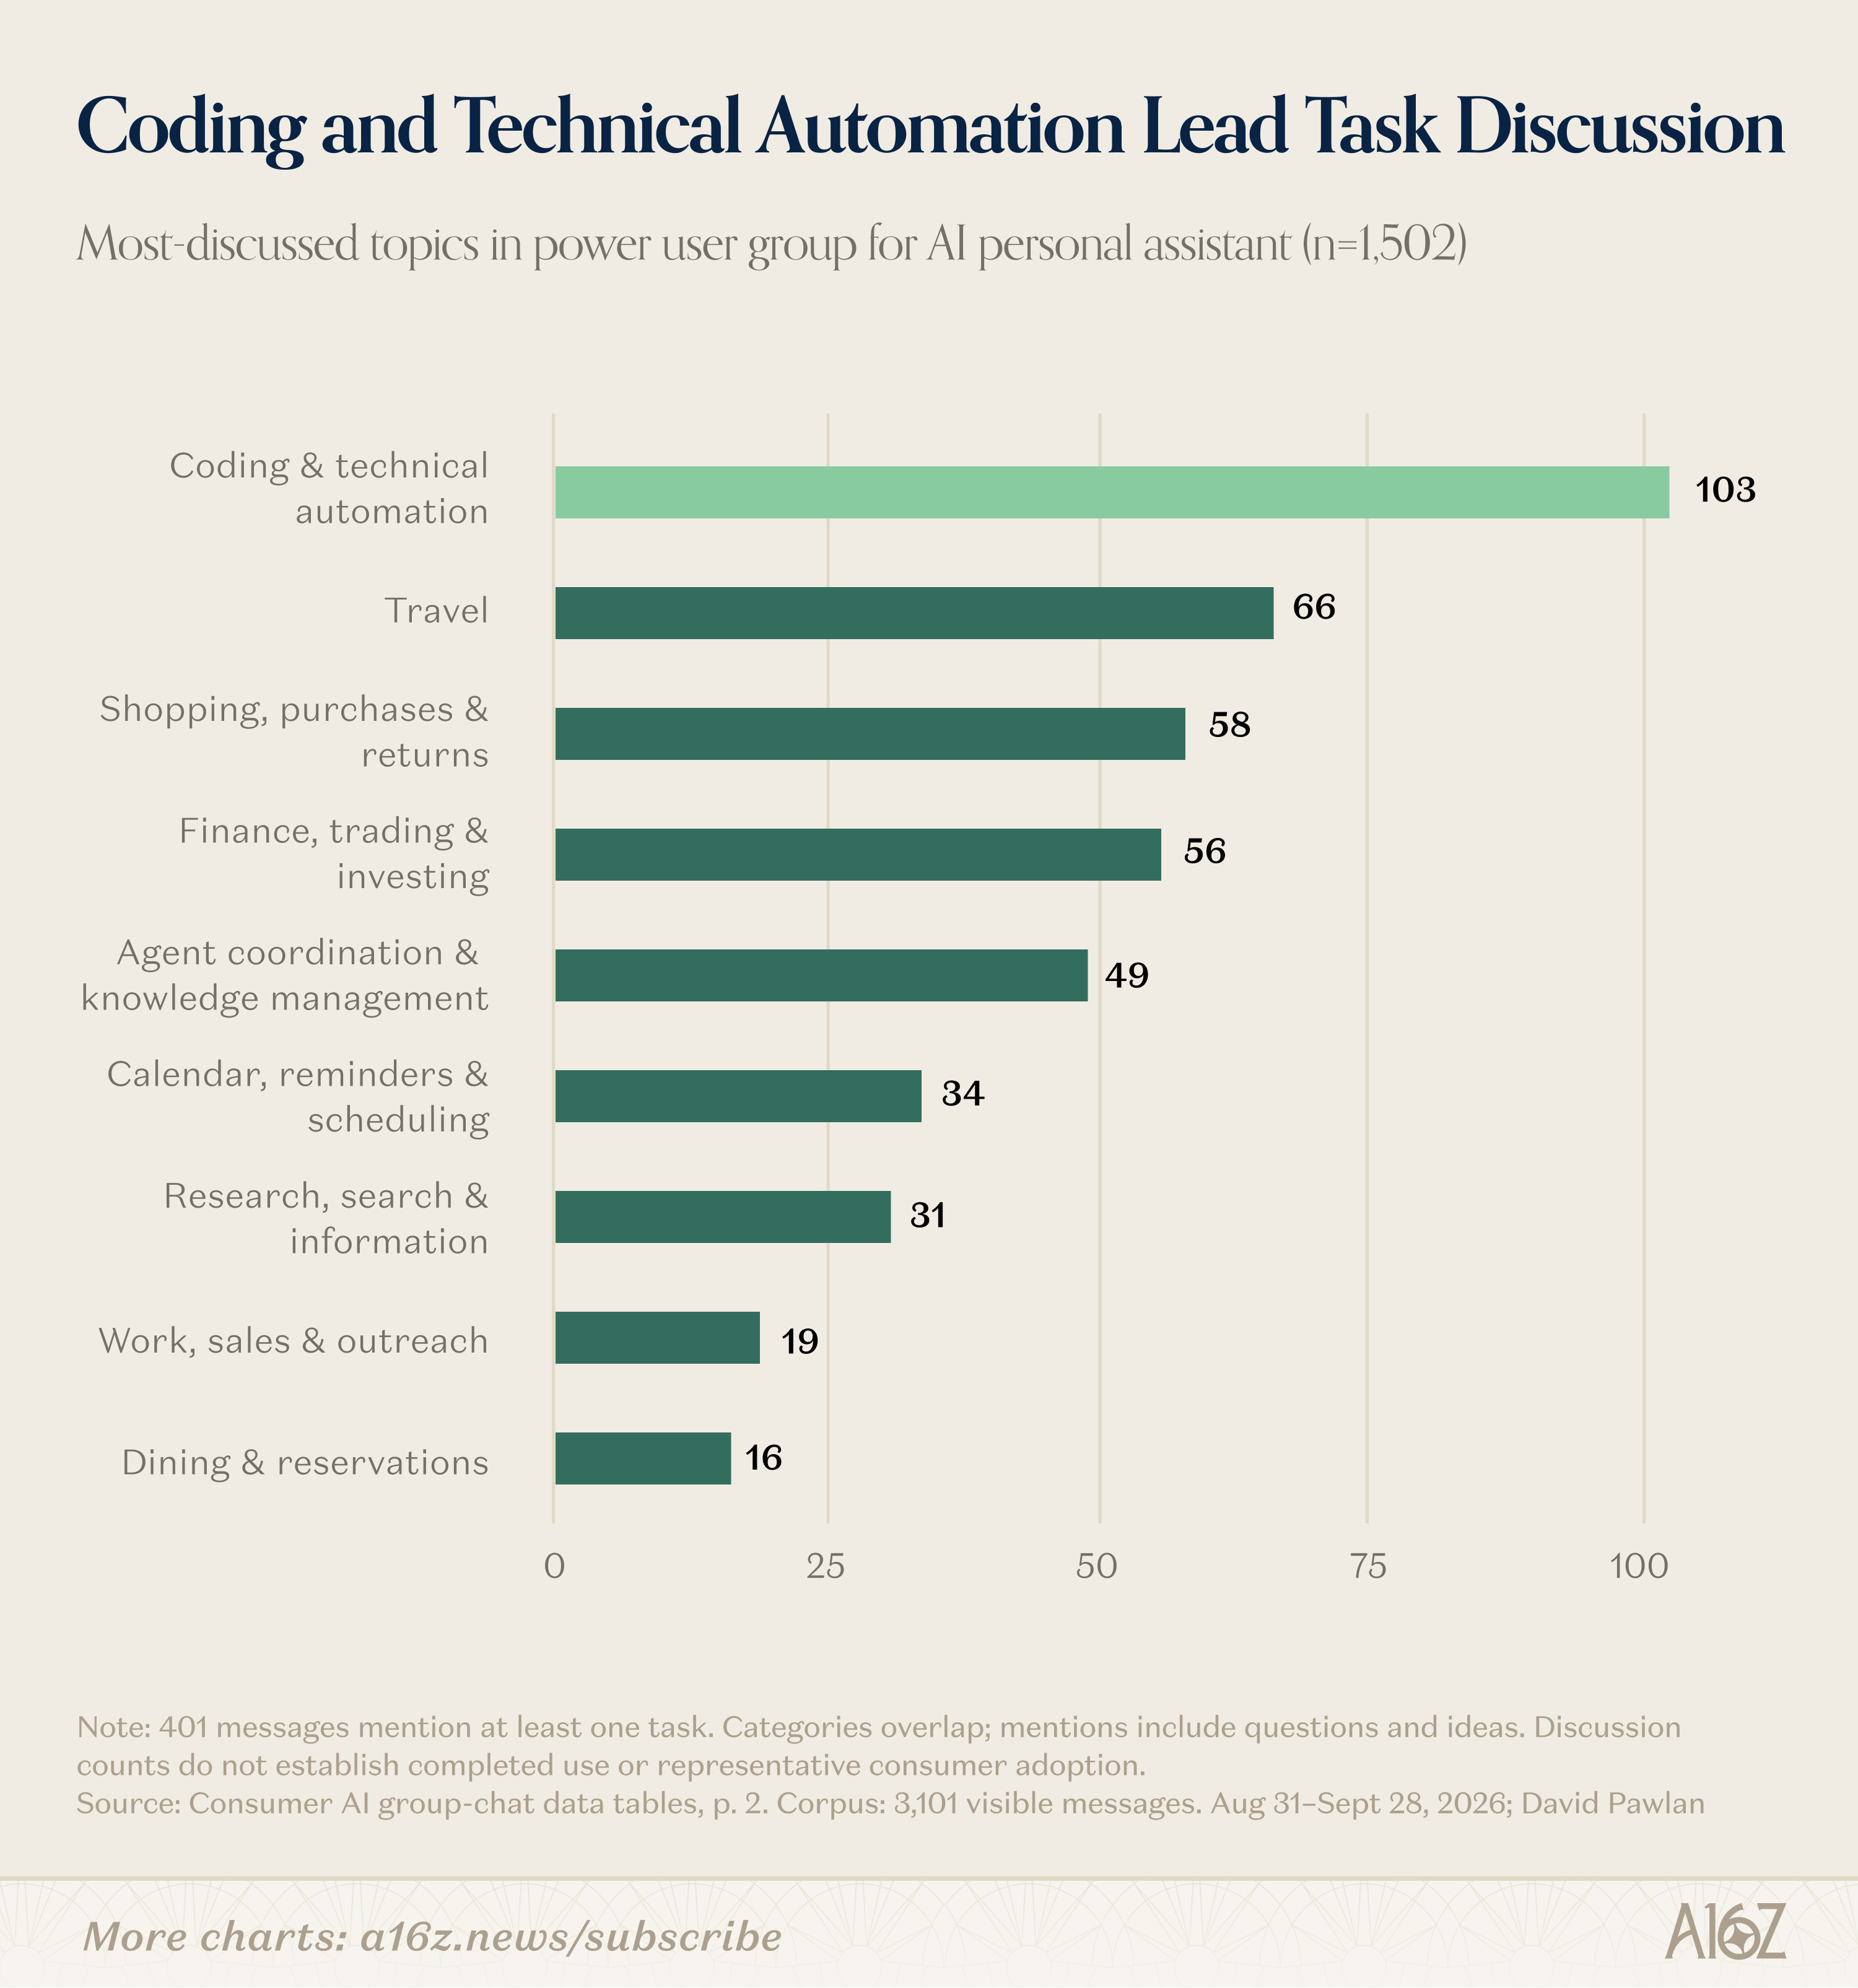
Instinct创始人Noah Shinn报告称,40%的用户在三周内绑定了个人信用卡——这些用户一旦通过Instinct进行购买,平均每月支出1,300美元。Shinn声称,目前已有超过10亿美元的年化交易量通过Instinct流转——其中一半来自旅行。
随着代理开始驱动可观的流量(和收入),平台正在选边站队。亚马逊在不到两周内关闭了Meta的Muse的访问权限,而Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid等已签署官方集成。
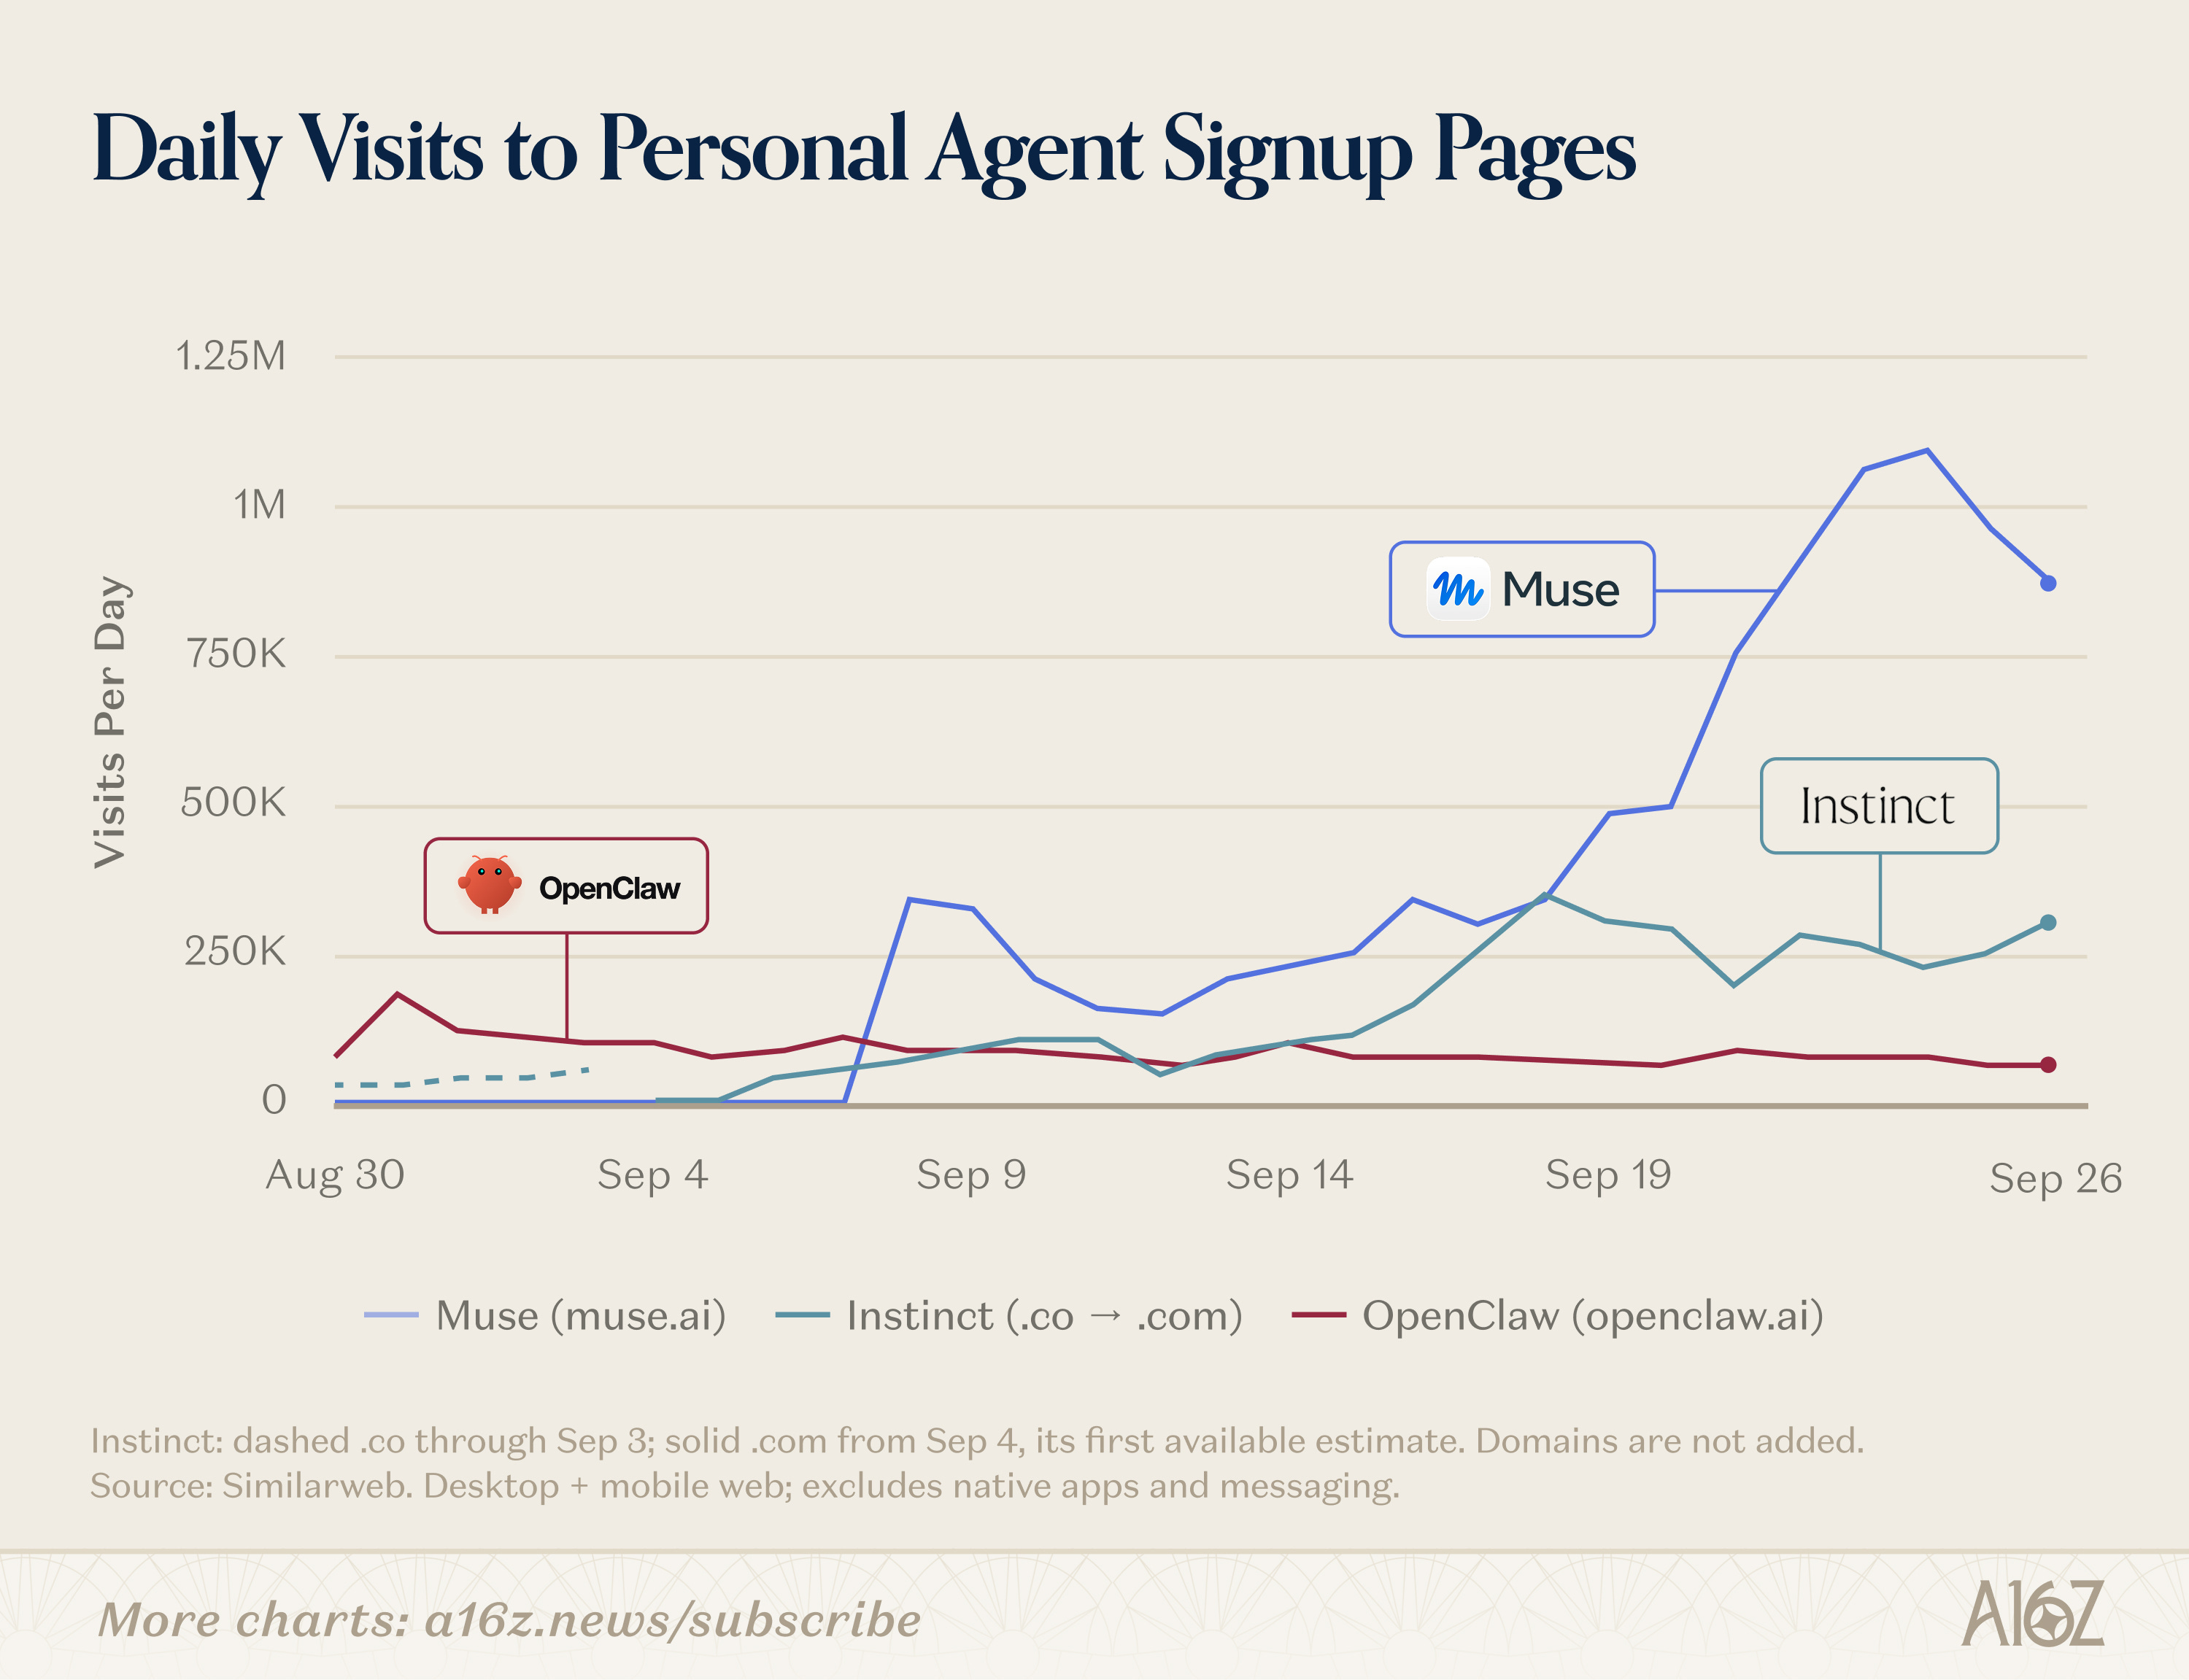
专业消费者正在Grok Bot、Dots(来自OpenAI)和Town上花费时间。但截至9月下旬,消费者层面的头条对决是Instinct对阵Muse。Instinct由前Sierra研究员Noah Shinn创立,据报道在8月下旬至9月上旬的三周内突破了10万用户,且当时仍为邀请制。
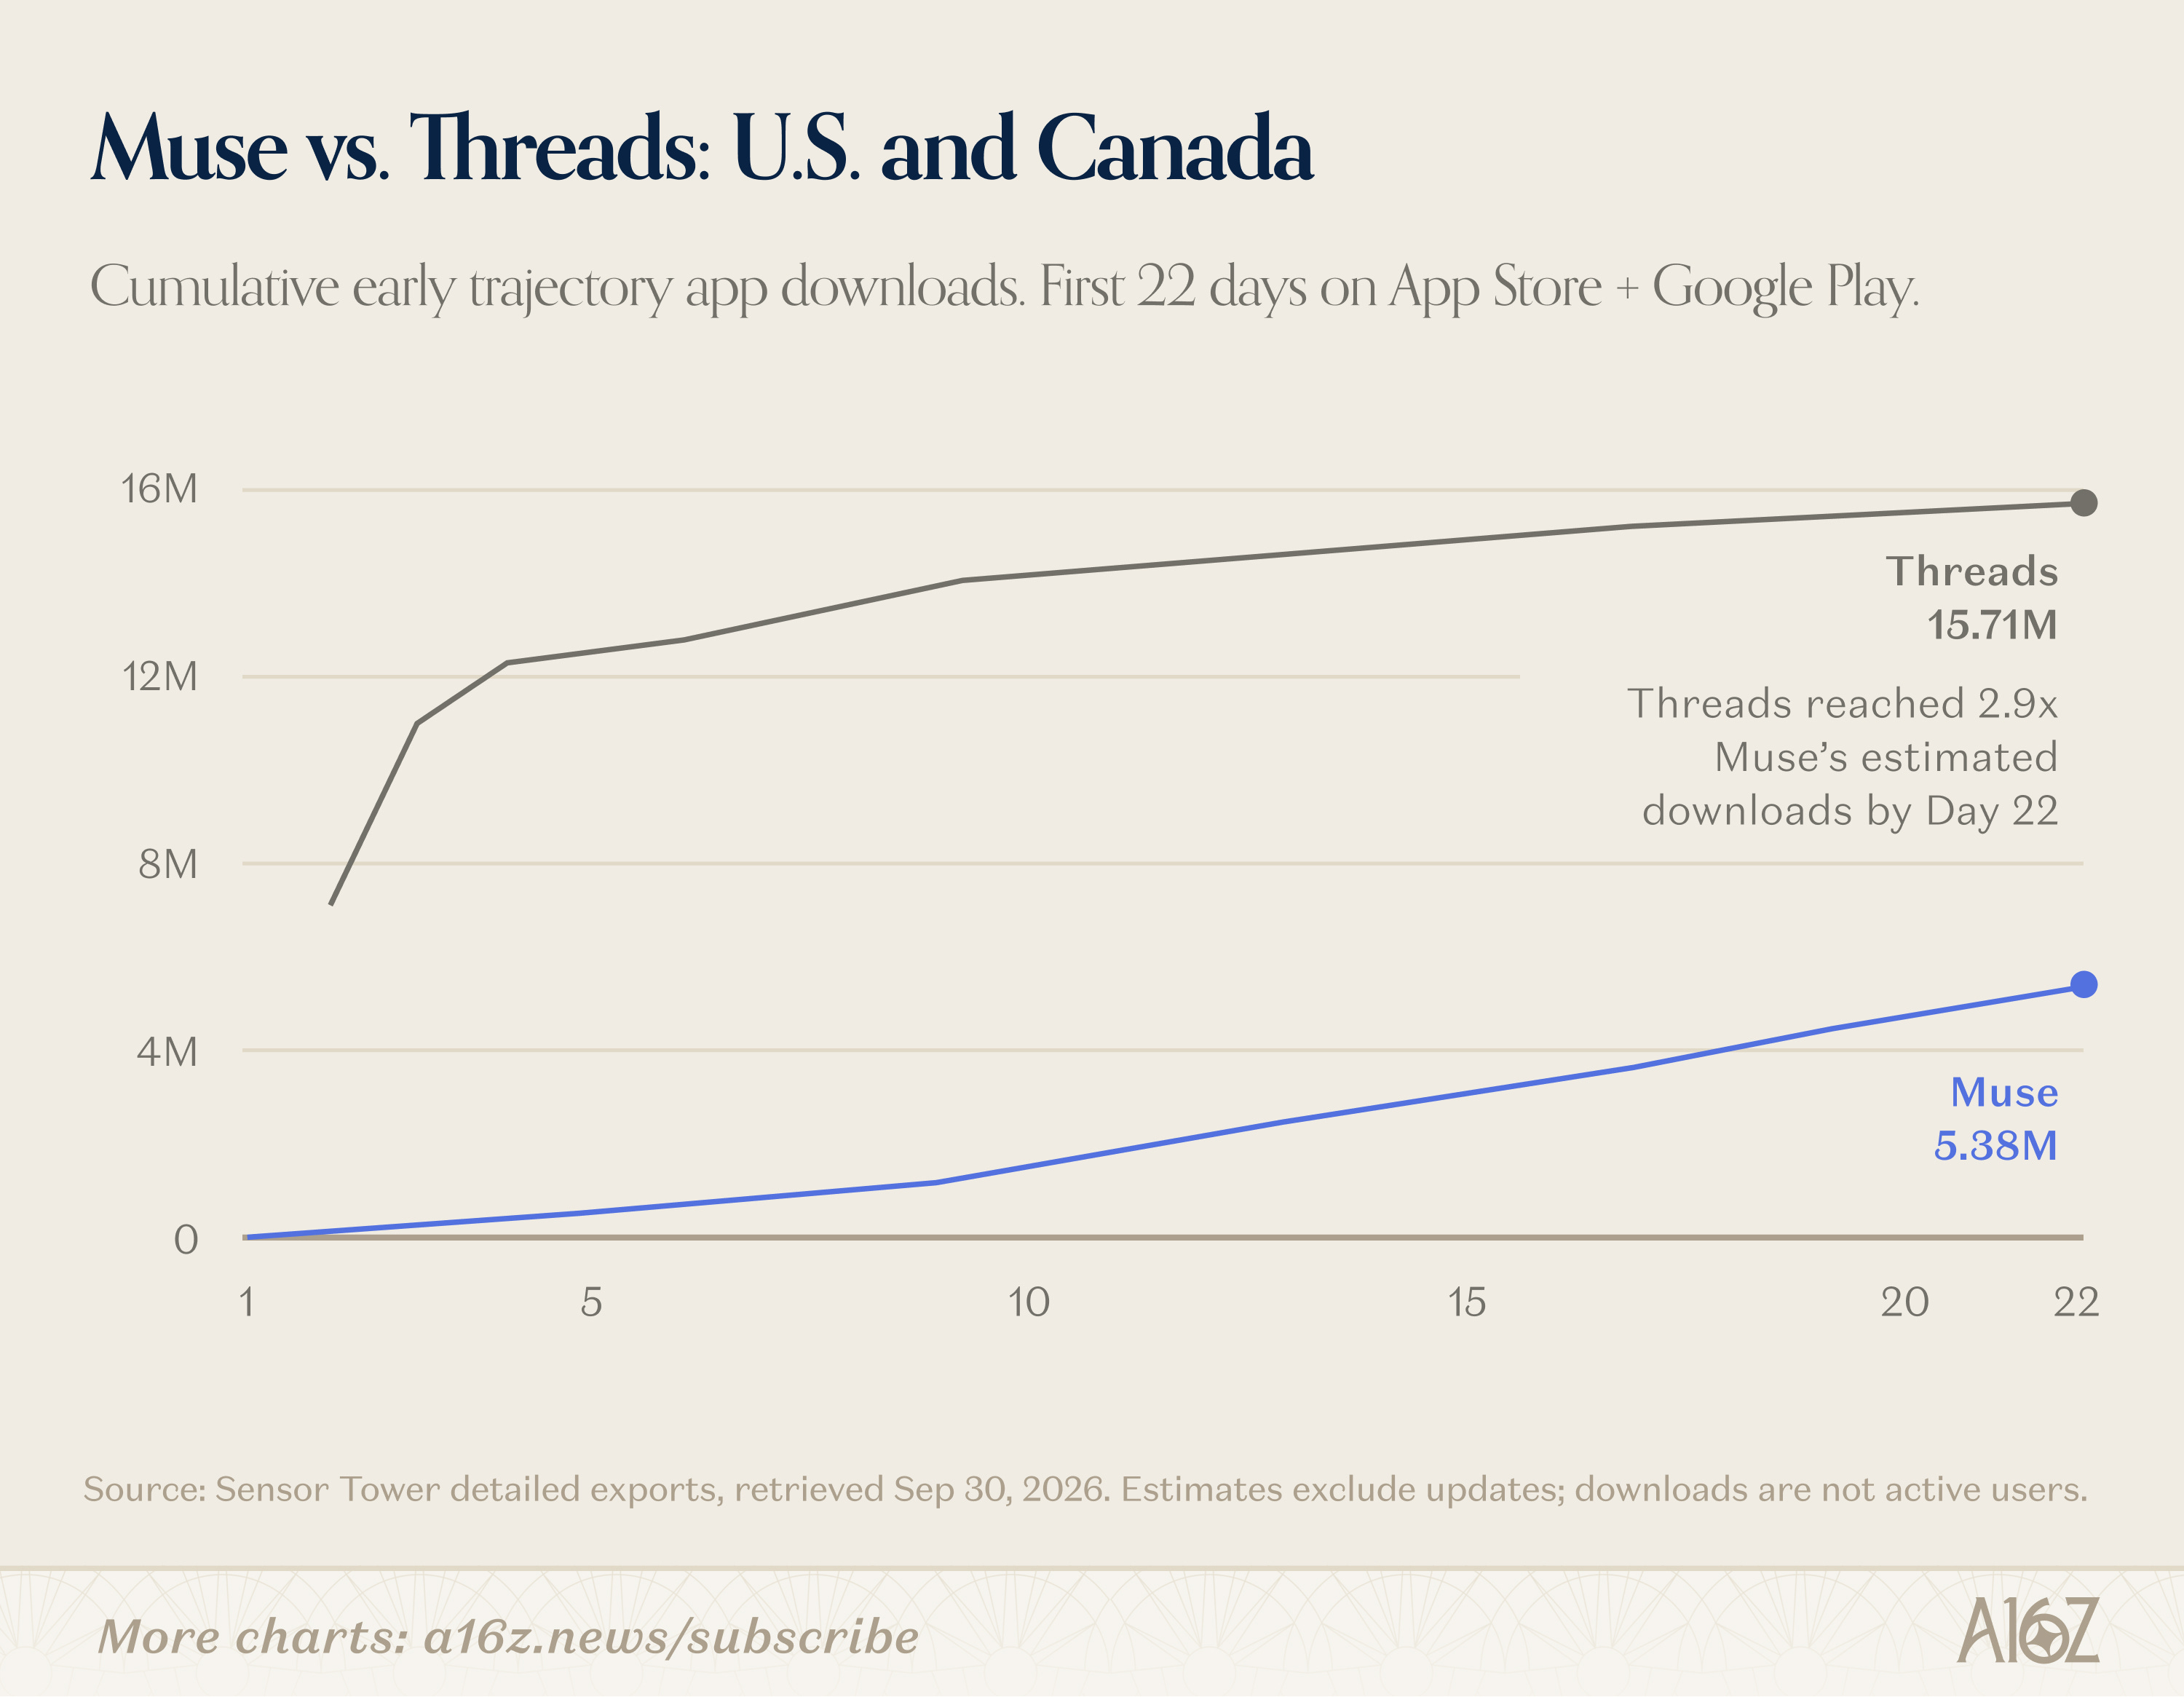
Meta于9月9日推出Muse,这是一款在浏览器、桌面和移动应用以及WhatsApp中运行的个人代理。据报道,它在首周就达到了25万日活跃用户——并在不到一个月内突破了500万次下载。Muse目前仍仅在美国和加拿大可用。
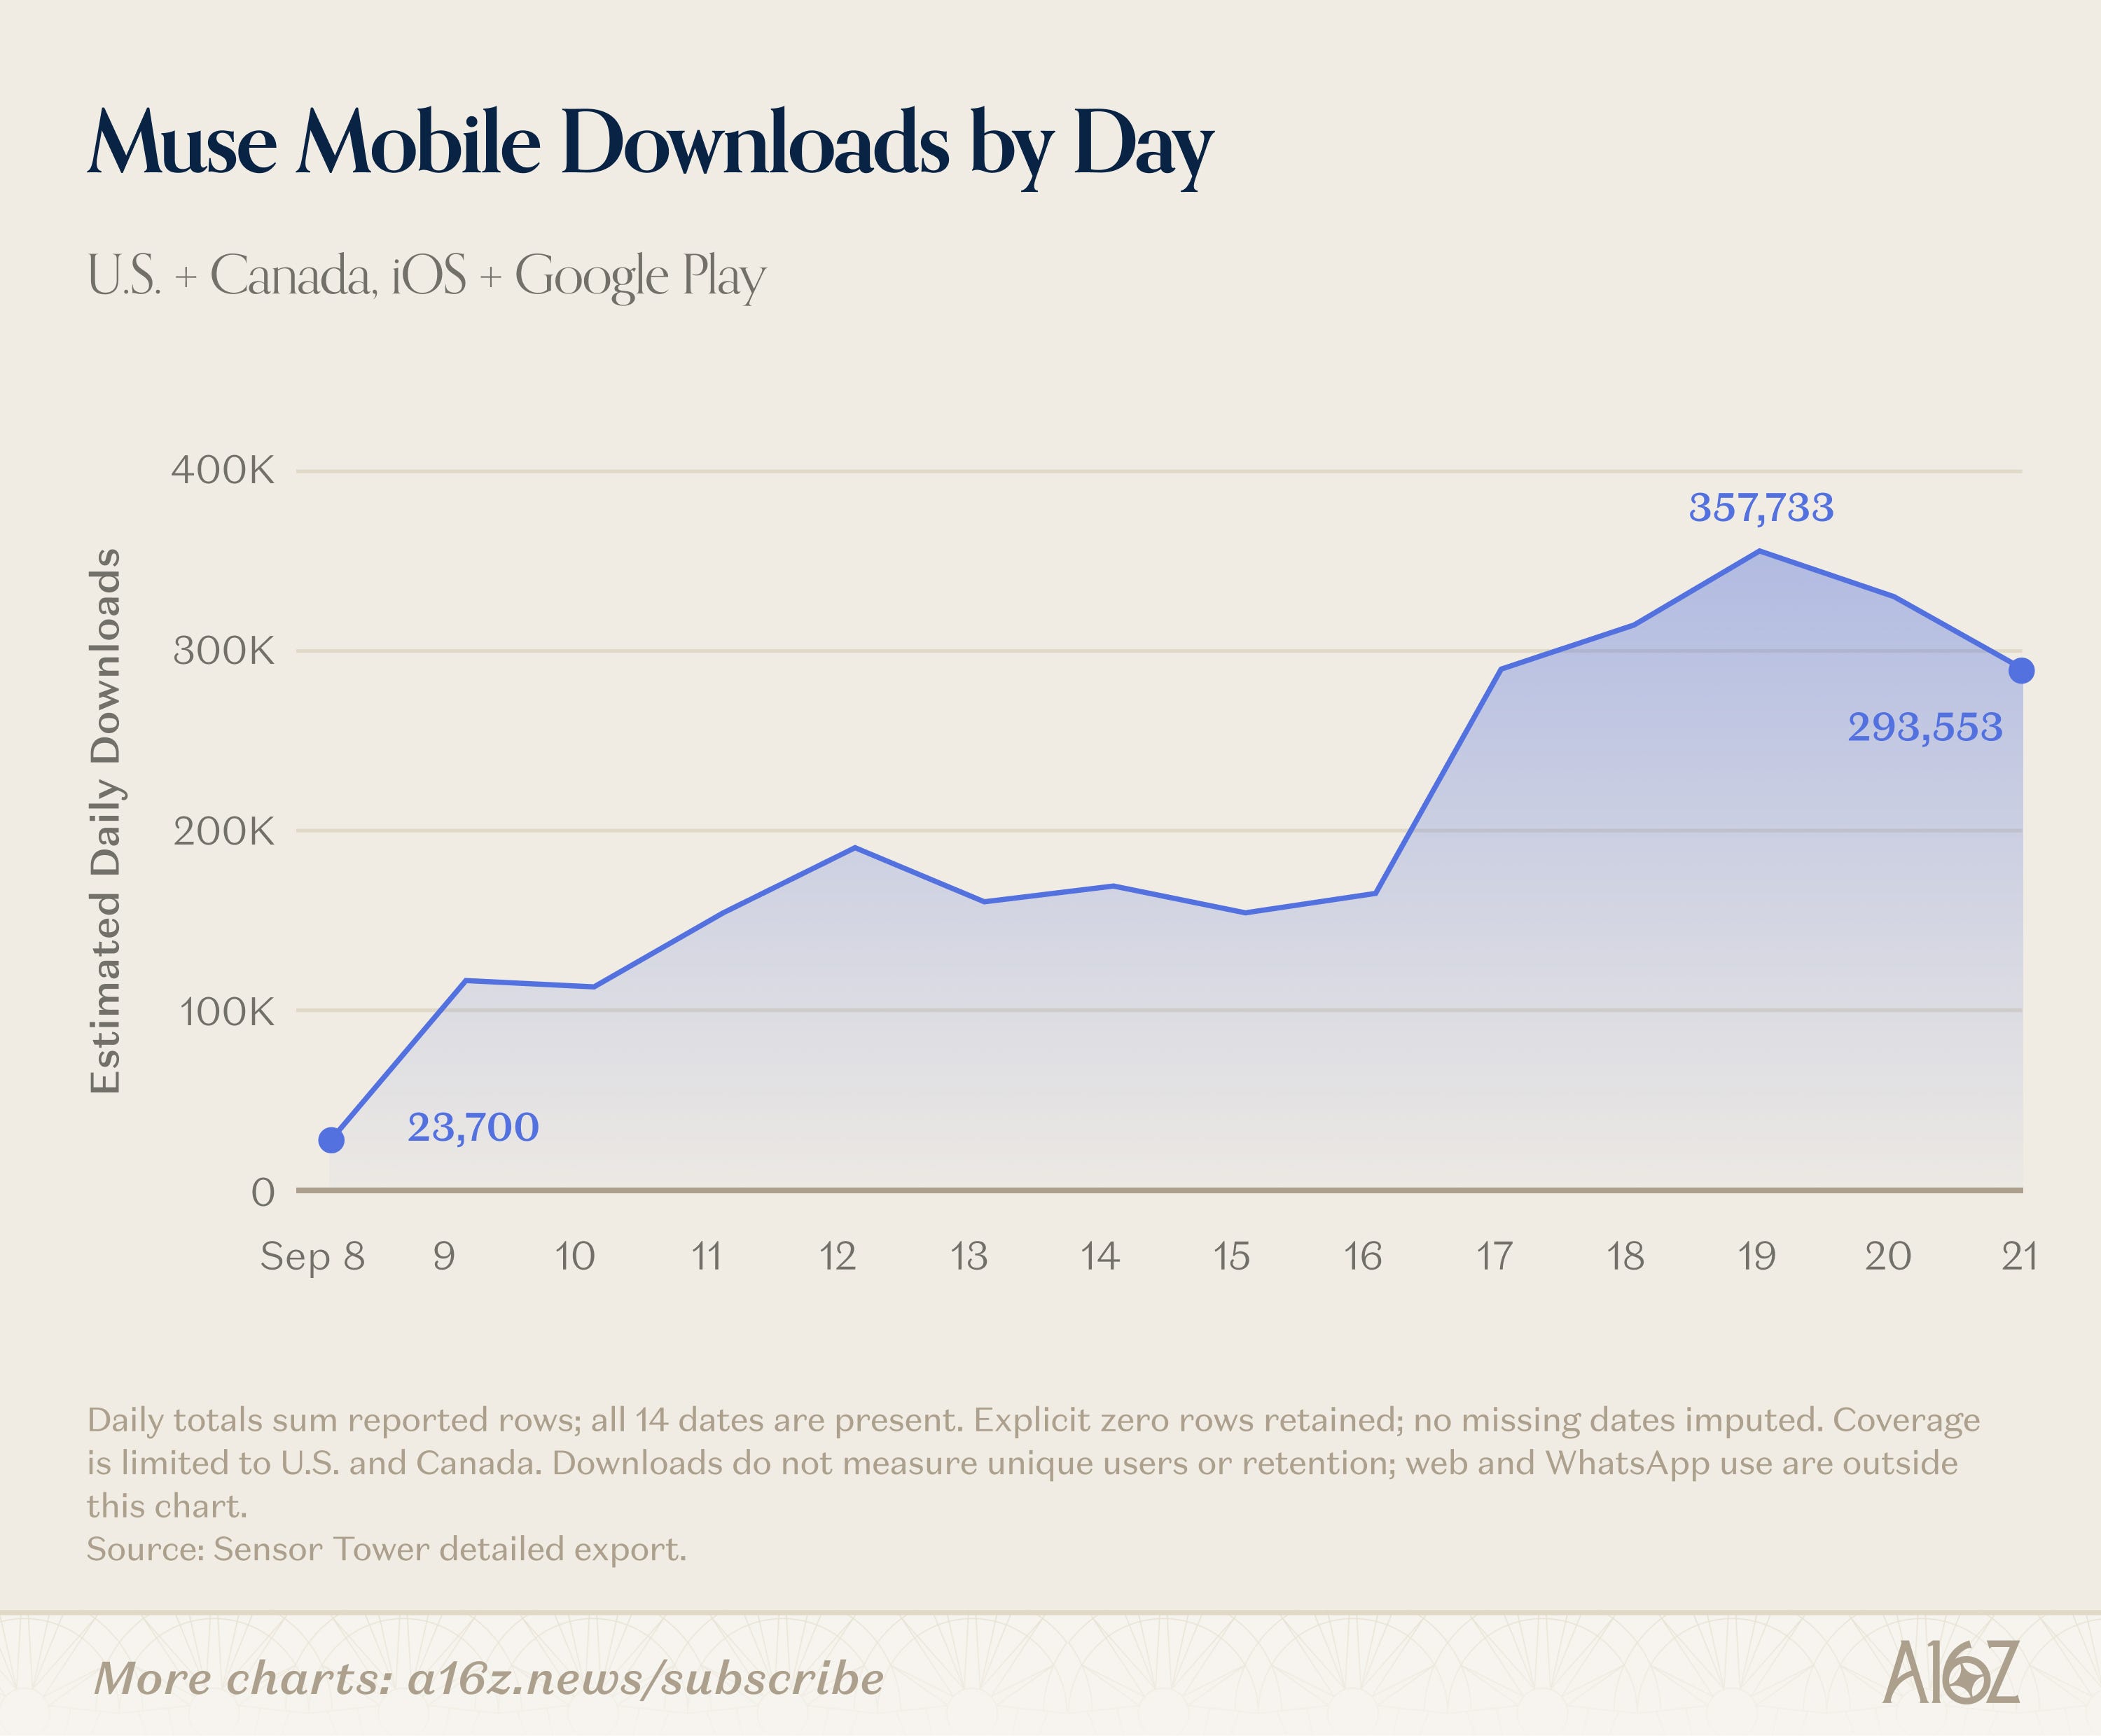
但正如每一款新消费产品一样,主要的战斗是对抗冷漠。Muse的早期势头与Meta的Threads发布相比仍相形见绌,后者在同样的两个市场中于前22天内就获得了超过1500万次下载。
4. 现有企业已经入场。以下是初创公司仍在取胜的领域。
在我们的上一份榜单中,我们扩大了入选范围,将生成式 AI 已成为体验核心部分的现有产品也纳入其中。
这些产品如今已占据显著位置:Canva 和 Notion 在网页端排名前十,Figma 进入前 15。Superhuman(原 Grammarly)一直稳居网页榜单上半区——并在支出榜上首次亮相即排名第四。仅 Google 一家就有五个网页端条目:Gemini、NotebookLM、AI Studio、Labs 和 Antigravity。
其中一些产品可能只是在教育消费者了解 AI,并将他们引向 AI 原生品以进行更深入的使用。另一些则看起来是对新进入者的严重长期威胁。在吸引持久关注的初创公司中,有几个主题格外突出:
- 拥有差异化的模型。 创意产品是最清晰的例子:Suno 在网页流量上排名第 19,在支出上排名第 7;ElevenLabs 排名第 25 和第 10。Midjourney、HeyGen、Kling 和 Topaz Labs 也进入了支出榜——这些产品全都围绕专有模型构建。即便 Google 扩展了 Nano Banana 和 Veo,ChatGPT 也凭借 Images 2.0 取得了巨大成功,消费者仍在为专门的创意产品付费。
对于特定的创意任务而言,独特的声音、视觉风格或训练数据集,可能比哪个实验室拥有最强的通用模型更重要。
- 拥有多模型体验。 Cursor 支持来自多个实验室的模型;OpenRouter 让开发者可以访问多个提供商。围绕客户任务选择模型可以成为一种产品优势。销售自家模型的实验室,可能不太有动力把客户引向竞争对手。
编码和生产力产品是这里的早期受益者:Lovable、Cursor、Base44 和 Replit 都进入了网页榜单。Cursor 从第 41 位升至第 35 位,而 Base44 首次亮相即排名第 46。
- 拥有有特定需求的受众。 OpenEvidence 以服务医生进入网页榜单第 47 位;Venice 聚焦私密 AI,首次亮相即排名第 43。来源、隐私以及与客户工作的契合度,可能与底层模型同样重要。
内容政策也创造了机会:被本版排除的 NSFW 产品,原本会占网页流量榜单的 20% 以上。它们服务的是主流助手一直不愿迎合的受众——OpenAI 在 2025 年告诉用户 Adult Mode 即将推出,但今年早些时候无限期暂停了相关计划。
- 拥有一种需要改变传统界面的体验。 “传统”可以指 Google Docs 或 Calendar,也可以指 ChatGPT 或 Claude 那个空白的提示框。初创公司需要保护的既有用户习惯和收入来源更少,这可能让它们有更多自由去改变产品的工作方式。
一个例子是——各大实验室也还没有(深入)涉足硬件。既销售实体设备又提供订阅服务的 Notetaker Plaud,在消费者支出榜上首次亮相即排名第 16。这是否是一种能够持续的优势,仍有待观察。Meta 宣布通过其智能眼镜中的 Muse 和一款 AI 电子宠物拓展硬件业务,而 OpenAI 收购 io Products 则暗示了其硬件雄心。
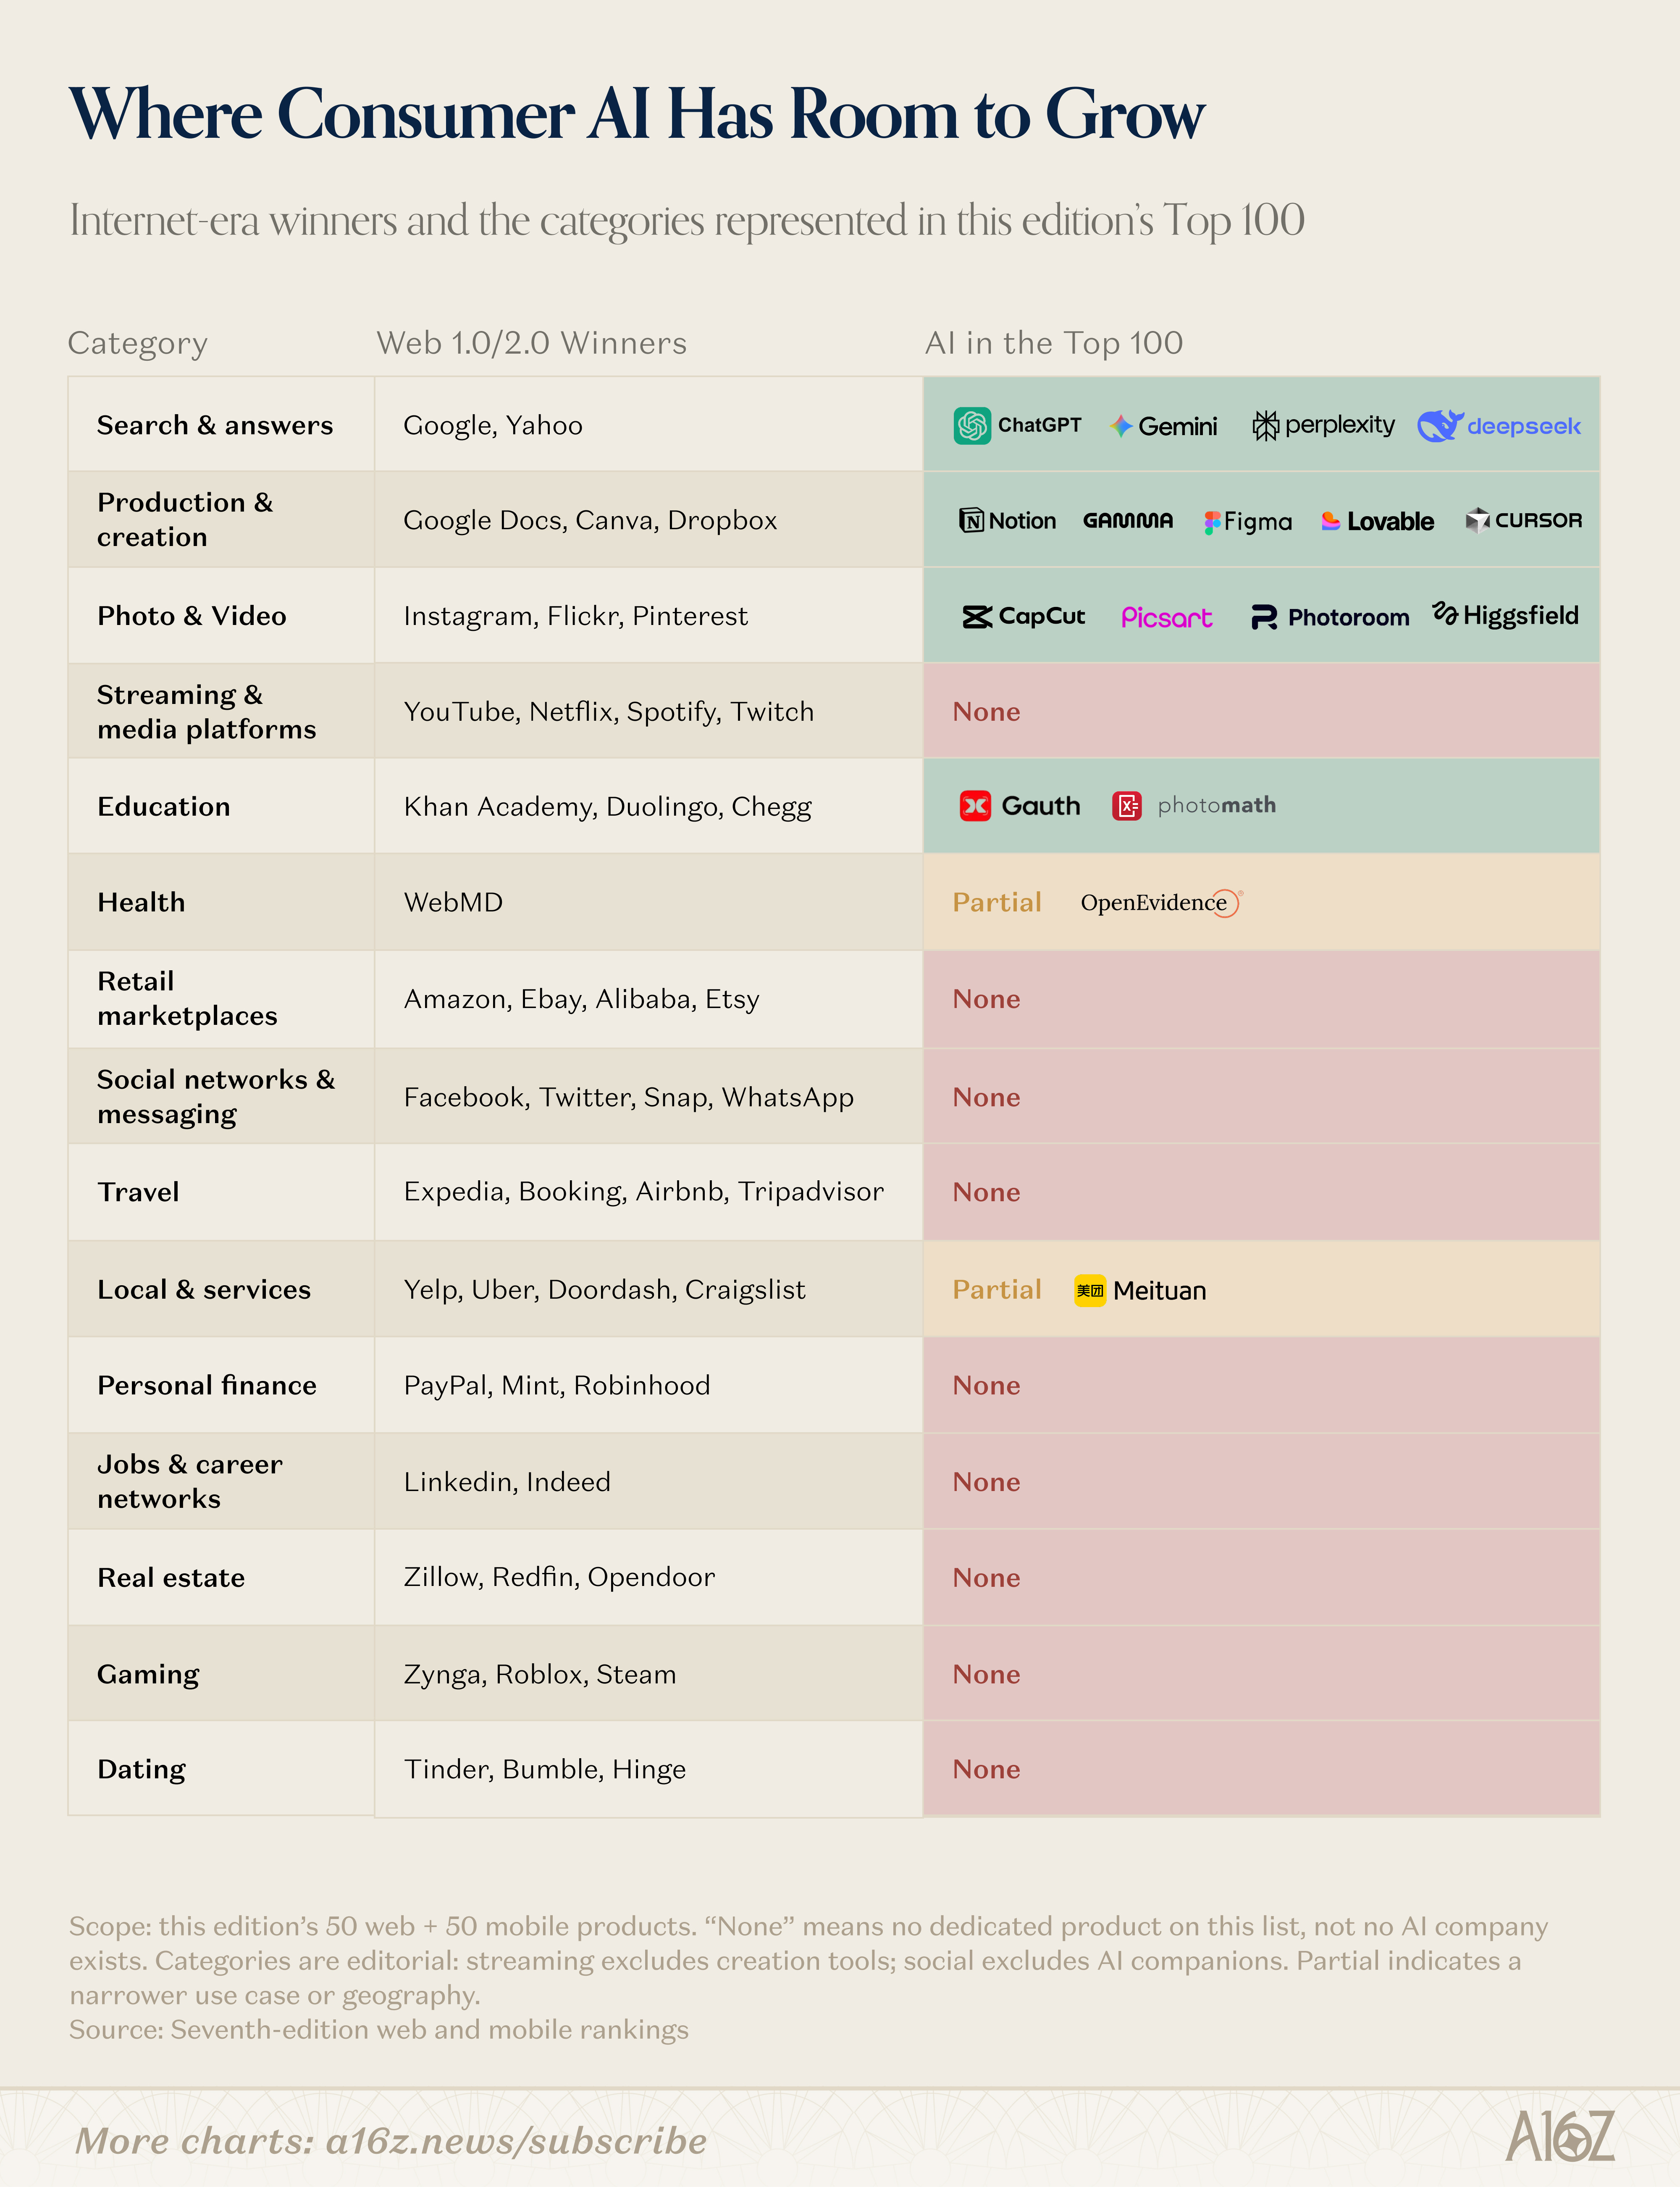
思考接下来会发生什么,最清晰的方式或许是看看定义了过去两个消费者互联网时代的公司。许多最大的企业都围绕交易和网络构建——而如今最顶尖的消费者 AI 产品几乎都没有真正的多人互动吸引力。AI 也可能创造出我们此前未见过的消费者注意力和支出类别。
5. 大多数消费者 AI 产品通过订阅变现。我们需要新的商业模式。
消费者 AI 已经找到了受众——但正如我们的收入数据所示,深度使用仍然相当受限。
为什么?几乎所有流量最高的消费者 AI 公司,都把最有价值的功能,甚至只是延长会话时间,放在付费墙之后——要么是订阅,要么是一次性购买积分。有能力为 AI 付费的消费者支付了很多钱,但绝大多数用户仍然不能或不愿为软件付费。在美国,只有大约一半活跃 AI 用户表示他们每天使用 AI。
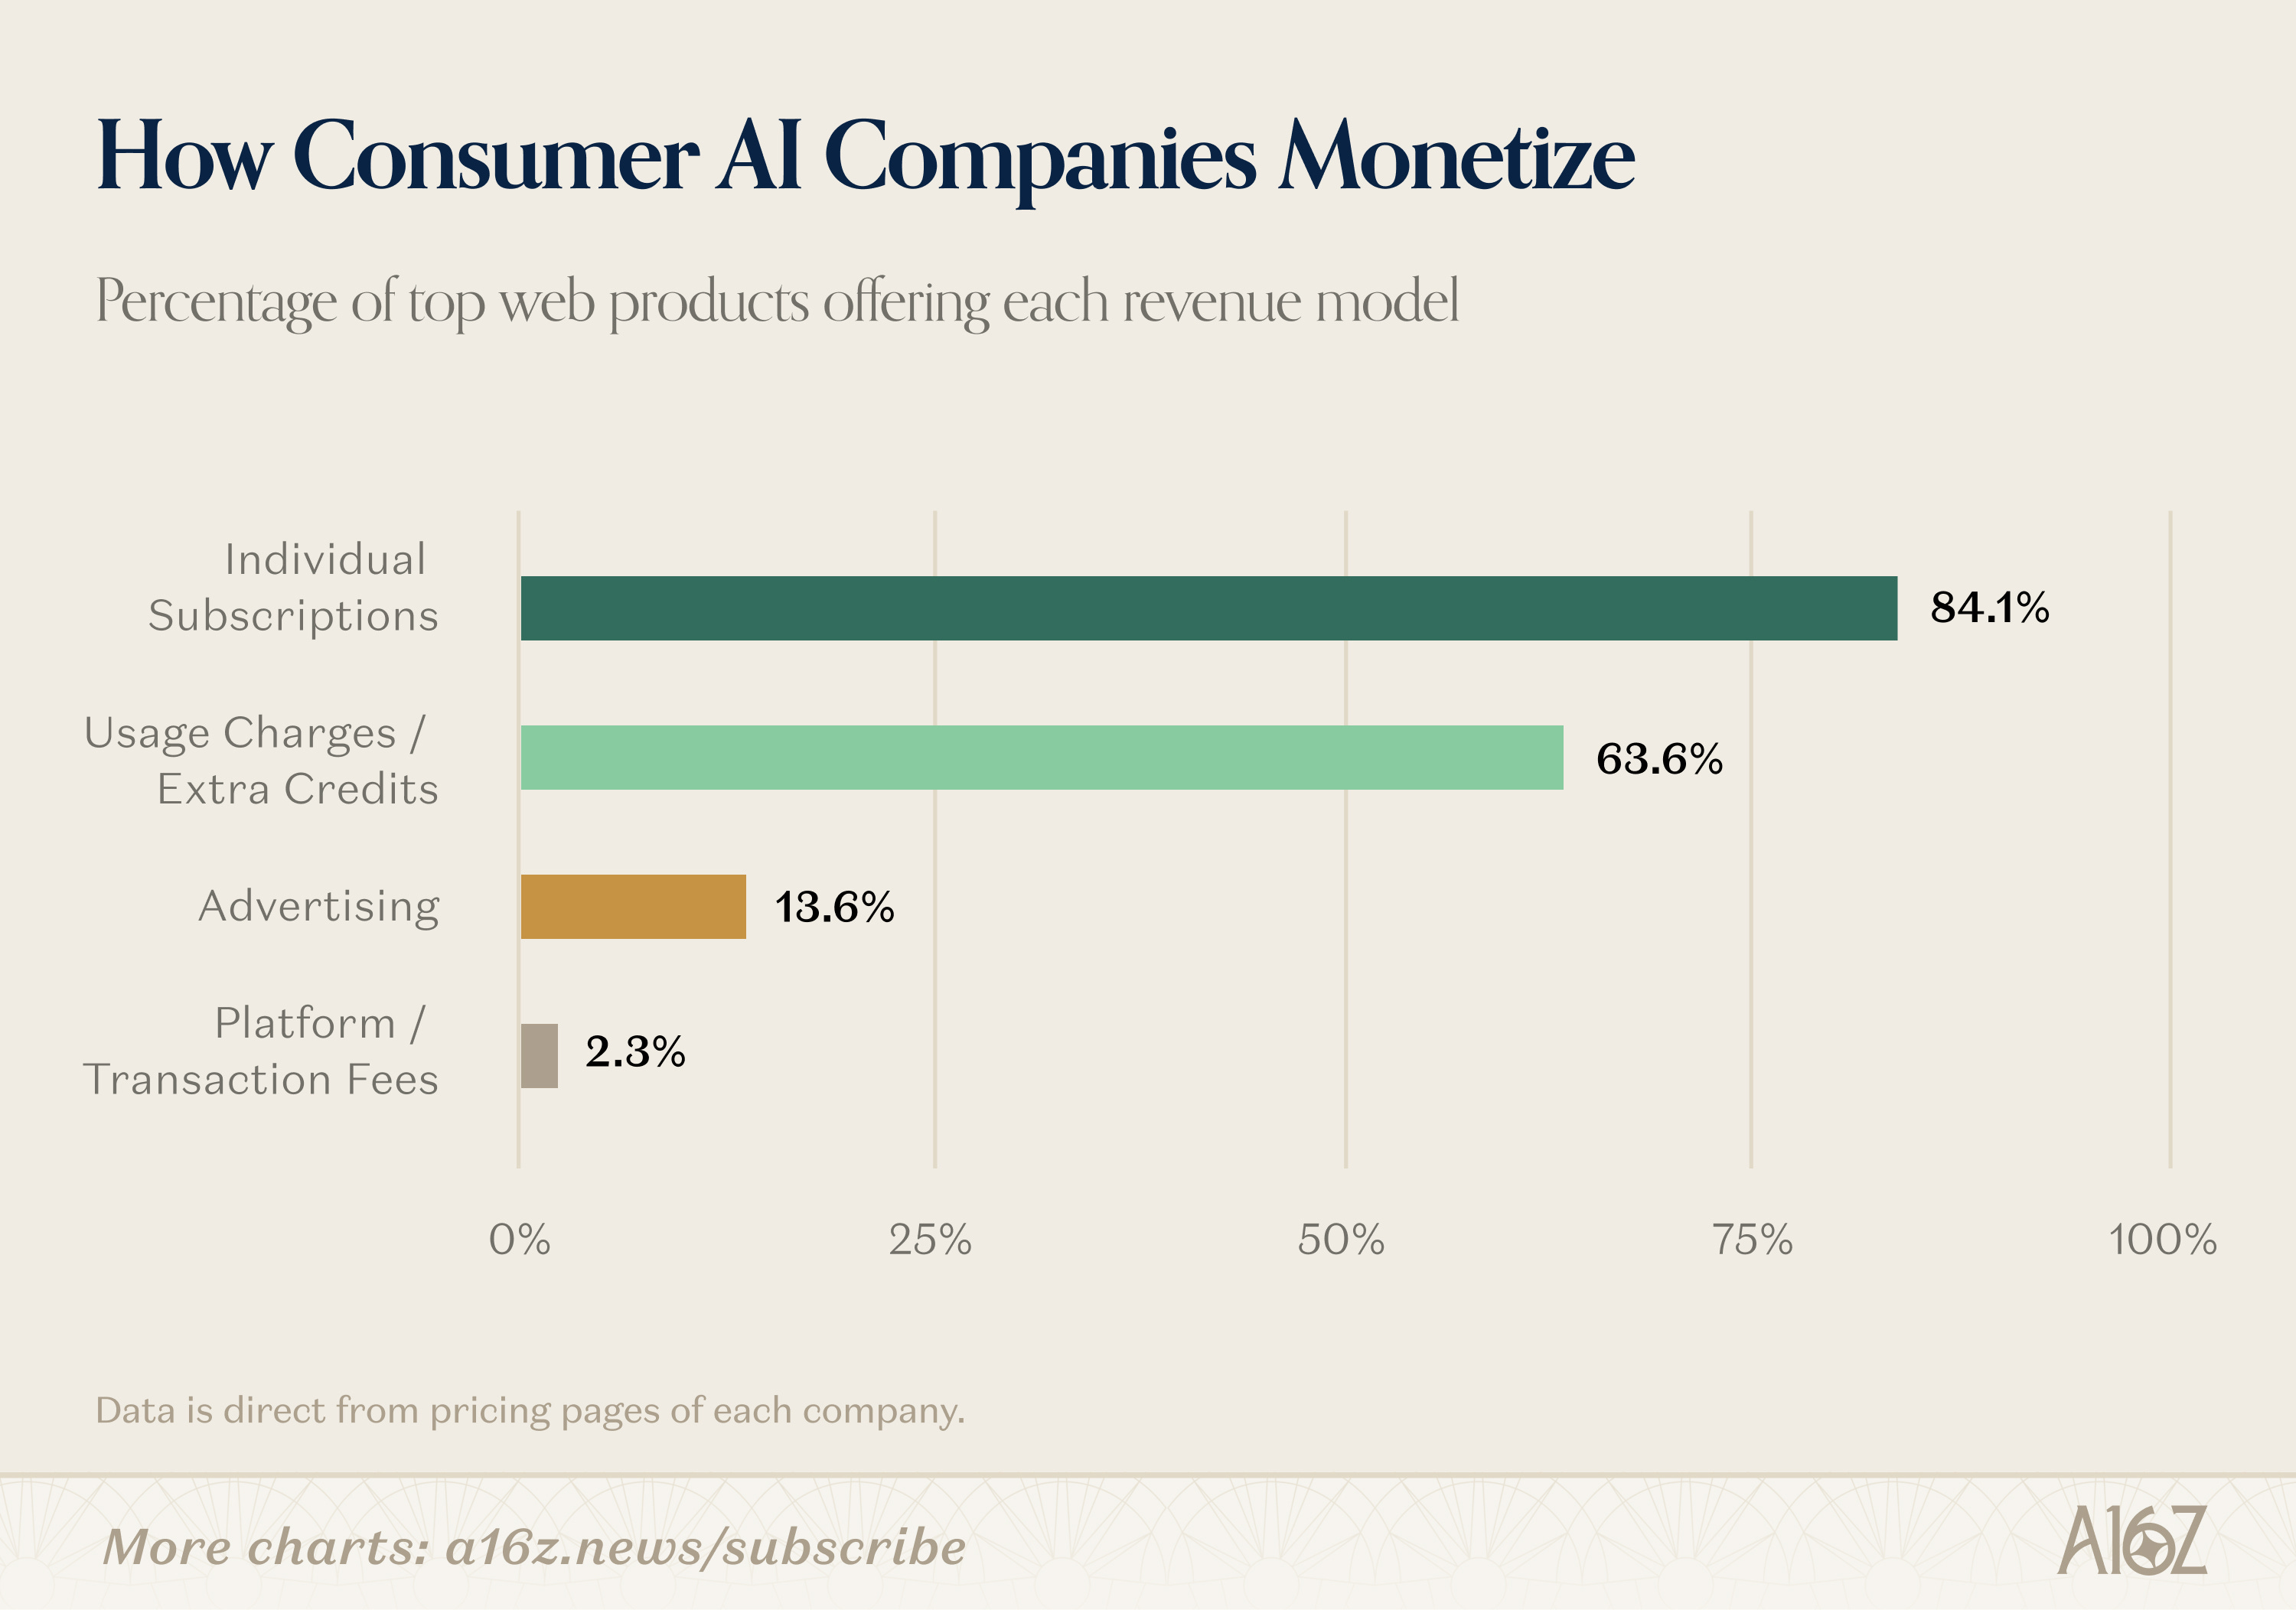
在我们网页排名前 44 的 AI 原生品中,所有产品都已经上线了某种变现模式。迄今为止最流行的是付费订阅,84% 的产品提供该模式,其次是使用费/额外积分,采用率为 64%(公司可以通过多种方式变现)。只有 14% 有广告,2% 通过交易或平台费用获得收入。
这与前 AI 时代的消费者互联网正好相反:那时消费者就是产品,而不是为产品付费。2025 年,广告贡献了 Meta 收入的 97.6% 和 Alphabet 收入的 73.2%。亚马逊单独报告的订阅服务业务创造了 496 亿美元收入,但仅占其总收入的 6.9%。
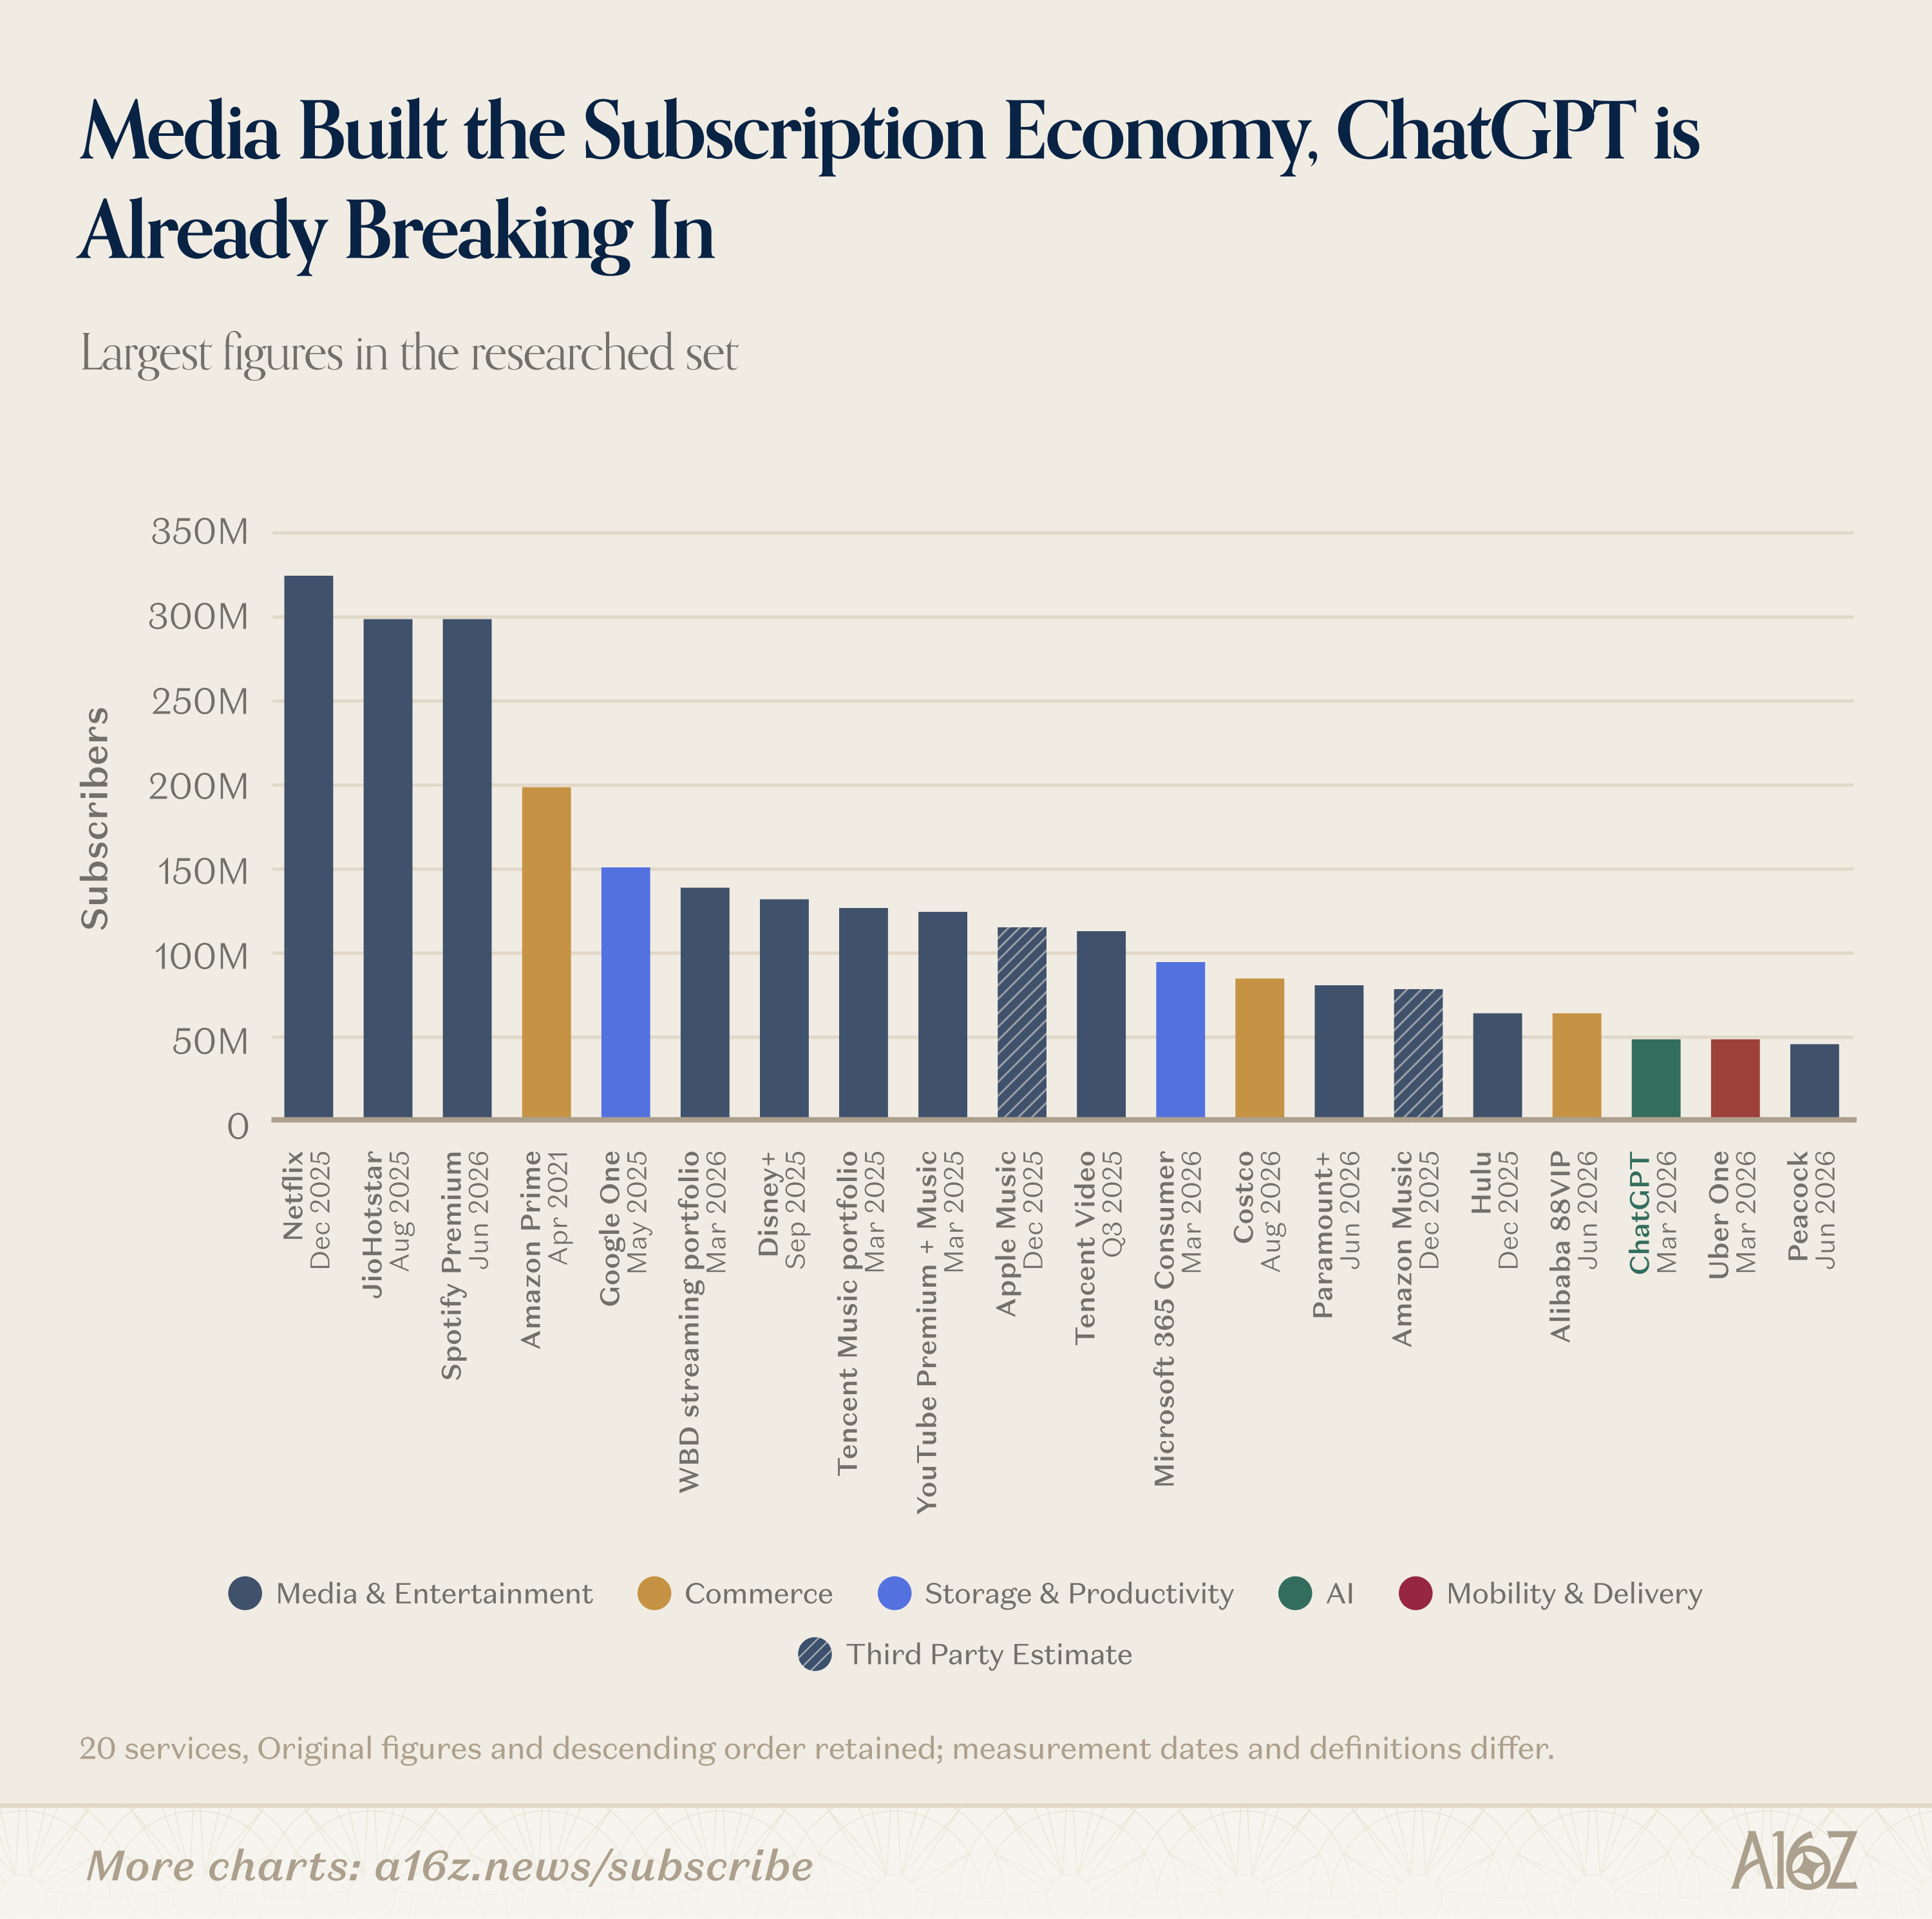
订阅并非大型消费型企业前所未有的模式,但它们在很大程度上一直集中在媒体领域——用户为专有内容付费,或为无广告访问付费。在全球前20大消费者订阅产品中,65%是媒体业务(Netflix、Hotstar、Spotify等)。ChatGPT已经凭借三年半的增长跻身前20名——这体现了建立一个庞大的付费消费者订阅用户群有多么困难。
AI公司通过订阅或积分来变现是有充分理由的。销售广告或创造交易收入通常需要庞大的用户基础。当服务用户的成本几乎为零时,消费型公司可以相当轻松地承受亏损来建立密度。但鉴于高昂的模型成本,放弃早期收入在消费级AI领域并非选项。很有可能,随着开源模型的持续普及,以及产品构建者能够将任务分离——把需要最昂贵前沿模型的任务与可以使用更廉价智能的任务区分开来——这将变得更加容易。
随着越来越多的消费级AI产品达到规模,我们也开始看到其他商业模式的出现。OpenAI表示,ChatGPT广告在8月达到了10亿美元的年化收入运行率,其基础是总计12亿的周活跃用户。据估计,50-60%的美国医生使用OpenEvidence,该产品现在也(部分)通过广告变现。
个人代理可能开辟另一条路径,因为消费者现在完全通过AI进行可归因的购买。标准模式可能类似于联盟费用或抽成率。Instinct和Muse都描述了随着时间推移从交易中赚取费用的计划,尽管两者目前都尚未这样做——ChatGPT目前也不对在产品内发起的购买收费。
我们的支出数据表明,AI对于那些用它来构建、创造和完成工作的人来说已经变得多么有价值。下一个机会是让它对更多日常生活同样有用。订阅仍将是许多此类产品的自然选择。广告和交易费用可以为创始人提供更多服务消费者的方式——并且让消费者真正有机会接触到AI的魔力。

本通讯仅供参考,不应作为法律、商业、投资或税务建议加以依赖。此外,本内容并非投资建议,也不旨在供任何a16z基金的投资者或潜在投资者使用。本通讯可能链接到其他网站或包含从第三方来源获得的其他信息——a16z尚未独立核实,也不对此类信息的当前或持续准确性作出任何陈述。如果本内容包含第三方广告,a16z尚未审查此类广告,也不认可其中包含的任何广告内容或相关公司。所提及、引用或描述的任何投资或投资组合公司并不代表a16z所管理工具的全部投资;请访问https://a16z.com/investment-list/获取完整投资列表。其他重要信息可在a16z.com/disclosures找到。您收到本通讯是因为您此前已选择订阅;如果您希望退出未来的通讯,可以立即取消订阅。